― 財務諸表のための価格調査に関する実務指針を読み解く ―
近年、事業承継や企業再編を背景に、企業の合併・買収(M&A)が行われる機会が増えています。こうした企業結合に際しては、取得した企業が保有する土地や建物などについて、財務諸表作成のための時価評価が必要となる場合があります。
このたび、企業結合に伴う不動産鑑定評価の依頼を受けたことを契機として、公益社団法人日本不動産鑑定士協会連合会が公表している「財務諸表のための価格調査に関する実務指針」を改めて確認しました。
本稿では、企業結合に関する事項を中心に、固定資産の減損、棚卸資産、賃貸等不動産を含む財務諸表目的の価格調査について、基本的な考え方と実務上の留意点を整理します。
1.財務諸表のための価格調査とは
企業が保有する不動産は、会計上の目的によって求められる価格の性格が異なります。
実務指針では、主に次の4つの分野について価格調査の取扱いが示されています。
| 分野 | 価格調査の主な目的 |
|---|---|
| 固定資産の減損 | 減損損失の認識・測定等に必要な価格の把握 |
| 棚卸資産 | 販売用不動産等の収益性低下に伴う評価 |
| 賃貸等不動産 | 財務諸表に注記する時価の把握 |
| 企業結合等 | 合併・買収・会社分割等に伴う不動産の時価評価 |
これらは、いずれも企業会計と関係する価格調査ですが、評価の目的や価格時点、適用する評価方法は必ずしも同一ではありません。
2.企業結合に伴う不動産の時価評価
企業結合とは、複数の企業や事業が一つの報告単位に統合されることをいいます。代表的なものとして、合併、株式取得、事業譲受などがあります。
取得に該当する企業結合では、取得企業は原則として、取得した識別可能な資産及び引き受けた負債を企業結合日における時価を基礎として認識します。
この取得原価の配分は、一般にPPA(Purchase Price Allocation)と呼ばれます。
例えば、ある企業を10億円で取得した場合でも、その企業が保有する土地・建物の価値が10億円になるわけではありません。企業価値には、不動産のほか、機械設備、金融資産、技術、顧客関係など、さまざまな資産や負債が関係しています。
不動産鑑定士は、このうち土地・建物等の価値を専門的かつ客観的に評価します。
のれんと不動産鑑定評価の関係
企業結合では、取得原価が識別可能純資産の時価を上回る場合、その差額がのれんとして認識されます。
したがって、不動産鑑定評価額を帳簿価額や企業全体の買収価格に合わせる必要はありません。
不動産の時価を独立した立場から適切に査定することが、取得原価の配分や財務諸表の信頼性確保につながります。
3.企業結合における実務上の留意点
実務指針では、企業結合等に伴う価格調査について、特に次の事項に注意することが求められています。
① 不動産の重要性の変化
企業結合や会社分割によって、企業全体の資産に占める不動産の重要性が変わることがあります。
従来は簡易的な価格調査で対応できていた不動産についても、企業結合後には、より詳細な評価が必要となる場合があります。
② 権利関係の変化
企業の合併や分割によって、従来の賃貸借関係が消滅したり、新たな賃貸借関係が発生したりする場合があります。
評価対象が自用の建物及びその敷地なのか、貸家及びその敷地なのかなど、権利形態を適切に把握する必要があります。
③ 最有効使用の変化
隣接する土地を保有する企業同士が合併した場合などには、土地の一体利用が可能となり、最有効使用が変化する可能性があります。
一方、企業が現に利用している用途が、必ずしも市場における最有効使用と一致するとは限りません。
不動産の市場性、用途転換の可能性、法令上の制限等を総合的に分析することが重要です。
4.原則的時価算定とみなし時価算定
財務諸表のための価格調査では、不動産の重要性等に応じて、「原則的時価算定」と「みなし時価算定」の考え方が用いられます。
原則的時価算定
不動産の市場性、収益性、費用性等を分析し、合理的な時価を求めるものです。鑑定評価基準に則らない価格等調査として実施する場合にも、必要な調査及び分析を行います。
みなし時価算定
一定の条件の下で、公的土地評価額や市場価格を反映する指標等を活用して時価を算定する方法です。
ただし、重要性が高い不動産について、任意に簡易評価を選択できるものではありません。会計上の目的、資産の重要性、求められる精度等を確認する必要があります。
また、これらの区分は、不動産鑑定評価基準に則った鑑定評価と、基準に則らない価格等調査との区分とは別の論点です。
5.固定資産の減損に関する価格調査
減損会計では、固定資産の収益性が低下し、投資額の回収が見込めなくなった場合に、帳簿価額を減額する処理が行われます。
減損損失の測定に用いる回収可能価額は、次のいずれか高い金額となります。
- 正味売却価額:不動産の時価から処分費用見込額を控除した価額
- 使用価値:継続使用及び最終処分から得られる将来キャッシュ・フローの現在価値
不動産鑑定士が関与する場合には、特に正味売却価額の基礎となる時価の把握が重要です。
なお、企業にとっての使用価値と、不動産市場における時価は必ずしも一致しません。
6.棚卸資産に関する価格調査
不動産会社等が保有する販売用土地や開発中の不動産については、収益性が低下した場合、正味売却価額を基礎として帳簿価額を切り下げることがあります。
価格調査では、販売見込額のほか、販売費用、追加造成費、建築費等について検討する必要があります。
完成済みの不動産と開発途中の不動産では評価の前提が異なるため、事業計画の実現可能性や市場動向を踏まえた分析が求められます。
7.賃貸等不動産に関する価格調査
賃貸マンション、オフィスビル、投資目的の土地等については、企業会計上、一定の要件の下で貸借対照表日における時価等の注記が求められます。
時価の査定では、賃料水準、空室率、維持管理費、将来の修繕費、還元利回り等が重要な検討事項となります。
また、前回評価時点からの市場変動が限定的な場合には、一定の条件の下で指標等による調整が認められることもあります。
ただし、周辺市場の変化や建物の維持管理状態等を確認し、合理的な時価を把握する必要があります。
8.財務諸表目的の鑑定評価で重要なこと
これら4分野に共通するのは、評価の目的、価格時点、対象不動産の範囲、重要性及び調査条件を明確にすることです。
特に企業結合や減損会計に伴う評価では、不動産鑑定士だけでなく、依頼企業の経理・財務担当者、公認会計士、監査法人等との情報共有が重要となります。
不動産鑑定評価は、単に金額を算出するだけでなく、その価格がどのような条件、資料、評価手法に基づいて求められたのかを合理的に説明する業務でもあります。
企業会計に用いられる評価であるからこそ、評価の客観性と説明可能性が求められます。
9.おわりに ― 長野県内の企業結合・M&Aに伴う不動産鑑定評価
企業の合併・買収(M&A)、事業承継、会社分割などに際しては、保有不動産の時価を適切に把握することが重要です。
特に、工場、倉庫、事業所、商業施設などの事業用不動産は、一般的な住宅地や商業地とは異なる市場特性を有し、建物の仕様や設備、立地条件、継続利用の可能性等について専門的な分析が必要となります。
株式会社あおぎり不動産鑑定では、長野市を拠点として、長野県内の土地・建物、工場・倉庫等の事業用不動産について、不動産鑑定評価を行っています。
長野市、須坂市、中野市、飯山市、千曲市、上田市、松本市など、長野県内における企業合併・M&A・事業承継に伴う不動産の時価評価、PPA(取得原価の配分)、減損会計、財務諸表作成のための不動産鑑定評価についても、ご相談を承っております。
県外の企業、M&Aアドバイザリー会社、公認会計士・監査法人、不動産鑑定会社等からのご相談にも対応可能です。
不動産の評価対象、評価目的、納期等に応じて、適切な調査・評価方法をご提案いたします。
参考資料
- 公益社団法人日本不動産鑑定士協会連合会「財務諸表のための価格調査に関する実務指針」(2021年11月24日一部改正)
- 企業会計基準第21号「企業結合に関する会計基準」
- 企業会計基準第7号「事業分離等に関する会計基準」
- 企業会計基準第22号「連結財務諸表に関する会計基準」
- 国土交通省「財務諸表のための価格調査の実施に関する基本的考え方」
※本稿は実務指針等の一般的な概要を整理したものです。個別の会計処理や評価方法については、適用される会計基準及び案件の具体的条件に応じた検討が必要です。
あおぎり不動産鑑定
Five distinctive destinations for international buyers
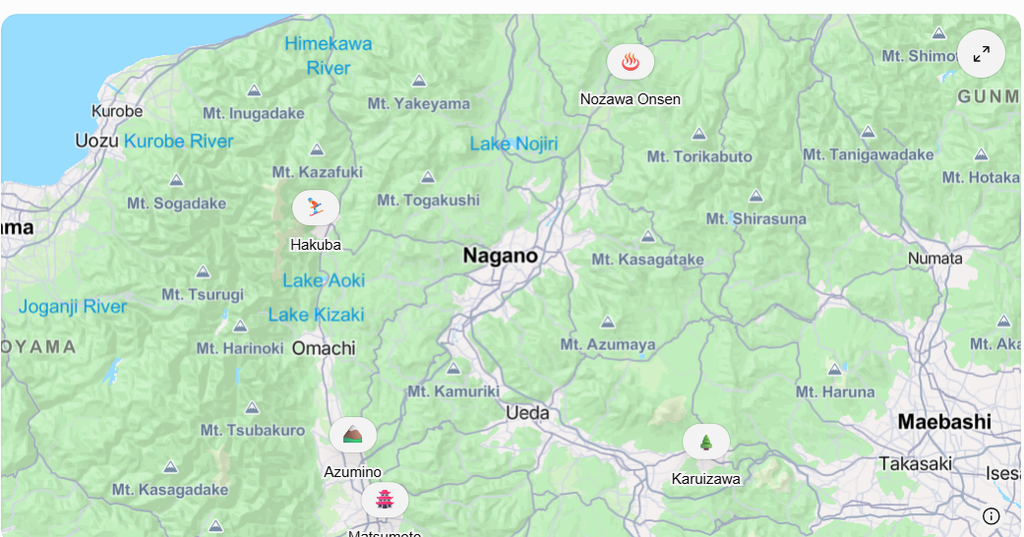
Nagano Prefecture offers a rare combination of mountain scenery, four distinct seasons, hot springs and attractive homes surrounded by nature.
Whether you are looking for a peaceful retreat, a luxury family holiday home or a mountain property for extended stays, Nagano has a great deal to offer.
However, choosing the right location is just as important as choosing the right house.
Here are five areas worth exploring.
1. Karuizawa — Elegant Forest Retreats Near Tokyo
Karuizawa is one of Japan’s most prestigious resort destinations, famous for its beautiful woodland environment, restaurants, shopping and elegant holiday homes.
Why choose Karuizawa?
- Approximately one hour from Tokyo Station by Shinkansen.
- Beautiful natural surroundings and established villa communities.
- Excellent restaurants, shopping and cultural attractions.
- Particularly convenient for regular family visits.
Things to consider: Property prices are relatively high, and spacious estates with large gardens may be difficult to find at an affordable price.
2. Hakuba — Powder Snow and Alpine Adventures
Hakuba is internationally renowned for its outstanding ski resorts and dramatic Northern Alps scenery.
In addition to winter sports, the area offers hiking, mountain biking and other outdoor activities throughout the warmer months.
Why choose Hakuba?
- Excellent skiing and powder snow.
- Spectacular mountain scenery.
- Outdoor activities throughout the year.
- Potential opportunities for holiday rental income, subject to applicable regulations.
Things to consider: Heavy snowfall, winter access, snow clearance and property maintenance require careful planning.
3. Azumino — Peaceful Countryside and Mountain Views
Azumino is an attractive destination for those seeking spacious gardens, peaceful rural surroundings and beautiful views of the Northern Alps.
The area offers a relaxed lifestyle with opportunities for trekking, cycling and visiting local hot springs.
Why choose Azumino?
- Beautiful countryside and mountain views.
- Spacious gardens and a peaceful environment.
- Access to hiking and outdoor activities.
- Convenient proximity to Matsumoto.
Things to consider: A car is often necessary for shopping and everyday travel, particularly in rural locations.
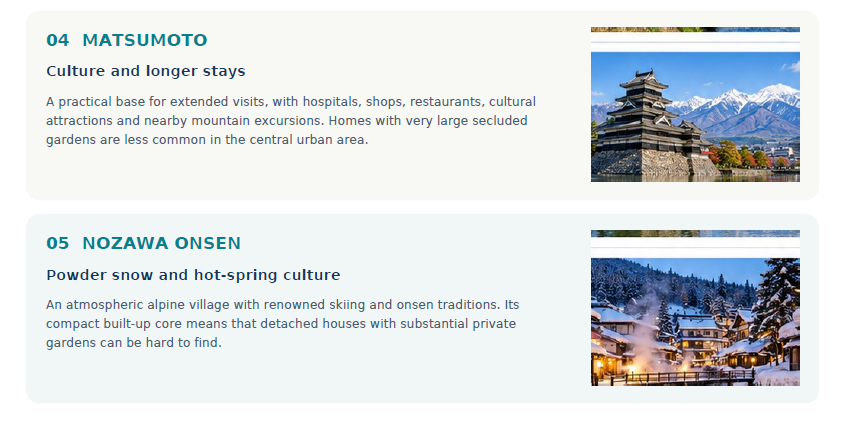
4. Matsumoto — Culture, Convenience and Extended Stays
Matsumoto combines the convenience of a regional city with excellent access to the mountains.
With hospitals, restaurants, supermarkets, cultural attractions and transport connections, it can be especially attractive for families planning to spend a month or longer in Japan.
Why choose Matsumoto?
- Good access to shops, hospitals and essential services.
- Historic Matsumoto Castle and a rich cultural environment.
- Nearby hiking and mountain excursions.
- A comfortable base for extended stays.
Things to consider: Properties in central locations may offer less privacy and smaller gardens than rural estates.
5. Nozawa Onsen — Traditional Japan and Exceptional Skiing
Nozawa Onsen is a charming mountain village famous for its natural hot springs, traditional Japanese atmosphere and excellent powder snow.
It offers a distinctive combination of Japanese culture and outdoor recreation.
Why choose Nozawa Onsen?
- Excellent skiing and winter scenery.
- Traditional Japanese hot-spring culture.
- Attractive atmosphere throughout the seasons.
- Potential holiday rental appeal, subject to local regulations and operating permissions.
Things to consider: The village is relatively compact and densely developed. Detached houses with generous private gardens are uncommon and rarely become available.
Buying a Countryside Home in Japan
Existing Homes vs. New Construction
A carefully maintained existing property can offer excellent value, mature landscaping and a shorter route to enjoying your new home.
Building a bespoke home is another option, particularly for buyers with specific architectural preferences. However, the total budget needs to include land, building construction, design fees, groundwork, utilities and landscaping.
Important Checks Before Purchasing
Buyers should carefully consider property condition, legal restrictions, road access, winter maintenance, natural-hazard risks and the costs of keeping a holiday home while away.
Professional advice and local knowledge can make the purchasing process significantly easier.
English-Language Property Assistance
Aogiri Real Estate Appraisal, based in Nagano, provides real estate appraisal and brokerage services.
We can assist international buyers with property research, viewings, price assessments, communication with Japanese agents and support throughout the purchasing process.
For overseas owners, we can also discuss separately agreed paid property care services, including inspections, cleaning, gardening, snow removal and repair coordination.
The best property is not simply the most beautiful house — it is the one that best fits your lifestyle.
Looking for Your Dream Home in Nagano?
Aogiri Real Estate Appraisal Co., Ltd. is a licensed real estate appraisal and brokerage company based in Nagano, Japan.
We assist international buyers with property searches, viewings, price assessments, negotiations and communication with Japanese real estate agents — all in English.
We can also arrange ongoing property care for overseas owners, including inspections, cleaning, gardening, snow removal and maintenance coordination.
Whether you are looking for a traditional Japanese house, a modern luxury villa or a peaceful countryside retreat, please feel free to contact us.
We would be delighted to help you find your ideal home in Nagano.
収益物件の価値を考える際には、年間の収益と価格の関係を示す「利回り」という指標がよく使われます。
例えば、年間の家賃収入が600万円で、物件価格が1億円だった場合、単純な表面利回りは6%です。
計算式は次のとおりです。
表面利回り = 年間の家賃収入 ÷ 物件価格 × 100
この場合は、600万円 ÷ 1億円 × 100 = 6%となります。
しかし、表面利回りには、管理費や修繕費、固定資産税、保険料などの運営費用が反映されていません。
そこで、年間の家賃収入600万円から運営費用180万円を差し引くと、年間の純収益は420万円になります。この純収益を物件価格1億円で割ると、4.2%です。
このように、運営費用を差し引いた収益に着目することで、物件が実際にどの程度の収益を生み出しているかを把握しやすくなります。
ただし、収益物件の価値は、現在の利回りだけで決まるものではありません。将来の家賃収入、空室の発生、大規模修繕の費用、売却時の価格なども重要な要素です。
例えば、現在は安定した収益を得られていても、5年後に屋上防水や外壁の修繕に500万円が必要になるかもしれません。また、10年後には建物の築年数が進み、現在と同じ価格で売却できるとは限りません。
反対に、賃貸需要が強い地域であれば、修繕を行うことで収益を維持し、将来も一定の価格で売却できる可能性があります。
そのため、収益物件を評価する際には、現在の収益だけでなく、将来の収益や費用、売却価格まで含めて検討することが大切です。
5.今売却するべきか、それとも保有を続けるべきか
収益物件を所有している場合、売却と保有のどちらを選ぶべきでしょうか。
これは、すべての物件に共通する正解があるわけではありません。判断するためには、現在売却した場合に得られる金額と、保有を続けた場合に得られる収益や将来の売却代金を比較する必要があります。
ここでは、現在の物件価格を8,000万円、年間の家賃収入から運営費用を差し引いた純収益を420万円と仮定し、3つのシナリオを比較してみます。
ケース1:現在売却する場合
現在の売却価格が8,000万円であれば、売却によって将来の空室リスクや修繕費の負担を避け、売却代金を別の投資や生活資金に活用できます。
もちろん、実際に手元に残る金額は、仲介手数料などの売却費用、税金、借入金の残債などによって変わります。
ここでは比較を分かりやすくするため、売却費用や税金、借入金の残債を考慮する前の金額を8,000万円とします。
ケース2:5年後に500万円の修繕を行い、10年後に8,500万円で売却する場合
次に、今すぐ売却せず、10年間保有するケースを考えてみます。
前提条件は次のとおりです。
- 現在の物件価格:8,000万円
- 年間の純収益:420万円
- 保有期間:10年間
- 5年後の大規模修繕費:500万円
- 10年後の売却価格:8,500万円
10年後の売却価格は、現在の想定価格8,000万円より500万円高い設定です。
このケースでは、保有期間中に家賃収入から運営費用を差し引いた純収益を得られる一方、5年後には500万円の修繕費が発生します。そして、10年後に8,500万円で売却する想定です。
ただし、将来のお金と現在のお金は同じ価値ではありません。将来受け取る家賃収入や売却代金を現在の価値に換算するには、「割引率」を用います。
ここでは、計算例として割引率を年4%と仮定します。年間の純収益420万円が10年間続き、各年末に受け取れるものとすると、家賃収入の現在価値は約3,407万円です。
また、5年後の修繕費500万円の現在価値は約411万円、10年後の売却代金8,500万円の現在価値は約5,746万円となります。
これらを合計すると、保有を続けた場合の収益と売却代金の現在価値は、約8,741万円です。
| 項目 | 現在価値の試算 |
|---|---|
| 10年間の純収益 | 約3,407万円 |
| 5年後の修繕費 | 約▲411万円 |
| 10年後の売却代金 | 約5,746万円 |
| 合計 | 約8,741万円 |
この単純な試算では、現在売却する場合の8,000万円に対して、保有を続けた場合の現在価値は約741万円大きくなります。
ただし、これは「必ず保有したほうが有利」という意味ではありません。家賃収入が10年間一定で続き、修繕費が500万円に収まり、10年後に8,500万円で売却できるという前提に基づいた計算です。
実際には、空室の増加、賃料の下落、追加修繕、売却価格の下落などによって結果が変わります。
ケース3:家賃収入が減少し、10年後の売却価格も下がる場合
では、賃貸経営が想定どおりに進まなかった場合はどうでしょうか。
例えば、最初の5年間は年間純収益420万円を確保できても、6年目以降は空室の増加や賃料の下落によって、年間純収益が300万円に減少したとします。
さらに、5年後には500万円の修繕費が必要となり、10年後の売却価格も7,000万円に下がったと仮定します。
この場合、同じ割引率4%で計算すると、次のようになります。
| 項目 | 現在価値の試算 |
|---|---|
| 最初の5年間の純収益 | 約1,870万円 |
| 6年目から10年目の純収益 | 約1,051万円 |
| 5年後の修繕費 | 約▲411万円 |
| 10年後の売却代金 | 約4,731万円 |
| 合計 | 約7,241万円 |
このケースでは、保有を続けた場合の現在価値は約7,241万円となり、現在売却する場合の8,000万円を下回ります。
つまり、家賃収入の減少や将来の売却価格の下落が見込まれる場合には、今売却することが合理的な選択肢になる可能性があります。
なお、このケースでは、ケース2と比べて家賃収入と売却価格の前提を変更しています。将来の収益や価格をどのように想定するかによって、判断結果が大きく変わることが分かります。
3つのケースを比較すると
| シナリオ | 保有を続けた場合の現在価値 | 現在売却する場合の8,000万円との比較 |
|---|---|---|
| ケース1 | — | 現在売却 |
| ケース2:収益が安定 | 約8,741万円 | 保有継続の試算が約741万円上回る |
| ケース3:収益・売却価格が下落 | 約7,241万円 | 現在売却の試算が約759万円上回る |
※ケース1の8,000万円は、現在売却する場合の比較基準です。上記の金額は説明用の試算であり、実際の鑑定評価額や売却後の手取り額を示すものではありません。
不動産鑑定士は、将来の収益と費用も考慮して価値を判断する
このように、収益物件の価値を判断する際には、現在の家賃収入や利回りだけを見るのでは不十分です。
保有を続けた場合に得られる収益、将来必要となる修繕費、売却時に見込まれる価格などを複数のシナリオに分けて分析し、それぞれの金額を現在価値に換算することで、売却と保有を比較することができます。
実際の不動産鑑定では、対象物件の賃料水準や空室率、経費、修繕計画、建物の状態、地域の賃貸需要、将来の市場動向などを踏まえて検討します。また、借入金の返済や税金、売却費用を考慮する場合には、物件そのものの収益価値と、所有者の手元に残る金額を分けて整理する必要があります。
「現在は収益が出ているから保有を続ける」「築年数が古くなったから売却する」といった単純な判断ではなく、将来の収益とリスクを具体的な数字に置き換えて比較することが、納得できる意思決定につながります。
収益物件の売却や保有について迷われている方は、現在の価値を把握するだけでなく、将来の収益や費用を踏まえた検討も大切です。
土地の価格を調べるとき、多くの方は「近所の土地が1坪80万円で売れたから、自分の土地も同じくらいだろう」と考えるかもしれません。
しかし、同じ地域にあり、面積もほぼ同じ土地であっても、実際の価格には差が生じることがあります。
その理由の一つが、土地の形状や道路との接し方です。
例えば、道路に広く接した整形地と、細い通路の奥に宅地が広がる旗竿地。あるいは、道路に一面だけ接する土地と、二つの道路に接する角地。それぞれ、建物の配置、駐車場の確保、日当たり、使いやすさなどが異なります。
では、こうした違いを不動産鑑定士はどのように分析し、価格に反映するのでしょうか。
今回は、具体的な数値例を使いながら、土地の価値を判断する際の考え方を解説します。
1.旗竿地は、通路部分と奥の宅地部分を分けて考える
旗竿地とは、道路に接する細長い通路部分と、その奥に広がる宅地部分からなる土地です。道路から見ると、竿の先に旗が付いたような形をしていることから、この名前で呼ばれます。
旗竿地だからといって、必ず大幅に価格が下がるわけではありません。通路の幅、長さ、奥の宅地部分の形状、建築計画、周辺の需要などによって評価は変わります。
具体例:面積は同じでも、使い勝手が違う2つの土地
次の2つの土地を比較してみましょう。
- A土地:道路に間口10mで接する、面積200㎡の整形地
- B土地:幅2m・長さ15mの通路部分と、その奥に広がる宅地部分からなる、面積200㎡の旗竿地
B土地の通路部分は、幅2m×長さ15m=30㎡です。したがって、奥の宅地部分は概算で170㎡となります。
A土地は、道路に広く接しているため、建物や駐車場の配置を比較的自由に計画できます。
一方、B土地では、通路部分が道路から奥の宅地までの出入りに使われます。通路の幅や長さによっては、車の出入り、駐車場の設置、建築工事の際の搬入などに制約が生じることがあります。
この違いが、土地の価格に影響する可能性があります。
通路部分と宅地部分の価値を分けて検討する
不動産鑑定では、旗竿地全体を一律に評価するだけでなく、必要に応じて通路部分と奥の宅地部分に分け、それぞれの利用価値を検討する方法が考えられます。
例えば、周辺の標準的な整形地の価格を1㎡当たり20万円と仮定します。
以下は、評価の考え方を示すための仮定による計算例です。
| 区分 | 面積 | 仮定する単価 | 試算額 |
|---|---|---|---|
| 通路部分 | 30㎡ | 8万円/㎡ | 240万円 |
| 奥の宅地部分 | 170㎡ | 18万円/㎡ | 3,060万円 |
| 合計 | 200㎡ | — | 3,300万円 |
この例では、通路部分は標準的な整形地の単価の40%、奥の宅地部分は90%として計算しています。
ただし、この40%や90%は説明用に設定した仮定であり、実際の鑑定評価で一律に使う補正率ではありません。
通路部分は、単独で建物を建てるための土地として利用できるとは限らず、主として奥の宅地への出入りに使われます。そのため、通常の宅地と同じ単価で評価することが適切でない場合があります。
一方、奥の宅地部分についても、通路が長いことで建物の配置や採光、通風、駐車場の計画などに影響が生じることがあります。
そのため、単純に「通路部分は40%、奥の部分は90%」と決めるのではなく、土地全体としてどのような建物が建てられ、どの程度使いやすいかを検討することが重要です。
また、通路部分と宅地部分を分けて計算した結果を、そのまま最終的な鑑定評価額とするとは限りません。土地全体の一体的な利用価値や市場での取引傾向も確認する必要があります。
2.間口が狭い土地は、なぜ価格に影響するのか
土地の価格を左右するのは、面積だけではありません。道路に接している幅、すなわち「間口」も重要な要素です。
例えば、面積が150㎡の土地が2つあったとします。
- A土地:間口10m、奥行15m
- B土地:間口5m、奥行30m
どちらも面積は150㎡ですが、土地の形状は大きく異なります。
A土地は間口に余裕があるため、建物の配置や駐車スペースを計画しやすい可能性があります。
一方、B土地は間口が狭く奥行が長いため、建物の配置によっては採光や通風を確保しにくくなったり、駐車場の設置に制約が生じたりする可能性があります。
ただし、間口が狭い土地でも、奥行や周辺環境、建築可能な建物の種類によっては十分に利用できる場合があります。重要なのは、間口の数字だけで判断しないことです。
公的な評価基準では、間口や形状の違いをどう扱うのか
参考になるのが、固定資産税や相続税の土地評価における補正の考え方です。
国税庁の「宅地のその他の評価方法」では、間口が狭小な宅地について、奥行価格補正率に加えて間口狭小補正率などを用いて評価する方法が説明されています。また、不整形地についても、形状に応じた補正を行う仕組みがあります。
参考:国税庁「宅地のその他の評価方法」
https://www.keisan.nta.go.jp/r7yokuaru_sp/zoyozei/zaisanhyoka/takuchihyoka/scid2002.html
このような評価方法は、間口や形状によって土地の利用価値が変わることを、一定のルールに基づいて数値化する考え方です。
ただし、ここで注意したいのは、相続税評価や固定資産税評価の補正率を、そのまま市場での売買価格の減価率として使うことはできないという点です。
税務上の評価と、不動産鑑定における正常な市場価値の判断では、評価の目的や前提が異なります。
実際の売買価格を考える際には、周辺で取引された類似土地との比較や、建築計画上の制約、買主がどのように土地を利用するかなどを総合的に検討します。
3.埼玉県の公表資料から考える「不整形地の評価」
埼玉県の公表資料にも、土地評価の考え方を理解するうえで参考になる資料があります。
埼玉県越谷市が公表した公有財産の処分に関する資料では、「越谷市過小宅地等処分価格算定要領」の補正率を用いた計算例が示されています。
その例では、想定整形地の面積が約3,678.54㎡であるのに対して、対象となる不整形地の面積が19.88㎡であり、かげ地割合を約99%と算出しています。そのうえで、同要領の不整形地補正率表から補正率0.70を適用し、基本価格17,000円/㎡に補正率と面積を乗じて処分価格を試算しています。
計算式は次のとおりです。
17,000円/㎡ × 0.70 × 19.88㎡ = 236,572円
この例は、面積が小さく、形状上の制約が大きい土地について、補正率を用いて価格を算定した実例です。
ただし、これは越谷市の特定の公有財産処分に関する算定例であり、一般の住宅地や旗竿地すべてに補正率0.70を適用するという意味ではありません。
また、埼玉県が公表する固定資産税の評価方法の説明によれば、固定資産税の土地評価は、総務大臣が定める固定資産評価基準に基づき、市町村長が行うものです。評価の具体的な取り扱いは、適用される基準や対象となる土地によって異なります。
参考:埼玉県「埼玉県固定資産評価審議会」
https://www.pref.saitama.lg.jp/a0107/zeisei/koteishin.html
このような公的資料を参考にすることで、土地の形状による利用上の制約を、感覚だけでなく、一定の基準に沿って考えることができます。
ただし、不動産鑑定士が実際の市場価値を判断する場合には、公的評価の補正率を機械的に当てはめるのではなく、対象地の個別性と市場の実態を確認することが重要です。
4.角地は中間画地より高いのか
角地とは、二つの道路が交差する部分に位置し、通常は二方向の道路に接している土地です。
一般的には、角地には次のような利点があります。
- 二方向から出入りできる場合がある
- 建物の配置や玄関の位置を選びやすい
- 日当たりや通風を確保しやすい場合がある
- 店舗や事務所などでは視認性が高まる場合がある
そのため、条件が同程度であれば、角地が中間画地より高く評価されることがあります。
しかし、角地だから必ず高いとは限りません。
例えば、交通量の多い道路に面していて騒音が大きい土地、歩行者や車両の通行が多く落ち着いた住環境を確保しにくい土地、隅切りなどによって利用できる部分が制限される土地では、角地の利点が十分に価格に反映されない場合もあります。
角地と中間画地を比較する具体例
次の2つの土地を考えてみます。
- A土地:面積150㎡、住宅街の中間画地
- B土地:面積150㎡、同じ住宅街の角地
両土地の周辺環境や駅からの距離、土地面積などが同程度であれば、角地の利点がどの程度価格に反映されているかを比較することができます。
例えば、中間画地の価格を3,000万円と仮定し、角地の価格が3,150万円であれば、差額は150万円、比率は5%です。
この場合、角地の価格は中間画地より5%高いことになります。
ただし、この5%は説明のために設定した仮定であり、角地に一律に適用できる補正率ではありません。
実際の鑑定評価では、近隣の角地と中間画地の取引事例を比較し、道路条件や周辺環境などの違いを調整して、角地の利点が市場でどの程度評価されているかを検討します。
5.不動産鑑定士は、収益性からも土地の価値を検証する
角地と中間画地の価値の違いを分析する際には、周辺の取引事例を比較する方法だけでなく、その土地にどのような建物を建て、どの程度の収益を得られるかという観点から検討することもあります。
例えば、店舗や賃貸住宅を建築できる地域では、土地の形状や道路条件によって、建物の配置、賃貸面積、駐車場の確保、入居者の動線などが変わる可能性があります。
そこで、土地ごとに合理的な建築計画を想定し、収益性の違いを比較します。
具体例:同じ150㎡の土地でも、建築計画が変わる
仮に、同じ地域にある150㎡の土地について、次のような計画を想定します。
A土地:中間画地
- 賃貸住宅を建築
- 想定年間賃料収入:480万円
- 空室損失や運営費用など:年間120万円
- 想定純収益:年間360万円
B土地:角地
- 道路条件を活用した賃貸住宅を建築
- 想定年間賃料収入:500万円
- 空室損失や運営費用など:年間125万円
- 想定純収益:年間375万円
この仮定では、角地の純収益は年間15万円多くなります。
仮に、両土地について同じ還元利回り4.5%を適用して単純に収益価格を試算すると、次のようになります。
- A土地の収益価格の参考値:360万円 ÷ 4.5% = 8,000万円
- B土地の収益価格の参考値:375万円 ÷ 4.5% ≒ 8,333万円
この単純計算では、収益価格の差は約333万円となります。
ただし、この計算は、土地の価格そのものを直接算定したものではありません。建物の建築費やその他の費用を考慮していないため、土地価格の比較にそのまま使うことはできません。
実際には、想定建物の建築費、設計費、資金調達費用、維持管理費、空室リスク、事業期間などを考慮する必要があります。また、土地と建物を一体とした収益価格を求めたうえで、建物に帰属する価値や必要な費用などを検討し、土地の価値を分析する方法もあります。
さらに、角地であっても、建物の配置が制限されたり、建築可能な床面積が増えなかったりする場合には、収益性が必ずしも高まるとは限りません。
つまり、角地の価値は、単に道路が二方向にあるという理由だけで決まるものではありません。その土地を使ってどのような事業や建築が可能であり、市場参加者がその利点をどの程度評価するかを検討することが重要です。
6.土地の価格は「面積×近隣の坪単価」だけでは決まらない
ここまで見てきたように、土地の価値にはさまざまな要素が関係します。
- 道路に接する間口の広さ
- 土地の形状や奥行
- 旗竿地における通路部分の長さや幅
- 建物や駐車場の配置のしやすさ
- 日当たり、通風、騒音などの周辺環境
- 建築できる建物の種類や規模
- その地域における買主の需要
- 賃貸住宅や店舗などとして利用した場合の収益性
これらの条件は、土地ごとに異なります。
例えば、旗竿地でも、通路が短く、奥の宅地部分が整った形状で、十分な駐車スペースを確保できる土地であれば、利用上の制約は比較的小さいかもしれません。
一方、面積が広くても、間口が極端に狭く、建物の配置が難しい土地では、面積に見合う利用価値を確保できないことがあります。
また、角地についても、道路条件や建築計画によって利点の程度が異なるため、単純な補正率だけでは価値を判断できません。
不動産鑑定士は、周辺の取引事例や公的な評価資料を参考にしながら、対象となる土地の個別的な条件を分析し、市場においてどの程度の価格が形成されるかを検討します。
7.所有している土地の価値を知りたい方へ
土地の売却や相続を考える際には、面積や近隣の坪単価だけで判断せず、土地の形状や道路との接し方まで含めて価値を把握することが大切です。
特に、旗竿地、間口の狭い土地、角地、変形地などは、一般的な整形地と同じ考え方だけでは評価が難しい場合があります。
「自分の土地は、近隣の整形地と比べてどのくらい価値が違うのだろうか」
「相続人の間で土地を分ける場合、形状による価値の差をどのように考えればよいのだろうか」
「売却する前に、土地の適正な価値を確認しておきたい」
こうした疑問がある場合には、土地の形状や利用状況を踏まえて、専門家に評価を相談することも一つの方法です。
あおぎり不動産鑑定では、土地の個別的な条件や市場の状況を踏まえ、不動産の価値を多角的に検討することを大切にしています。
土地の価格は、面積だけでは決まりません。その土地がどのように利用できるのか、そして市場でどのように評価されるのか。 その両面から考えることが、適切な価値判断につながります。
あおぎり不動産鑑定
親が亡くなり、実家や土地を相続することになった。
相続人が一人であれば、手続きの問題はあっても、不動産を誰が取得するかで意見が分かれることはありません。しかし、兄弟姉妹が複数いる場合、不動産の分け方が大きな問題になることがあります。
「兄は実家を相続するのだから、自分は現金を多くもらいたい」
「実家には思い出があるので売りたくない」
「不動産の価値は3,000万円くらいだと聞いたが、本当にその金額でよいのだろうか」
このようなご相談で大切なのは、まず相続する不動産の価値を正しく把握することです。
今回は、架空の事例をもとに、不動産の相続で知っておきたい価格の考え方について解説します。
1.相続する財産の大半が不動産だった場合
例えば、父親が亡くなり、長男と次男の2人が相続人になったとします。母親はすでに亡くなっており、父親には借入金などの大きな債務はなく、遺言や特別な事情もないものとします。
父親の財産は、次のとおりです。
- 預貯金:1,000万円
- 自宅の土地・建物:3,000万円
- 相続財産の合計:4,000万円
ここでは、自宅の価値を3,000万円と仮定します。
相続人が長男と次男の2人で、それぞれの法定相続分が2分の1である場合、法定相続分を金額に置き換えると、それぞれ2,000万円となります。
ところが、財産のうち3,000万円が自宅であり、現金は1,000万円しかありません。
長男が実家に住み続けたいと考えて自宅を相続する場合、問題になるのは、次男にどのように財産を分けるかということです。
自宅を売却せずに長男が取得するのであれば、預貯金だけでは、次男に法定相続分に相当する2,000万円を渡すことができません。
そこで考えられるのが、長男が自分の預貯金などから次男に現金を支払う「代償分割」という方法です。
ただし、長男に十分な資金があるかどうかによって、実際に選択できる方法は変わってきます。
2.長男の預貯金によって、財産の分け方はどう変わるのか
それでは、長男が自宅を取得する場合について、長男自身が持っている預貯金の額によって、どのような違いが生じるのかを具体的に見ていきましょう。
前提となる相続財産は、自宅3,000万円、父親の預貯金1,000万円、合計4,000万円です。長男と次男の法定相続分は、それぞれ2,000万円と仮定します。
ケース① 長男に1,000万円以上の預貯金がある場合
長男自身に、少なくとも1,000万円の支払いに充てられる資金がある場合です。
例えば、長男が自分の預貯金を1,200万円持っていたとします。
この場合、長男は父親から相続する自宅3,000万円を取得し、次男には父親の預貯金1,000万円を取得してもらいます。
さらに、長男が自分の預貯金から次男に1,000万円を支払えば、次のように財産を分けることができます。
| 項目 | 長男 | 次男 |
|---|---|---|
| 相続する自宅 | 3,000万円 | 0円 |
| 父親から相続する預貯金 | 0円 | 1,000万円 |
| 長男から次男への支払い | ▲1,000万円 | +1,000万円 |
| 最終的な取得額 | 2,000万円 | 2,000万円 |
このように、長男が自分の資金から1,000万円を支払うことができれば、両者の取得額をそれぞれ2,000万円にそろえることができます。
長男にとっては、実家を売却せずに取得できることがメリットです。次男にとっても、現金で2,000万円を受け取ることができるため、不動産を共有することなく財産を取得できます。
ただし、長男に1,000万円の預貯金があったとしても、そのすべてを支払いに充てられるとは限りません。自身の住宅ローンや生活費、子どもの教育費などを考慮する必要があります。
重要なのは、預貯金が1,000万円あるかどうかだけでなく、実際に1,000万円を支払っても生活に支障がないかという点です。
ケース② 長男の預貯金が500万円の場合
次に、長男の預貯金が500万円しかない場合を考えてみましょう。
この場合、長男が自分の預貯金をすべて使ったとしても、次男に1,000万円を支払うことはできません。
仮に、長男が500万円を支払うことについて合意できた場合、財産の分け方は次のようになります。
| 項目 | 長男 | 次男 |
|---|---|---|
| 相続する自宅 | 3,000万円 | 0円 |
| 父親から相続する預貯金 | 0円 | 1,000万円 |
| 長男から次男への支払い | ▲500万円 | +500万円 |
| 最終的な取得額 | 2,500万円 | 1,500万円 |
この場合、長男は2,500万円、次男は1,500万円を取得することになります。
それぞれの法定相続分である2,000万円ずつにはなりません。
もっとも、法定相続分は、必ずすべての相続で機械的に同額の財産を取得しなければならないという意味ではありません。遺産分割では、相続人全員の合意によって異なる分け方をすることもできます。
ただし、次男がこの分け方に納得するとは限りません。
長男が実家に住み続けたいと考えていても、次男が「自分も法定相続分に相当する財産を取得したい」と希望すれば、話し合いが難しくなる可能性があります。
長男が不足分の500万円を金融機関から借り入れる方法も考えられますが、借入れが認められるか、返済が可能かなどを確認しなければなりません。
また、ほかの資産がある場合には、それを含めて分け方を検討することもできます。
ケース③ 長男に預貯金がほとんどない場合
では、長男自身に預貯金がほとんどない場合はどうでしょうか。
例えば、長男は現在の収入で生活しており、まとまった現金を持っていないものとします。
長男が自宅を取得する場合、父親の預貯金1,000万円を次男に渡すことはできます。しかし、それだけでは次男の取得額は1,000万円にとどまり、法定相続分に相当する2,000万円には届きません。
このような場合、長男が自宅を取得することを前提にすると、資金面で調整が難しくなります。
考えられる選択肢としては、次のようなものがあります。
① 自宅を売却する
長男も次男も自宅に住む必要がないのであれば、自宅を売却し、売却代金と預貯金を合わせて分ける方法があります。
仮に自宅が3,000万円で売れ、預貯金1,000万円と合わせて4,000万円になれば、売却費用や税金などを考慮する前の金額では、それぞれ2,000万円ずつ分けることができます。
実際には、仲介手数料などの費用や、売却に伴う税金が発生する場合があるため、手取り額を確認する必要があります。
② 長男が資金を借り入れて代償金を支払う
長男がどうしても自宅を取得したい場合には、金融機関からの借入れなどによって代償金を準備する方法も考えられます。
ただし、融資が受けられるかどうかは、長男の収入や年齢、返済能力、担保の状況などによって異なります。
実家を取得できたとしても、無理な借入れによってその後の生活が苦しくなってしまっては、本来の目的を達成できません。
③ 不動産を共有する
長男と次男が不動産を共有する方法もあります。
しかし、共有すると、将来の売却や利用方法、修繕費の負担などをめぐって意見が分かれる可能性があります。
一時的に問題を解決するために共有にするのではなく、将来どのように管理し、いつ処分するのかまで考えておくことが大切です。
このように、長男の資金が不足している場合には、自宅を取得することだけにこだわらず、売却や借入れ、ほかの財産を含めた分割方法などを比較して検討する必要があります。
3.そもそも、自宅には本当に3,000万円の価値があるのか
ここまでの事例では、自宅の価値を3,000万円と仮定して説明してきました。
しかし、実際の相続では、そもそも自宅がいくらの価値を持っているのか分からないことも少なくありません。
例えば、長男は「近所の家が3,000万円で売れたのだから、実家も3,000万円くらいだろう」と考えている一方、次男は「建物が古いので、もっと安いのではないか」と考えているとします。
このような場合、実家の価格について共通の認識がないまま話し合いを進めても、意見が食い違う可能性があります。
また、土地の形状や道路との関係、建物の状態、周辺の取引事例などによって、不動産の価値は変わります。
固定資産税評価額や相続税評価額を確認することも大切ですが、これらはそれぞれ課税上の目的に応じた評価であり、実際に売買する場合の価格と一致するとは限りません。
そこで選択肢の一つとなるのが、不動産鑑定士による不動産鑑定評価です。
不動産鑑定士は、対象となる不動産の個別の条件や市場動向、取引事例などを調査し、評価の目的に応じて不動産の経済価値を判定します。
もちろん、鑑定評価額が将来の売却価格を保証するものではありません。また、相続が発生する時点までに地価や建物の状態が変化する可能性もあります。
それでも、現在の不動産の価値を専門的な立場から把握しておくことは、将来の相続について家族で話し合う際の重要な材料になります。
4.親御さんがご存命のうちに、不動産の価値を把握しておくという選択肢
相続については、実際に相続が発生してから考えるものと思われがちです。
しかし、親御さんがご存命のうちに不動産の価値を把握しておくことにも、大きな意味があります。
例えば、70代の父親が、長年住んできた自宅と預貯金を所有しているとします。
将来、自宅を長男が取得することになりそうですが、次男にもできるだけ公平に財産を残したいと考えています。
ところが、自宅の価値が分からなければ、どの程度の財産を長男が取得することになるのか、また、次男に現金をどの程度残す必要があるのかを具体的に考えることが難しくなります。
そこで、親御さんが元気なうちに、不動産鑑定評価などを通じて自宅の価値を把握しておけば、例えば次のような検討ができます。
- 自宅を長男に相続させる場合、ほかの相続人にどの程度の財産を残せるか。
- 預貯金だけで公平な分け方が難しい場合、生命保険やほかの資産も含めて対策を検討する必要があるか。
- 自宅を売却して現金化することも選択肢に入れるべきか。
- 将来の相続に備えて、遺言書の作成などを専門家に相談する必要があるか。
例えば、自宅の価値が3,000万円程度で、預貯金が1,000万円しかないと分かれば、自宅を取得する相続人がほかの相続人に代償金を支払うための資金を、どのように確保するかという問題を早い段階から考えることができます。
反対に、自宅の価値が想定よりも低かった場合には、財産の分け方について別の選択肢を検討できるかもしれません。
大切なのは、評価額だけで相続の結論を決めることではありません。不動産の価値を把握したうえで、親御さん自身の希望や家族の状況を踏まえ、将来の選択肢を考えておくことです。
なお、生前に行う不動産鑑定評価は、その評価時点における不動産の価値を示すものです。実際に相続が発生した際には、その時点での不動産の価値や税務上の評価方法などを改めて確認する必要があります。
5.不動産の価値を知ることが、相続対策の第一歩になる
相続では、不動産の価値が分からないことが、相続人同士の話し合いを難しくする一因となることがあります。
特に、財産の大半が自宅や土地である場合には、現金だけで法定相続分に近い分け方を実現できるとは限りません。
自宅を取得したい相続人に十分な預貯金があれば、代償金を支払う方法が考えられます。一方、資金が不足している場合には、自宅の売却や借入れ、ほかの財産を含めた分割方法などを検討する必要があります。
そして、こうした検討を始める前提となるのが、そもそも不動産にどの程度の価値があるのかを把握することです。
親御さんがご存命のうちに不動産の価値を確認しておけば、将来の相続について家族で話し合うための材料になります。
「自宅を長男に残したいが、次男にもできるだけ公平に財産を残したい」
「不動産の価値が分からず、将来の相続で家族が揉めないか心配」
「今のうちに不動産の価値を把握し、相続に備えておきたい」
このようなお悩みがある方は、まずは所有する不動産の価値を把握することから始めてみてはいかがでしょうか。
不動産鑑定評価は、相続について考える際の一つの判断材料になります。必要に応じて税理士や弁護士などの専門家にも相談しながら、家族にとって納得できる相続の準備を進めることが大切です。
※本記事の金額は説明のための架空の事例です。実際の不動産価格や相続財産の分け方は、個別の事情によって異なります。
あおぎり不動産鑑定
「自宅を売ろうかと考えているのですが、いくらくらいで売れるのでしょうか?」
不動産鑑定士として、お客様からこのようなご相談をいただくことがあります。
ご自宅の売却を考える理由は、人それぞれです。
子どもが独立して家が広すぎると感じるようになった方、老後の生活資金に不安を感じている方、相続のことを考えて不動産を整理しておきたい方。あるいは、長年住み慣れた家を離れ、便利なマンションや高齢者向け住宅への住み替えを考えている方もいらっしゃいます。
そうしたご相談を受けたとき、私たちが最初に考えるのは、単純に「この家はいくらで売れるか」ということだけではありません。
「そもそも、なぜ売りたいのか。本当に今、売る必要があるのか」
まずは、ここから一緒に考えていきます。
不動産の売却は、大きなお金が動く人生の重要な選択です。だからこそ、売却価格だけで判断するのではなく、お客様の資産全体や今後の生活まで見据えて考えることが大切だと思っています。
今回は、70歳の方から自宅の売却についてご相談を受けた場合を想定し、2つの事例をご紹介します。
※ 以下の金額や人物設定は、考え方を説明するための架空の事例です。実際の判断は、それぞれの資産状況や生活設計によって異なります。
事例1 70歳・自宅の価値は3,000万円。今のうちに住み替えを考えたいAさん
Aさんは70歳。長年住み続けてきた戸建て住宅で、現在は夫婦2人で暮らしています。
子どもたちは独立し、家の中には使っていない部屋も増えました。庭の手入れや建物の維持管理も、以前より負担に感じるようになっています。
そこでAさんは、「元気なうちに住み替えをしたほうがよいのではないか」と考え、自宅の売却について相談にいらっしゃいました。
まずは、Aさんの資産状況を整理してみます。
Aさんの資産状況
| 項目 | 金額・状況 |
|---|---|
| 年齢 | 70歳 |
| 預貯金・金融資産 | 4,500万円 |
| 自宅の時価(想定) | 3,000万円 |
| 住宅ローン | なし |
| 年金収入 | 月22万円 |
| 毎月の生活費 | 月25万円 |
| 家族構成 | 夫婦2人 |
Aさんの場合、預貯金などの金融資産が4,500万円あり、住宅ローンもありません。
一方で、年金収入だけでは毎月の生活費を賄いきれず、月3万円程度の不足が生じています。また、今後は建物の修繕費や医療・介護にかかる費用なども考えておきたいところです。
では、この場合、自宅を売却したほうがよいのでしょうか。
まず考えたいのは、売却後の暮らしです
仮に自宅を3,000万円で売却できたとしても、その金額がそのまま手元に残るわけではありません。
仲介手数料などの売却費用がかかりますし、住み替え先を購入するのであれば、その購入費用や諸費用も必要です。
例えば、売却後に2,000万円程度のマンションを購入するとしたらどうでしょうか。
売却代金から住み替え費用を差し引いた資金が残りますが、その一方で、マンションの管理費や修繕積立金など、新たな住居費も発生します。
戸建てを維持する負担が軽くなる可能性がある反面、毎月の固定費が増える可能性もあります。
また、現在の家に住み続ければ、住み替えに伴う費用や引っ越しの負担を避けられます。長年暮らしてきた地域で、安心して生活を続けられるというメリットもあります。
つまり、Aさんにとって大切なのは、単に3,000万円で売れるかどうかではなく、売った場合と売らなかった場合で、今後の生活がどう変わるのかを比較することです。
Aさんの場合、売却を具体的に検討する余地がありそうです
Aさんは、金融資産をある程度保有しており、住宅ローンもありません。さらに、家の維持管理に負担を感じていて、住み替えという具体的な希望もあります。
そのため、売却して暮らしやすい住まいに移ることは、十分に検討できる選択肢のひとつです。
ただし、必ずしも今すぐ売る必要があるとは限りません。
例えば、希望する住み替え先が見つかっていないのであれば、まずは購入費用や毎月の住居費を調べ、生活設計を立ててから売却を進める方法もあります。
反対に、希望する住み替え先が見つかり、売却後の資金計画にも無理がなければ、元気に動けるうちに住み替えを進めることが、将来の安心につながるかもしれません。
このように、Aさんの場合は、自宅の売却を前向きに検討しながら、資産と生活の両面から具体的な計画を立てていくことが考えられます。
大切なのは、「自宅が3,000万円で売れるから売る」という判断ではなく、「売ることで、これからの暮らしがよりよいものになるか」という視点です。
事例2 70歳・自宅の価値は3,500万円。老後資金が心配なBさん
次は、同じ70歳でも、少し事情の異なるBさんのケースです。
Bさんは長年働き、住宅ローンを完済しました。現在は持ち家で一人暮らしをしています。
年金を受け取りながら生活していますが、物価の上昇や将来の医療・介護費用が気になり始めました。
「自宅を売れば3,000万円以上になるかもしれない。それなら、売却して老後資金に充てたほうが安心なのではないか」
そう考え、相談にいらっしゃいました。
Bさんの資産状況
| 項目 | 金額・状況 |
|---|---|
| 年齢 | 70歳 |
| 預貯金・金融資産 | 1,200万円 |
| 自宅の時価(想定) | 3,500万円 |
| 住宅ローン | なし |
| 年金収入 | 月16万円 |
| 毎月の生活費 | 月21万円 |
| 家族構成 | 一人暮らし |
Bさんの場合、金融資産は1,200万円、自宅の時価は3,500万円と想定しています。
年金収入は月16万円、生活費は月21万円ですから、単純計算では毎月5万円の不足が生じています。
年間では60万円です。仮に同じ収支が続けば、10年間で600万円の取り崩しになります。もちろん、実際には物価や医療費、修繕費などによって変動します。
この状況だけを見ると、自宅を売却して現金を確保したほうがよいようにも思えます。
しかし、ここで少し立ち止まって考えてみたいのです。
自宅を売れば、老後のお金の問題は解決するのでしょうか?
仮にBさんが自宅を3,500万円で売却できたとします。
売却費用などを差し引いた資金を確保できれば、金融資産と合わせて、今後の生活に使えるお金を増やせる可能性があります。
ただし、Bさんは自宅を売却した後、どこで暮らすのでしょうか。
賃貸住宅に住むのであれば、毎月の家賃が発生します。高齢になってからの住み替えでは、物件探しや入居条件、引っ越し費用なども考慮する必要があります。
また、別の住宅を購入する場合には、その購入費用や維持管理費が必要になります。
つまり、自宅を売却することでまとまった資金を確保できても、住まいにかかる費用が増えれば、期待したほど老後資金に余裕が生まれないこともあります。
一方、今の家に住み続ければ、少なくとも新たな家賃負担は避けられます。ただし、固定資産税や修繕費などは引き続き必要です。
Bさんの場合、売却するかどうかを考える前に、まずは毎月の収支を改善する方法がないか、住み続ける場合にどの程度の資金が必要かを確認することが大切です。
Bさんの場合、今すぐ売らないという選択肢もあります
Bさんが現在の家で不自由なく生活できており、建物の状態にも大きな問題がないのであれば、慌てて売却する必要はないかもしれません。
例えば、毎月の生活費を見直したり、将来必要になる修繕費を確認したりしながら、金融資産がどの程度の期間、生活を支えられるかを試算します。
そのうえで、将来の住み替えに備えて、自宅の価値を把握しておく方法もあります。
ただし、今の家が広すぎて管理が難しくなっている場合や、階段の上り下りが負担になっている場合には、早めに住み替えを検討したほうがよいこともあります。
また、建物の老朽化が進んでいる場合には、今後の修繕費と売却のタイミングを比較することも重要です。
「今は売らない」という判断も、「将来もずっと売らない」という意味ではありません。
今すぐ売却する必要があるのか、数年後に売却するのか、それとも住み続けるのか。複数の選択肢を比較しながら、ご自身に合った方法を考えていけばよいのです。
Bさんの場合は、売却によって得られる資金だけでなく、売却後の住居費や生活の変化まで具体的に検討したうえで、判断することが大切だと考えます。
■ 2つの事例からわかること。不動産の価値だけでは判断できません
今回の2つの事例では、どちらも70歳で、住宅ローンのない自宅を所有しています。
しかし、Aさんは住み替えを具体的に考えており、金融資産にも一定の余裕があります。一方、Bさんは老後資金への不安を感じていますが、売却後の住居費によっては、かえって生活が苦しくなる可能性もあります。
このように、同じような年齢で、売却できる金額がわかっていたとしても、最適な選択は人によって異なります。
自宅の時価が3,000万円だから売ったほうがよい、金融資産が1,000万円しかないから売ったほうがよい、と単純に判断することはできません。
不動産の売却を考える際には、少なくとも次のような点を整理しておきたいところです。
- 現在の預貯金や金融資産はいくらあるのか
- 年金収入と毎月の生活費はどの程度なのか
- 住宅ローンやその他の借入れは残っているのか
- 今後、修繕費や医療・介護費用がどの程度必要になりそうか
- 売却した後は、どこで、どのように暮らすのか
- 家族への相続や資産の引継ぎについて、どのように考えているのか
これらを整理することで、今売却したほうがよいのか、将来に備えて価値を把握しておけばよいのか、それとも当面は保有するのがよいのか、判断するための材料が見えてきます。
もちろん、将来のことを完全に予測することはできません。だからこそ、ひとつの選択肢に決めつけず、いくつかの可能性を比較しておくことが大切なのです。
■ まずは、ご自宅の価値を知ることから始めてみませんか?
では、自宅の売却を考え始めたとき、何から始めればよいのでしょうか。
ひとつの方法は、現在の不動産価値を把握しておくことです。
ただし、不動産の価値を知る目的も、お客様によって異なります。
「今すぐ売却したいので、売却価格の目安を知りたい」
「将来の住み替えに備えて、今の自宅の価値を知っておきたい」
「老後の生活設計を考えるために、自宅を含めた資産状況を整理したい」
「相続も視野に入れて、所有している不動産の価値を確認しておきたい」
このような目的に応じて、必要な調査や検討の内容も変わってきます。
売却を具体的に検討されている方には、売却価格の目安や売却にかかる費用、売却後の資金計画などを整理することが役立つでしょう。
一方、すぐに売却する予定がない方には、現在の不動産価値を把握し、将来の選択肢を考えるための材料を用意しておくことが役立つ場合があります。
弊社では、ご相談の目的を伺ったうえで、必要に応じて不動産鑑定評価をご提案しています。
不動産鑑定評価では、土地や建物の状況、立地、周辺の取引事例、市場動向などを分析し、不動産の経済価値を判断します。
正式な不動産鑑定評価書の作成は有料となりますが、評価の目的や必要な内容、費用については事前にご説明いたします。
大切なのは、最初から鑑定評価書を作成することを前提にするのではなく、まずは何を知りたいのか、どのような判断をしたいのかを明確にすることです。
■ 私たちは、売却をおすすめするためだけの不動産会社ではありません
私たちが目指しているのは、不動産の価格をお伝えして終わることでも、売却を成立させることだけでもありません。
お客様が所有する不動産を、これからの人生の中でどのように位置づけ、どう活用していくのがよいのか。
そのことを、お客様と一緒に考える不動産コンサルタントでありたいと考えています。
不動産は、大切な資産です。同時に、日々の暮らしを支える生活の基盤でもあります。
だからこそ、不動産の価値だけでなく、金融資産や収支、将来の生活設計なども含めて考えることが重要です。
ご相談の結果、今は売却せずに住み続けることがよいという結論になるかもしれません。将来のために不動産の価値を把握しておくだけで、十分な場合もあるでしょう。
もちろん、売却を進めることが、お客様にとってよりよい選択となる場合には、その実現に向けてお手伝いいたします。
売ることが目的なのではなく、お客様にとってよりよい選択を見つけること。それが、私たちの大切にしている姿勢です。
■ まだ売ると決めていなくても、お気軽にご相談ください
「自宅を売ったら、いくらくらいになるのだろう?」
「老後の生活資金は、このままで大丈夫だろうか?」
「今の家に住み続けるのと、住み替えるのでは、どちらがよいのだろう?」
そんな疑問をお持ちでしたら、まずはお気軽にご相談ください。
不動産のこと、お金のこと、将来の暮らしのこと。ひとつずつ整理していくことで、今まで見えていなかった選択肢が見つかることもあります。
不動産鑑定士としての専門知識を生かしながら、不動産と金融の両面から、お客様の状況に合った考え方をご一緒に探していきます。
売却を急ぐ必要はありません。まだ考えがまとまっていなくても大丈夫です。
大切なご自宅だからこそ、売るかどうかを決める前に、一度じっくり考えてみませんか。
あおぎり不動産鑑定は、お客様のこれからの暮らしを見据えた、不動産の相談相手でありたいと考えています。
――不動産鑑定士として学ぶ、住家被害認定調査の備忘録
1 住まいの被害を確かめる仕事について、学び始めました
地震や豪雨による災害では、住まいが損傷し、それまでの暮らしを続けることが難しくなる場合があります。避難や片付け、修理の手配に加え、さまざまな申請や今後の生活の判断を迫られることもあります。
住まいは、土地と建物だけでできているものではありません。日々の生活や家族との時間、思い出が積み重なった場所です。その被害を調べる仕事には、建物の状態を正確に見る知識とともに、そこで暮らしてきた方への配慮が欠かせないと感じます。
不動産鑑定士の社会的な役割の一つに、被災自治体が行う「住家被害認定調査」への協力があります。国土交通省も、不動産鑑定士の専門性を生かせる災害支援の分野として紹介しています。国土交通省
私も将来、必要な研修を受け、こうした調査に携われるようになりたいと考えています。その準備として、内閣府の『災害に係る住家の被害認定基準運用指針』を読み、まず理解しておきたい点を整理しました。
本稿は、令和8年6月版の指針に基づく、自分自身の学習のための備忘録です。実際に調査を経験した立場からの解説ではなく、これから学びを深めていくための記録としてまとめています。
2 住家被害認定調査は、生活再建を支えるための調査です
住家被害認定調査は、災害によって住まいがどの程度の被害を受けたかを、一定の基準に沿って調べるものです。
その調査結果は、市町村が交付する罹災証明書に記載される被害の程度を判断するために用いられます。罹災証明書は、各種の被災者支援制度における判断材料の一つになります。
ただし、認定区分だけで、すべての支援内容が決まるわけではありません。利用できる制度や要件は、それぞれ確認する必要があります。
ここで大切なのは、調査が建物の損傷を記録する作業にとどまらず、その後の生活再建に関わるという点です。結果を早く知らせることも、被害を見落とさず正確に把握することも、どちらも重要になります。
なお、不動産鑑定士が単独で罹災証明書を発行するわけではありません。自治体の調査体制の中で、関係する職員や専門家と協力する仕事として理解しています。
3 「被害の認定」と「建物の安全性の判定」は異なります
最初に整理しておきたいのが、似た名称の調査との違いです。
| 調査・判定 | 主な目的 |
|---|---|
| 住家被害認定調査 | 罹災証明書等に必要な、住家の被害の程度を把握します |
| 被災建築物応急危険度判定 | 倒壊や落下物などによる二次災害を防ぐため、当面の使用に伴う危険性を判定します |
| 被災宅地危険度判定 | 擁壁の倒壊や地盤被害など、宅地の危険性を判定します |
| 地震保険等の損害調査 | 保険・共済の基準に基づき、支払のための損害を調べます |
これらは目的と基準が異なるため、結果が一致するとは限りません。応急危険度判定で「危険」とされた住家が、住家被害認定でも必ず「全壊」になるわけではありません。
逆に、住家被害認定の結果だけで、建物に安全に立ち入れると判断することもできません。
被災された方にとって、複数の調査が行われ、異なる結果が示されることは分かりにくいと思います。調査に携わる側には、「何を調べるための調査なのか」を、専門用語だけに頼らず説明する責任があります。
4 被害の区分は六つあり、損害割合で整理されます
指針では、住家の被害を次の六つに区分しています。
| 被害区分 | 損害割合による区分 |
|---|---|
| 全壊 | 50%以上 |
| 大規模半壊 | 40%以上50%未満 |
| 中規模半壊 | 30%以上40%未満 |
| 半壊 | 20%以上30%未満 |
| 準半壊 | 10%以上20%未満 |
| 準半壊に至らない(一部損壊) | 10%未満 |
この「損害割合」は、建物の主要な構成要素の被害を、住家全体に対する割合として評価するものです。修理見積額を購入価格で割った数字でも、壊れた床面積の割合でもありません。
「全壊」も、建物が完全に崩れている場合だけを意味するものではありません。居住のための基本的な機能や、指針に定められた損傷・傾斜などを踏まえて判定します。
また、名称として「一部損壊」とされても、そこで暮らす方の負担が小さいという意味ではありません。制度上の区分と、生活上の困難やお気持ちを同じものとして扱わないことを、忘れずにいたいと思います。
5 地震では、外観だけでは分からない被害にも注意します
地震による被害の調査は、基本的に第1次調査と第2次調査に分けられています。
第1次調査では、外観の損傷、建物の傾斜、外から確認できる主要な部位の被害を調べます。第2次調査では、原則として申請者の立会いのもとで内部にも入り、より詳しく確認します。
ただし、必ず一律の順番で進めるわけではありません。外観の被害が軽微でも内部の被害が大きいと考えられる場合には、第2次調査から始めることも指針に示されています。
学習上、特に気を付けたいのは、「外からきれいに見えるから、被害も小さい」と決め付けないことです。内壁、床、天井、建具、設備などに被害が生じている可能性があります。
また、内部への立入りに危険がある場合は、安全を優先します。被害を詳しく確かめるためであっても、被災された方や調査員を新たな危険にさらしてはいけません。
6 部位ごとの被害を、住家全体の損害割合にまとめます
部位による判定では、屋根、柱・耐力壁、床、壁、建具、基礎、設備などの損傷を調べ、それぞれの構成比を使って住家全体の損害割合を求めます。
例えば、地震による木造・プレハブ住家の第2次調査では、次の構成比が示されています。
| 部位 | 構成比 |
|---|---|
| 屋根 | 15% |
| 柱または耐力壁 | 15% |
| 床・階段 | 10% |
| 外壁 | 10% |
| 内壁 | 10% |
| 天井 | 5% |
| 建具 | 15% |
| 基礎 | 10% |
| 設備 | 10% |
計算の基本は、「部位の損傷率×部位別構成比」です。
仮に、構成比10%の部位の損傷率が50%なら、住家全体への寄与は5%になります。ただし、実際の損傷率は、指針の損傷程度や損傷範囲に沿って求めます。見た印象だけで数字を付けるものではありません。
さらに、傾斜や主要な構造部分の著しい損傷については、別の判定・計算上の取扱いがあります。単純な足し算だけで終わらせず、該当する調査フローを確認する必要があります。
まずは一つの調査区分を選び、部位の確認から調査票の記入、計算までを通して練習することが、理解につながりそうです。
7 水害では、浸水の深さと被害の状況を区別して確認します
水害では、浸水深が重要な判断材料になります。
令和8年6月版の指針では、木造・プレハブの戸建て1~2階建てについて、第1次調査の浸水深による基本的な判定が、次のように整理されています。
| 床から上の浸水深 | 基本的な判定 |
|---|---|
| 1.8m以上 | 大規模半壊 |
| 1m以上1.8m未満 | 中規模半壊 |
| 0.1m以上1m未満 | 半壊 |
| 床上に達しているが0.1m未満 | 準半壊 |
| 床上まで達していない | 準半壊に至らない(一部損壊) |
ここでは、地面からの水の高さと、床上の浸水深を取り違えないことが大切です。
また、この表をすべての建物に適用することはできません。対象となる構造・階数が限定されています。水流やがれきの衝突によって外壁と建具が指針所定の程度まで破壊されている場合には、別の判定基準になります。
水が引いた後には、被害の状況が分かりにくくなることもあります。床、壁、建具、設備などの状態を確認し、必要に応じて内部を調べることが重要です。
「床下浸水だから生活への影響も小さい」といった言い方は避けたいと思います。判定区分を説明する際にも、片付けや衛生面、生活上の負担とは区別して伝える必要があります。
8 液状化や不同沈下では、建物の傾きと地盤の被害を学びます
地震では、建物の部材が壊れるだけでなく、地盤の液状化や不同沈下によって住家が傾いたり、沈み込んだりする場合があります。
令和8年6月版の指針では、能登半島地震などの被害実態を踏まえ、床の傾斜の測定方法の改善や、第1次調査における中規模半壊の判定基準の新設などが行われています。
私が学習上注意したいのは、柱や外壁の傾斜と、床の傾斜を同じものとして扱わないことです。また、傾斜の数値だけを覚えるのではなく、測定する場所や方法、適用する条件まで理解する必要があります。
例えば、1/100の傾斜は、水平距離1mに対して高さが1cm違う割合です。しかし、この数字だけで認定区分を決められるわけではありません。不同沈下の状況や、ほかの被害との組合せを、該当するフローに沿って確認します。
この分野は、文章を読むだけでなく、測定器の使い方や現場での確認方法を研修で学びたい部分です。
9 写真、聞き取り、説明も、調査の大切な仕事です
被災後には、生活を取り戻すために片付けや修理が進みます。調査時点で、被害直後の状態が残っていないこともあります。
指針では、片付け、修理、解体、積雪などで十分に確認できない場合、被災された方から提供された写真や聞き取りによって損傷状況を把握することも示されています。
調査する側の都合から、片付けを進めた方を責めるような言い方にならないよう注意したいと思います。残っている資料と現地の状態を照らし合わせ、どこまで確認できたかを丁寧に記録する姿勢が必要です。
判定結果について再調査の依頼があった場合には、依頼内容を精査し、必要と考えられる点を再調査します。その結果は、理由とともに説明します。
正確な記録は、後から判断を確かめるためだけでなく、同じ事情を何度も説明していただく負担を減らすことにもつながると思います。
調査の目的、撮影や立入りの必要性、確認できた内容を分かりやすく伝え、安易に認定結果や支援内容を約束しないことも、誠実な対応の一部です。
10 平時に学び、必要なときに役立てるようになりたいと思います
不動産鑑定士として建物の状態を調べる経験があっても、それだけで住家被害認定調査を適切に行えるとは限りません。制度の目的、災害別・構造別の判定方法、測定、記録、説明を、改めて学ぶ必要があります。
今回の学習では、まず次の点を繰り返し確認していきたいと思います。
- 住家被害認定と、応急危険度判定・保険調査の違い
- 六つの被害区分と、損害割合の意味
- 第1次調査、第2次調査、再調査の関係
- 部位別の損傷を確認し、計算する方法
- 浸水深、傾斜、不同沈下の測定と適用条件
- 安全を確保し、被災された方に配慮して説明する方法
研修や調査票の演習を通じて理解を深め、所属する不動産鑑定士協会などの支援体制も確認していきたいと考えています。
被害を基準に沿って正確に認定することと、被災された方の気持ちを大切にすることは、両方とも必要です。思いやりから基準を変えるのではなく、見落としを防ぎ、根拠を確かめ、丁寧に説明することが、専門家としての支援につながるのだと思います。
災害が起きないことを願いながら、必要なときには役に立てるよう、平時に準備を重ねていきたいです。将来、自治体や関係する専門家と協力し、住家被害認定調査を通じて、被災された方の生活再建を支える一員になれればと考えています。
―八ヶ岳圏域から考える、学校・保養所・研修施設の価値と可能性
不動産の価格を考えるとき、最初に知りたいのは「この辺りの相場はいくらか」ということではないでしょうか。住宅地やマンションであれば、近隣の成約事例を調べることで、おおよその価格帯を把握できる場合があります。
しかし、学校、林間学校、保養所、研修施設などの不動産では、そう簡単にはいきません。取引件数が少なく、敷地規模、建物構成、設備、利用条件も大きく異なるためです。
八ヶ岳圏域のように自然環境が不動産の魅力となる地域では、広い敷地や既存施設が価値を生む一方、維持管理や改修の負担にもなります。公開された売出価格や売却結果、解体工事費、用途転換事例を手掛かりに、特殊用途の不動産の価格をどう読み解くかを考えてみます。
1 特殊用途の不動産では、中心価格帯をつかみにくくなります
一般住宅では、駅までの距離、面積、築年数、間取りなど、多くの購入者が共通して比較する項目があります。これに対し、学校や保養所では、購入者によって必要な機能が大きく異なります。
教育施設を探す法人は、団体宿泊の収容力や活動に使える空地を重視します。宿泊事業者は、客室の個室化、浴室・トイレの配置、改修後の収益性に関心を持ちます。別荘分譲を考える事業者は、既存建物よりも道路配置や分割のしやすさ、造成費用を重視します。
同じ建物でも、ある購入者には有用な資産が、別の購入者には撤去すべき建物になります。取得後の負担が変わるため、支払える金額も変わります。
さらに、公開事例には、売出価格、最低売却価格、実際の売却価格が混在しています。所有権と借地権、利用条件付きの売却なども区別しなければなりません。
中心価格帯を把握するには、件数を集めるだけでなく、誰が何のために取得する不動産なのかを整理する必要があります。
2 公開事例には、数百万円から数億円までの幅があります
学校・保養所などの公開事例を並べると、価格の違いが具体的に見えてきます。
| 公開事例 | 所在地 | 土地面積 | 建物延べ床面積 | 公表価格と区分 |
|---|---|---|---|---|
| 旧杉並区立富士学園 | 山梨県忍野村 | 15,780.30㎡ | 3,800.81㎡ | 約2億1,111万円・落札価格、税抜 |
| 戸田市立少年自然の家 | 長野県富士見町 | 18,431.00㎡ | 2,096.30㎡ | 3,130万円・最低売却価格 |
| 旧中野市立科野小学校 | 長野県中野市 | 30,025.30㎡ | 約3,238㎡ | 986万円・売却価格 |
| 蓼科ビレッジ保養所 | 長野県茅野市 | 6,493.18㎡ | 1,327.09㎡ | 7,000万円・売出価格 |
| 蓼科みずなら台保養施設 | 長野県茅野市 | 5,691.25㎡ | 837.60㎡ | 4,000万円・売出価格、税込 |
| 蓼科しらかば台保養所 | 長野県茅野市 | 3,723.56㎡ | 969.75㎡ | 2,100万円・売出価格 |
| 奥飛騨温泉郷一重ヶ根保養所 | 岐阜県高山市 | 3,680.82㎡ | 482.19㎡ | 2,000万円・売出価格 |
※富士学園は令和7年、少年自然の家は令和3年、科野小学校は令和4年の事例です。民間売出事例は令和8年9月確認時点の情報です。
旧富士学園と旧科野小学校は、いずれも数千㎡の建物を備えていますが、売却価格には大きな差があります。土地面積は旧科野小学校の方が広く、面積だけでは価格を説明できません。
立地、建物の状態、利用制限、改修負担、用途転換の可能性などを確認する必要があります。また、少年自然の家の3,130万円は最低売却価格であり、実際の成約価格として扱うことはできません。
具体例は価格の幅を知るうえで役立ちますが、その数字を単純に平均して相場とすることには限界があります。
3 同じ施設でも、購入希望者の価格判断は分かれます
旧杉並区立富士学園では、最低売却価格が税抜1億4,600万円であったのに対し、税抜2億1,111万1,111円で落札されました。最低価格を約6,511万円上回っています。
公開された4者の入札額は、次のとおりです。www.city.suginami.tokyo.jp
| 区分 | 入札価格(税抜) |
|---|---|
| 落札者 | 2億1,111万1,111円 |
| その他の参加者 | 1億6,454万5,455円 |
| その他の参加者 | 1億6,038万5,000円 |
| その他の参加者 | 1億5,100万円 |
最高額と最低額の差は約6,011万円です。同じ施設を前にしても、提示する金額は一致していません。
利用目的、既存建物の活用方法、改修計画、資金調達、既存事業との連携などが影響した可能性があります。ただし、入札額だけから各参加者の判断理由までは分かりません。
この事例は、特殊用途の不動産では、需要者ごとに異なる価値が見いだされる場合があることを示しています。ひとつの落札価格を、そのまま他の施設の相場として使うことはできません。
4 八ヶ岳圏域の土地も、広さだけで比較できません
八ヶ岳圏域では、高原の気候、山岳景観、森林環境などが不動産の魅力となります。ただし、生活利便性を求める住宅需要と、静けさや敷地のゆとりを求める別荘需要では、重視する条件が異なります。
道路や設備が整った分譲区画と、伐採や進入路整備が必要な林間の土地も、売出価格だけでは比較できません。土地が安くても、建築できる状態にするまでの負担が大きい場合があります。
また、個人向けの別荘区画の単価を、広大な施設用地にそのまま掛けることは適切ではありません。大規模地では購入総額が増え、取得できる需要者が限られます。傾斜地や法面、樹林地を含め、すべての部分が同じように利用できるとも限りません。
別荘分譲を想定する場合にも、完成区画の販売総額と、現在の土地の価値は異なります。道路・給排水設備の整備、測量、販売費、保有期間中の費用、事業者の利益などを考慮する必要があります。
広い敷地は団体活動や研修には価値となりますが、利用目的に対して過大であれば管理負担になります。規模の評価は、想定する利用と結び付けて考えることが大切です。
5 売出価格と、取得後の総額負担を合わせて見ます
蓼科地区の保養所には、2,100万円、4,000万円、7,000万円といった売出事例があります。しかし、これは売主の希望価格であり、その価格で売れたことを示すものではありません。
土地の権利も重要です。蓼科ビレッジの7,000万円の事例は借地権の物件で、公開情報には転貸料や管理費などが掲載されています。所有権の土地建物とは、取得する権利と将来の負担が異なります。resort-estate.com
購入後には、屋根・外壁の補修、設備更新、間取り変更、不要建物の撤去などが必要になる場合もあります。
例えば、仮に購入価格が3,000万円でも改修費が5,000万円必要なら、合計は8,000万円です。一方、購入価格6,000万円、改修費1,000万円なら合計は7,000万円になります。これは仮定例ですが、安く買える施設が、総額でも有利とは限らないことが分かります。
過去の建設費や改修費も、そのまま現在の市場価値になるわけではありません。次の購入者が、その建物をどれだけ有効に使えるかが重要です。
6 競売事例は、低い価格の背景まで読みます
競売資料には、建物の状態、占有状況、権利関係などが詳しく記載されている場合があり、特殊用途の不動産を調べる参考になります。
裁判所の説明では、競売の「3点セット」は、物件明細書、現況調査報告書、評価書で構成されます。また、買受可能価額は売却基準価額から2割を差し引いた金額です。www.courts.go.jp
仮に売却基準価額が2,000万円なら、買受可能価額は1,600万円です。しかし、1,600万円は実際の落札価格ではありません。競争によって高い金額になることも、購入申出がないことも考えられます。
通常の売買と競売では、調査や引渡しの条件が異なる場合もあります。低い数字だけを取り出し、通常市場の相場とみなすことはできません。
一方、安さの理由をすべて競売という制度に求めることも適切ではありません。老朽化、用途の限定性、改修・維持管理負担が影響している可能性があります。価格の種類と取得条件を区別して読む必要があります。
7 解体費用には、工事内容によって大きな幅があります
既存施設を撤去して土地を利用する場合、解体費用が価格判断を左右します。学校解体工事の公開入札事例を整理すると、次のような金額が見られます。
| 工事名 | 対象面積 | 資料に記載された落札額 | 面積で割った参考単価 |
|---|---|---|---|
| 旧諏訪市立城北小学校・令和8年度 | 4,993.00㎡ | 3億7,810万円 | 約7.57万円/㎡ |
| 旭川市・永山西小学校・令和7年度 | 2,949.00㎡ | 1億3,000万円 | 約4.41万円/㎡ |
| 旭川市・豊岡小学校ほか・令和6年度 | 3,460.00㎡ | 1億1,550万円 | 約3.34万円/㎡ |
| 小美玉市・旧小川小学校・令和6年度 | 4,292.60㎡ | 1億8,819万円 | 約4.38万円/㎡ |
| 栗原市・旧畑岡小学校・令和7年度 | 3,525.55㎡ | 1億2,770万円 | 約3.62万円/㎡ |
※工事範囲が異なるため、参考単価を別の施設の見積りにそのまま使うことはできません。税込・税抜条件も原資料で統一して確認する必要があります。
収録した事例では、参考単価に約3.3万円/㎡から約7.6万円/㎡の幅があります。城北小学校の工事は、校舎のほか体育館、渡り廊下、プール、外構、電気・機械設備等を含む内容として整理されています。
石綿含有建材の種類や数量、基礎・杭の撤去範囲、廃棄物処分、搬出条件などによっても費用は変わります。高い単価の原因を、直ちにアスベストだけに求めることはできません。
仮に2,500㎡の建物を4万円/㎡で解体すれば1億円、7万円/㎡なら1億7,500万円です。単価の差が、総額では7,500万円になります。大規模施設では、撤去範囲を明確にした見積りが重要になります。
8 他用途への転換は、制度・建物・収支の三つから確かめます
学校や保養所には、宿泊施設、企業研修拠点、福祉施設、コワーキングスペースなどへの転換が考えられます。
ただし、用途名を挙げるだけでは価格の根拠になりません。必要な許認可や土地利用上の制約、建物・設備の適合性、転換後の需要と収支を確かめる必要があります。
間取り、避難経路、衛生設備、給排水能力、暖房、電気容量などが新しい利用に合わなければ、改修費用が増えます。制度上も技術上も可能であっても、利用者を確保できなければ事業は続きません。
富士見町の「富士見 森のオフィス」は、大学の保養所を改修した事例として地域資料に整理されています。現在はコワーキングスペースなどとして情報が公開され、既存施設を仕事や交流の場に活用する方向を考える参考になります。www.morino-office.com
一方、実際に再利用されていることと、その施設の価格が分かることは別です。取得条件、改修投資、公的支援、運営収支などが不明なら、活用可能性の参考と価格比較の資料を区別して扱う必要があります。
9 地域の人気だけでは、事業の成立を判断できません
知名度の高いリゾート地域でも、大規模施設の採算性は別に検討する必要があります。
旧軽井沢少年自然の家のサウンディング調査では、宿泊施設、教育施設、寄宿舎、別荘地などの案が挙げられた一方、定期借地の条件や民設民営の採算性に関する課題も示されています。これは同施設の条件下での意見ですが、立地の魅力だけでは事業が成立しない場合があることを考える参考になります。www.city.chiyoda.lg.jp
八ヶ岳圏域でも、夏季の滞在に適した施設と、年間を通じて営業できる施設では、設備投資や運営費用が異なります。稼働日数が少なくても、税金や点検、管理の費用が同じ割合で減るとは限りません。
別荘分譲にも販売期間の負担があります。売れるまで資金を回収できず、金利や管理費が続きます。条件のよい区画が先に売れ、他の区画が残る可能性もあります。
取得時の計画に加えて、将来売却できるか、一部利用や分割に対応できるかという見通しも、現在の購入判断に関係します。
10 具体的な価格と、その条件を一緒に示すことが大切です
特殊用途の不動産では、完全に似た事例を見つけることが難しくなります。そこで、異なる資料を、それぞれの役割に応じて組み合わせます。
土地取引や別荘区画の売出情報は、地域の土地需要を考える資料になります。学校・保養所の売却結果は、施設全体に対する購入者の判断を知る資料になります。競売資料は取得条件や負担を、解体工事の入札結果は撤去費用を、用途転換事例は新しい使い方を考える手掛かりになります。
公開事例では、旧富士学園の約2億1,111万円、旧科野小学校の986万円、蓼科の保養所の2,100万~7,000万円など、大きな価格差が見られます。しかし、その幅をそのまま相場とすることはできません。価格の種類、権利、建物の有用性、取得後の負担が異なるからです。
自然環境、広い敷地、既存建物には、価値を生む側面と負担を生む側面があります。誰が何のために取得し、どの程度の追加費用で利用できるかを考えることで、その意味が明らかになります。
中心価格帯を把握しにくい不動産ほど、具体的な数字と条件を丁寧に示すことが重要です。その積み重ねが、八ヶ岳圏域の学校・保養所・研修施設の価値を読み解く道筋になります。
あおぎり不動産鑑定
Sales Comparison Approach を、日本の鑑定実務でどう考えるか
中古の戸建住宅を探すとき、買主は必ずしも、
「土地はいくら、建物はいくら」
と完全に分けて考えているわけではありません。
実際には、
「こちらは土地建物込みで4,500万円、あちらは4,800万円。築年や立地、間取りを考えると、こちらの方がよい」
というように、土地と建物が一体となった総額で比較することが多いと思います。
ところが、不動産鑑定の実務では、この「土地建物一体での比較」が意外に難しいテーマです。
日本の鑑定評価基準では3手法を関連づける
日本の不動産鑑定評価基準では、自用の建物及びその敷地について、
積算価格、比準価格及び収益価格を関連づけて鑑定評価額を決定する
という考え方が示されています。
つまり理論上は、
Cost Approach / 原価法
Sales Comparison Approach / 取引事例比較法
Income Approach / 収益還元法
の3つの視点から不動産を見ることになります。国土交通省の検討資料でも、この点が明記されています。国土交通省
ただし、戸建住宅などの実務では事情が少し異なります。
国土交通省の同資料では、建物及びその敷地の取引事例について、価格形成要因の比較に必要となる詳細情報を集めることが一般に難しいため、取引事例比較法が適用されないことが多いと説明されています。戸建住宅の場合には、土地を取引事例比較法等、建物を原価法で査定し、合算して積算価格を求めるのが通常であるとも整理されています。国土交通省
これは、実際の鑑定評価書でよく見かける、
「土地及び建物それぞれについて、対象不動産と類似する取引事例を同一の尺度で比較することが困難であるため、取引事例比較法の適用を断念した」
という考え方につながっています。
なぜ一体比較が難しいのか
例えば、同じ5,000万円で売れた戸建住宅が2つあったとしても、その中身は大きく違います。
一方は、
- 土地価値が4,000万円
- 建物価値が1,000万円
かもしれません。
もう一方は、
- 土地価値が2,500万円
- 建物価値が2,500万円
かもしれません。
総額だけを比較すると同じ5,000万円ですが、価値の構成は全く異なります。
さらに、
土地については、
立地、接道、面積、形状、地勢、用途地域、容積率
などが価格を左右します。
建物については、
築年、構造、施工品質、維持管理、間取り、設備、機能性、残存耐用年数
などが影響します。
このため、「土地建物一体で比較する」と言っても、単純に
5,000万円 ÷ 延床面積
だけでは十分ではありません。
海外では Sales Comparison Approach(取引事例比較法)がより前面に出る
米国の鑑定実務では、Sales Comparison Approach(取引事例比較法) は非常に重要な位置づけにあります。
Appraisal Institute は、類似する取引事例を選ぶ際に、location(立地)、size(規模)、condition(状態) など、市場参加者が価格差として認識する要素を比較し、重要な差異について adjustment(補正) を行うという考え方を示しています。
特に、single-family residence(戸建住宅) や owner-occupied commercial property(自己使用の商業用不動産) では、Sales Comparison Approach(取引事例比較法)が主要な手法となる場合が多いと説明されています。
IAAOの Guide to Real Property Demonstration Appraisal Report Writing でも、Sales Comparison Approach(取引事例比較法)について、
subject property(対象不動産)と recently sold comparable properties(最近成約した比較可能な不動産)を比較する
ことを基本とし、比較表、いわゆる Adjustment Grid(補正比較表) を作成する考え方が示されています。
そこでは、例えば、
- Location(立地)
- Physical characteristics(物理的特性)
- Condition(維持管理・劣化状態)
- Zoning(用途地域・法的規制)
- Property rights(権利関係)
- Conditions of sale(取引条件)
などを比較し、取引事例を補正していきます。
特に重要なのは、adjustment(補正)は可能な限り market-derived(市場データから導かれたもの)であるべきという点です。
つまり、単純に「修繕費が100万円かかるから100万円差し引く」という考え方ではなく、その違いを市場参加者が実際にどの程度価格差として認識しているのかを取引市場から検証することが重視されています。
韓国でも、「鑑定評価に関する規則」において比較方式が明確に位置づけられており、거래사례비교법(取引事例比較法) は、対象物件と価値形成要因が同一または類似する取引事例を比較し、事情補正、時点修正、価値形成要因の比較等を行って価格を求める方法と定義されています。
では、日本でも土地建物一体で比較するとしたら?
ここからは、まだ実験的な考え方です。
私が試しているのは、
Component-weighted Sales Comparison
とでもいうべき方法です。
完全に土地と建物を一つの単価で比較するのではなく、
一体取引を出発点としつつ、土地部分と建物部分の価格形成要因を別々に比較し、最後に再び一体価格へ戻す
という考え方です。
STEP 1 まず「土地建物一体」の類似取引を探す
例えば対象不動産を、
A市所在
RC造4階建
20戸
延床960㎡
土地1,200㎡
築18年程度の一棟アパート
とします。
比較事例は、
隣接するB市
RC造4階建
18戸
延床850㎡
土地900㎡
築15年程度
取引価格2億4,500万円
という架空の取引事例とします。
ここでは、実際のお客様情報とは一切関係のない架空設定にしています。
STEP 2 まず Comparable Sale の価格構成を整理する
比較事例の2億4,500万円について、
参考的に、
- 土地 7,000万円
- 建物 1億7,500万円
という構成であったとします。
これは、本来なら契約内容、固定資産評価、土地価格水準、再調達原価、収益分析などから慎重に把握する必要があります。
ここで一度分ける理由は、土地と建物では価格形成要因が違うからです。
STEP 3 Land Adjustment Grid
土地は、
- 地域格差
- 規模
- 形状
- 地勢
- 接道
- 公法上の規制
などを比較します。
例えば、
| 比較項目 | Subject | Comparable |
|---|---|---|
| 規模 | 98 | 100 |
| 形状 | 100 | 100 |
| 地勢 | 100 | 100 |
| 接道 | 100 | 102 |
| 公法規制 | 100 | 100 |
のように整理します。
ただし、この評点は単なる感覚値で終わらせてはいけません。
本来は、
取引事例、地価公示、路線価比、回帰分析
などから、市場参加者が実際にどれくらい価格差を認識しているのかを検証する必要があります。
STEP 4 Building Adjustment Grid
建物については、
- 築年
- 残存耐用性
- 物理的状態
- 修繕負担
- 間取り
- 設備水準
- 戸数・規模
- 賃貸運営効率
などを比較します。
例えば、
| 比較項目 | Subject | Comparable |
|---|---|---|
| 建物規模・配置 | 100 | 100 |
| 築年・残存耐用性 | 98 | 100 |
| 維持管理状態 | 100 | 103 |
| 間取り・機能性 | 102 | 100 |
| 設備水準 | 100 | 100 |
| 賃貸運営効率 | 100 | 102 |
というような Adjustment Grid を作ります。
米国の考え方でも、こうした property characteristics を一覧化し、どの差が価格に影響するのかを明示することが重視されています。IAAO
STEP 5 最後にもう一度、土地建物を一体に戻す
今回の架空例では、比較事例を補正すると、
土地:約8,040万円
建物:約1億8,805万円
となり、
土地建物一体の参考価格
約2億6,845万円
という結果になります。
延床面積当たりでは、
約28.0万円/㎡
です。
もちろん、この数字自体に意味があるわけではありません。
大切なのは、
Comparable Sale
↓
Land Adjustment
↓
Building Adjustment
↓
Integrated Indication
というプロセスです。
これは正式な「第4の手法」ではありません
ここは非常に重要です。
今回の方法は、現時点では、
「不動産鑑定評価基準に定められた新しい手法」ではありません。
むしろ、
積算価格が、市場で実際に取引される土地建物一体の価格感から大きく外れていないか
を確認するための、
Marketability Check
市場性の参考検証
として考える方が適切だと思っています。
特に、今回のように単一事例だけを使用する場合には、正式な取引事例比較法として十分とは言えません。
実際の鑑定評価として適用するのであれば、
- 複数の類似事例
- 取引条件の確認
- 時点修正
- 地域格差
- 建物状態
- 市場から抽出した補正率
などを整備する必要があります。
それでも、この考え方には意味がある
日本の鑑定評価では、
土地は土地、建物は建物
として精緻に評価します。
これは合理的です。
一方で、実際の買主は、
「土地4,000万円+建物1,000万円だから買う」
のではなく、
「この家が5,000万円なら、隣の4,800万円の物件と比べてどうか」
と考えることが多いでしょう。
つまり、
Cost tells us what it costs.
Income tells us what it earns.
Sales tell us what the market actually paid.
という3つの視点があります。
日本の原価法が非常に精緻だからこそ、そこに
「実際に市場で土地建物がいくらで売買されたのか」
という Sales Comparison の視点を加えることには、一定の意味があると考えています。
まだ実験段階ですが、こうした方法を使って、
積算価格と市場価格の距離を可視化する
ことができないか、今後も検討していきたいと思います。
参考文献
国土交通省の既存住宅評価に関する検討資料では、自用の建物及びその敷地について積算価格・比準価格・収益価格を関連づけること、また戸建住宅では一体取引の詳細データ収集が難しく、取引事例比較法が適用されないことが多いと説明されています。国土交通省
また、IAAOでは Sales Comparison Approach について、subject と comparable の主要特性を grid で比較し、location や physical characteristics 等を market-derived adjustment により補正する方法を示しています。IAAO
韓国の「鑑定評価に関する規則」でも、比較方式・取引事例比較法が明確に制度化されています。法律情報ポータル
Appraisal Institute も、類似取引の選定と重要差異の adjustment を Sales Comparison Approach の中心的な考え方として説明しています。
「全部入れる」より、「選ばれる理由」を一つずつ増やす
アパートの空室対策というと、最新設備を次々と導入することを考えがちです。しかし、投資用不動産では、設備を増やせば増やすほど収益性が高まるわけではありません。
大切なのは、現在の物件の弱点と、入居者が実際に評価するポイントを見極め、費用対効果の高いところから手を入れることです。
私自身も、所有物件についてインターネット無料設備への切替えを検討・実施したことがあります。その際に感じたのは、設備そのものの魅力だけでなく、月額費用、契約期間、解約条件、保守体制などまで含めて比較する必要があるということです。
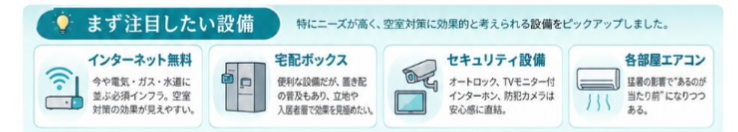
人気設備を見ると、まず「インターネット」と「エアコン」
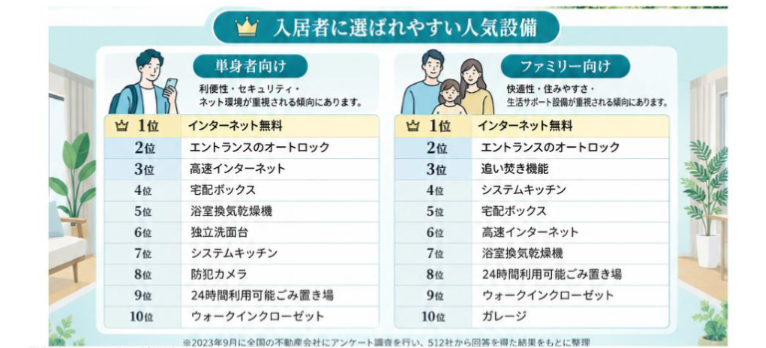
全国賃貸住宅新聞が2023年9月5日から19日にかけて全国の不動産会社を対象に実施した調査では、512社から回答がありました。
「周辺相場より家賃が高くても入居が決まりやすい付加価値設備」では、インターネット無料が単身者向け・ファミリー向けともに1位でした。単身者向けでは、オートロック、高速インターネット、宅配ボックス、浴室換気乾燥機が続き、ファミリー向けでは、オートロック、追い焚き機能、システムキッチン、宅配ボックスなどが上位となっています。ゼンチン
さらに2025年になると、単身者向けの1位は**「高速インターネット(1Gbps以上)無料」**となり、ファミリー向けでも2位に入っています。単なる「無料」だけでなく、通信速度を含めた品質まで評価されるようになってきています。ゼンチン
「2023年・入居者に人気の設備ランキング」
単身者向けとファミリー向けを左右2列にして掲載。
脚注:※2023年9月5~19日、全国の不動産会社を対象に調査、512社回答。
また、エアコンについては、2025年の「必須設備」ランキングで単身者向け・ファミリー向けとも1位となっています。近年の猛暑を考えると、以前は「付いていると有利」だった設備が、現在では「付いていないと不利」な設備へ変わりつつあると考えた方がよさそうです。ゼンチン
宅配ボックスは「置き配があるから不要」なのか
宅配ボックスについては、置き配が普及したことで、以前ほど圧倒的な差別化設備ではないのではないか、と考える方もいるでしょう。
ただ、2025年の調査では「今後需要が高まると考えられる設備」の1位に宅配ボックスが挙げられています。したがって、置き配の普及だけを理由に、付加価値が小さくなったと判断するのは早そうです。ゼンチン
オートロック付きマンション、共用廊下への置き配が難しい物件、防犯を重視する単身者向け物件などでは、今でも導入効果が期待できます。
結局のところ、ランキングそのものよりも、「自分の物件では誰に効く設備なのか」を見ることが重要です。
インターネット無料は、比較的わかりやすい付加価値
インターネット無料のメリットは、入居者にとって非常に分かりやすいところにあります。
自分で回線やプロバイダーを契約する必要がなく、入居後すぐに使える物件であれば、手間も通信費も減らせます。
集合住宅向けの代表的なサービスとしては、NTT東日本「フレッツ光 全戸加入プラン」、J:COM「In My Room」、**イーブロードコミュニケーションズ「e-Broad光マンション」**などがあります。
NTT東日本では、オーナーや管理会社が全部屋を一括契約することで特別な料金体系を利用する仕組みを提供しています。なお、初期費用やプロバイダー料金などが別途必要になる場合があります。法人のお客さま|NTT東日本
J:COMの「In My Room」は、オーナーが費用を負担している導入物件で、入居者がインターネットやCATV等を無料または特別料金で利用できる仕組みです。J:COM
e-Broadも、アパート・マンションオーナーと契約し、全戸一括で光インターネット設備を導入するサービスを展開しています。e-Broad
「入居者が各自で契約」→「オーナーが一棟一括契約」の簡単な模式図。
専門的な通信設備図ではなく、建物+Wi-Fi+各部屋程度で十分です。
1戸1,000円台で導入できることもある?
ここは少し注意が必要です。
全国賃貸住宅新聞の2025年の記事では、無料高速インターネットについて、安価なサービスでは月額1戸当たり1,000円程度のものもあるという不動産会社のコメントが紹介されています。導入費用を家賃へ転嫁しても入居者を獲得できるケースがあるとのことです。ゼンチン
ただし、
「NTTなら1,000円」「J:COMなら1,500円」
という意味ではありません。
料金は、戸数、既存配線、地域、回線方式、通信速度、工事内容、契約年数などで大きく変わります。
そのため、例えば10戸のアパートなら、
「10戸一括で契約した場合の1戸当たり総額はいくらですか」
と複数社に聞いてみるのがよいでしょう。
さらに、単純な月額料金だけでなく、初期工事費、空室中の料金、Wi-Fi機器、故障時の対応、契約年数などを同じ条件で比較すると判断しやすくなります。
CATV・一括インターネット契約では「出口」も確認
私が特に気を付けたいと思うのは、契約期間です。
CATVや集合住宅向けインターネットでは、サービスや契約内容によって、長期契約、最低利用期間、途中解約時の費用、撤去・原状回復などの条件が設定される場合があります。
月額1,500円だから安いと思って契約しても、長期間解約できなかったり、設備を入れ替える際に撤去費用がかかったりすると、結果的には使い勝手が悪くなる可能性があります。
ですから、一括契約を検討するときは、月額費用だけでなく「契約をやめるときにどうなるか」まで確認することをおすすめします。
見積りを取る際には、「戸数別の料金」「初期工事費」「空室住戸の扱い」「通信速度」「サポート内容」「契約期間」「途中解約」「撤去費」「将来の増速対応」あたりを同じ条件で聞くと比較しやすくなります。
古いアパートこそ「全部交換」ではなく、弱点を一つずつ直す
築年数が経ったアパートでは、最新設備を全部入れようとすると、多額の費用がかかります。
しかし、必ずしも全面リフォームが必要とは限りません。
今ある設備を利用しながら、入居者から見た弱点を一つずつ改善していく方法もあります。
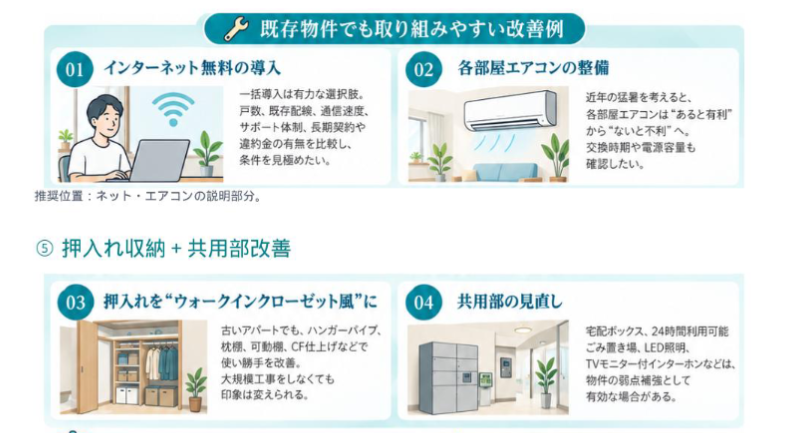
押入れを「ウォークインクローゼット風」に
例えば、古いアパートによくある押入れ。
壁を壊して、本当のウォークインクローゼットを造れば費用は高くなります。
そこで、既存の押入れを利用して、
襖を外す、内部を明るく塗装する、床にクッションフロア(CF)を張る、ハンガーパイプを付ける、枕棚や可動棚を設ける、といった方法があります。
構造上必要な柱は残しながら、「中に入って使える収納」風に見せるだけでも、古い押入れの印象はかなり変わります。
全面改装に比べれば費用を抑えやすく、「収納が少ない」という古い間取りの弱点を補うことができます。
もちろん、柱や壁が構造上必要かどうか、湿気や結露がないか、棚の耐荷重などは事前に確認する必要があります。
各部屋のエアコンも検討したい
築古アパートでは、
「LDKにはエアコンが付いているが、もう一部屋にはない」
というケースも多くあります。
しかし近年の暑さを考えると、ファミリー物件などでは、各居室にエアコンがあること自体が物件選びの条件になる可能性があります。
注意したいのは、エアコンを取り付ければ終わりではないことです。
分電盤の容量、専用回路の有無、室外機の設置場所、ドレン排水、将来の交換費なども確認しておく必要があります。
「ゴミを出しやすい」も立派な付加価値
24時間利用可能なごみ置き場も、人気設備ランキングに入っています。
特に共働き世帯や勤務時間が不規則な単身者にとって、
「決められた曜日の朝しか出せない」
というのは意外に大きな負担になります。
大規模なゴミ庫を新設しなくても、既存のごみ置き場をきれいにする、蓋付き容器にする、照明を付ける、掲示を分かりやすくするといった工夫でも印象は変わります。
同じように、郵便受け、共用廊下、自転車置き場、掲示板、防犯灯なども、入居者が毎日見る場所です。
数百万円の設備を一つ入れるより、雑然とした共用部をきれいに整える方が効果的な物件もあります。
設備投資は「家賃をいくら上げられるか」だけではない
例えば10戸のアパートで、インターネット設備のオーナー負担が1戸月1,500円なら、
1,500円 × 10戸 × 12か月 = 年間18万円
です。
この18万円を家賃だけで回収しようとすると、
「1戸当たり1,500円家賃を上げられるか」
という話になります。
しかし実際には、設備投資の効果はそれだけではありません。
問い合わせが増える、空室期間が短くなる、更新率が上がる、入居者からのクレームが減る、将来売却するときの印象が良くなる、といった効果もあります。
逆に、周辺家賃が低く、入居者が設備差をあまり評価しない地域なら、100万円をかけても回収できない場合があります。
ですから、
「人気設備だから付ける」
ではなく、
「この物件の弱点は何か。その弱点をいくらで改善できるか」
という順番で考えることが大切です。
投資用不動産の維持管理・設備更新もご相談ください
株式会社あおぎり不動産鑑定では、不動産鑑定評価だけでなく、投資用不動産について、設備更新や維持管理、収益改善、将来の売却を見据えたご相談にも対応しています。
「インターネット無料にした方がよいか」
「エアコンを全室に付ける価値があるか」
「築古物件の収納をどう改善するか」
「どこまでリフォームすれば十分か」
といったことも、立地、築年数、現在の賃料、周辺競合物件、将来の売却可能性などを踏まえて検討することができます。
全部を新しくするのではなく、今ある物件の良さを残しながら、選ばれる理由を一つ増やす。
これも、長く安定した賃貸経営を考える一つの方法ではないでしょうか。
株式会社あおぎり不動産鑑定