県平均は31年連続下落も下落幅は縮小。妙高のリゾート開発、新潟駅周辺、工業地の強さが鮮明に
令和8年9月16日公表資料をもとに解説
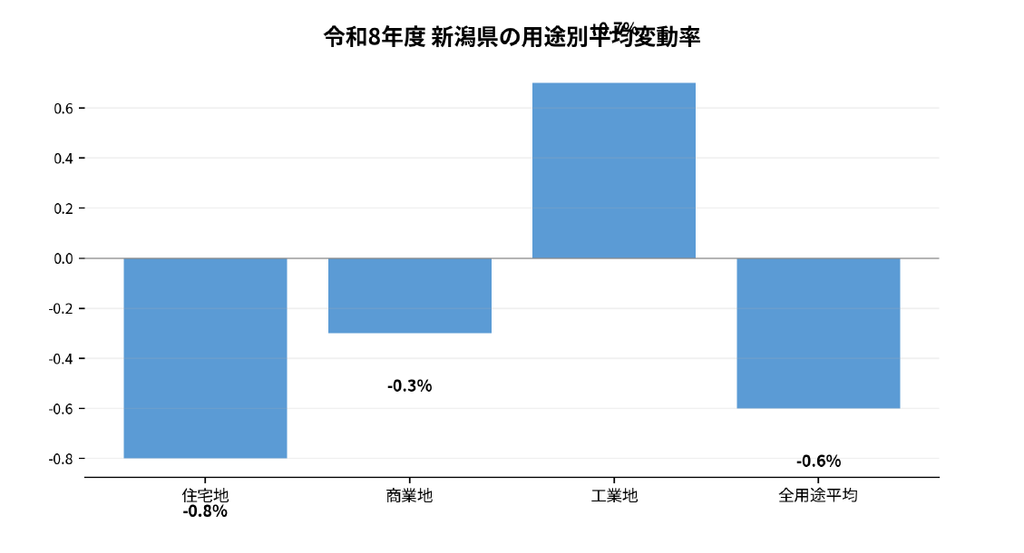
図1 令和8年度 新潟県の用途別平均変動率
出典:新潟県「令和8年度新潟県地価調査のあらまし」今
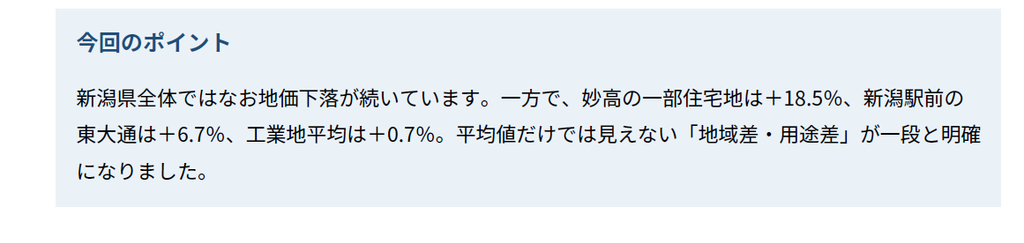
1 まずは全体像- 県平均は▲0.6%、ただし下落幅は縮小
令和8年9月16日、令和8年度新潟県地価調査が公表されました。地価調査は、都道府県が毎年7月1日時点の基準地について正常な価格を判定・公表する制度で、国が1月1日時点で実施する地価公示とともに、一般の土地取引や不動産鑑定評価の重要な指標となります。
令和8年度は全国21,466地点、新潟県内では530地点を調査。県内の内訳は住宅地388地点、宅地見込地5地点、商業地106地点、工業地22地点、林地9地点です。県内530地点のうち527地点が前年からの継続地点でした。
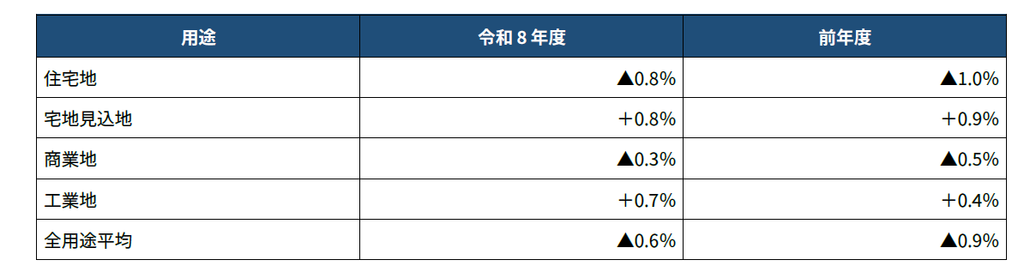
全用途平均では平成8年から31年連続の下落です。住宅地は29年連続、商業地は34年連続で下落しています。ただし、住宅地は▲1.0%から▲0.8%へ、商業地は▲0.5%から▲0.3%へ下落幅が縮小し、工業地は+0.4%から+0.7%へ上昇幅が拡大しました。
価格が上昇した地点は108地点(前年92地点)、横ばいは70地点(前年64地点)に増えています。新潟県も、能登半島地震の被害が大きかった地域で回復基調がみられ、新潟市西区が前年の下落から上昇に転じたこと、妙高の一部地点で大幅な上昇が見られたことを特徴として挙げています。
2 住宅地- 上昇率1位・2位は妙高市
住宅地で最も特徴的だったのが妙高市です。県内の上昇率上位5地点のうち、1位と2位を妙高市が占めました。
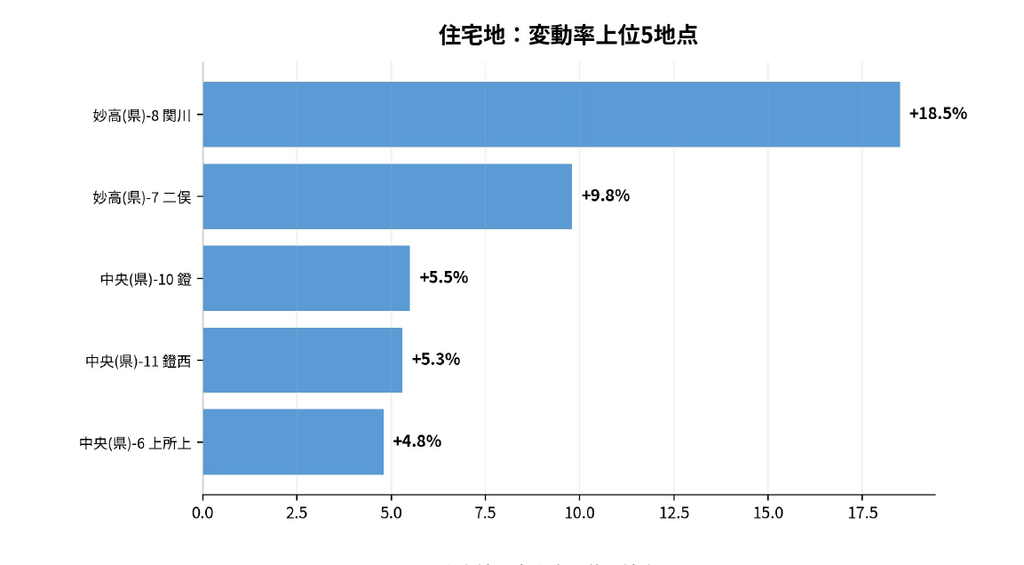
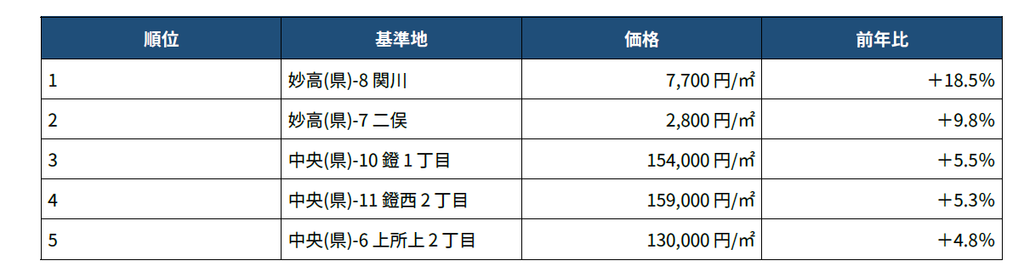
妙高(県)-8は、妙高市大字関川字山柘谷内2275番87外。前年6,500円/㎡から7,700円/㎡へ上昇し、前年比+18.5%となりました。前年も+12.1%でしたから、2年続けて大きく上昇しています。
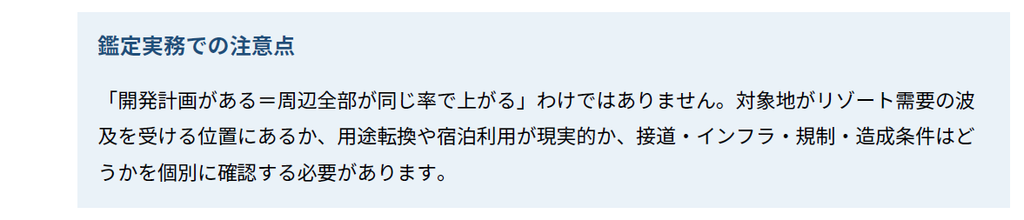
ここで重要なのは、この数字を「妙高市の住宅地が一律に18.5%上がった」と読まないことです。妙高市の住宅地平均は+1.2%で、同じ市内には下落地点もあります。地価調査上は住宅地であっても、関川・二俣周辺では別荘・リゾート利用、宿泊関連需要、県外・国外からの資本流入といった一般住宅地とは異なる市場参加者を意識する必要があります。
3 妙高の+18.5 %- 大規模リゾト開への期待が地に反映
新潟県は今回の調査結果で、妙高の一部地点の大幅上昇について「予定されている大規模開発への期待感」を明確に要因として挙げています。県では、ペイシャンスキャピタルグループ(PCG)が妙高エリア
あおぎり不動産鑑定 | 令和8 年度 新潟県地価調査
で進める大規模リゾート開発と連動した地域活性化を目的に「妙高杉ノ原マウンテンリゾート開発計画連携地域活性化協議会」を設置。令和8年6月にも第2回協議会が開かれ、開発の進捗や交通・観光、地域整備等の取組が共有されています。
不動産鑑定の視点では、こうした開発が進む地域では、従来の地元居住者だけでなく、ホテル・宿泊事業者、リゾート事業者、法人、別荘取得者など、需要者の範囲が広域化します。その結果、過去の地元取引だけを見ていると現在の市場価値を捉えにくくなる場合があります。
4 新潟市中央区- 妙高とは違う「都市居住」の強さ
妙高とは全く異なる理由で上昇しているのが新潟市中央区です。住宅地平均は+2.0%で県内の市区町村別では最も高く、江南区+1.5%、妙高市+1.2%、北区+1.1%、東区+0.9%と続きます。
中央区では、鐙1丁目が154,000円/㎡・+5.5%、鐙西2丁目が159,000円/㎡・+5.3%、上所上2丁目が130,000円/㎡・+4.8%。こちらはリゾート需要ではなく、新潟駅・中心市街地へのアクセス、生活利便性、住宅供給といった都市居住の需要が価格形成の中心です。
なお、住宅地の県内最高価格は水道町2丁目の172,000円/㎡ですが、前年比は0.0%。一方、鐙・鐙西は価格水準がそれより低くても5%を超えて上昇しています。「価格の高さ」と「上昇率の大きさ」は別に考える必要があります。
5 商業地- 新潟駅前・東大通が685,000円/㎡、+6.7%
商業地では新潟市中央区の強さがさらに鮮明です。上昇率上位5地点はすべて中央区となりました。
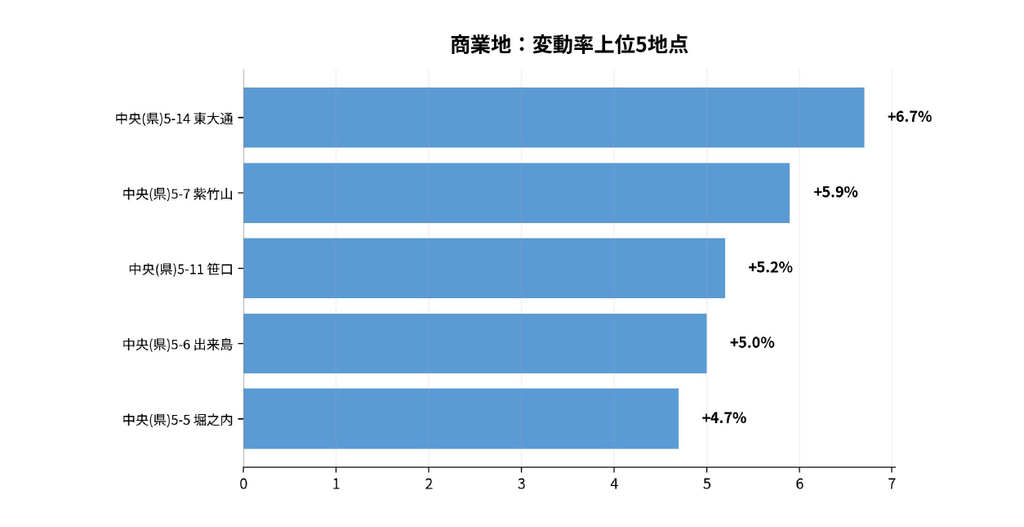
最も高かった中央(県)5-14・東大通1丁目は、642,000円/㎡から685,000円/㎡へ上昇し+6.7%。価格水準でも県内商業地1位です。国土交通省の鑑定評価書では、新潟駅周辺整備事業による利便性向上や、東大通沿いのオフィスビル建替え等により、発展的な推移と地価上昇の継続が予測されています。
同じ中央区でも、万代4丁目は550,000円/㎡・+1.5%、古町通6番町は403,000円/㎡・0.0%です。したがって「中央区の商業地」と一括りにせず、新潟駅周辺、万代、古町で人流、再開発、オフィス・店舗需要の違いを見る必要があります。
6 工業地は+0.7 %- 県平均が下落する中で上昇幅が拡大
工業地平均は+0.7%で、前年の+0.4%から上昇幅が拡大しました。主な上昇地点は、上越(県)9-1が13,300円/㎡・+3.9%、聖籠(県)9-1が18,700円/㎡・+2.7%、燕(県)9-1が18,500円/㎡・+2.2%、東(県)9-2が37,600円/㎡・+2.2%です。
工業地では住宅地や商業地とは異なり、インターチェンジ・幹線道路・港湾へのアクセス、大型車両の進入、画地規模、造成の要否、電力・上下水道等のインフラ、工業団地の供給余力などが価格形成に直結します。住宅地単価との単純比較ではなく、事業用地としての利用効率を分析することが重要です。
7 長期推移- 「全国は上昇、新潟県は下落縮小」という二つの流れ
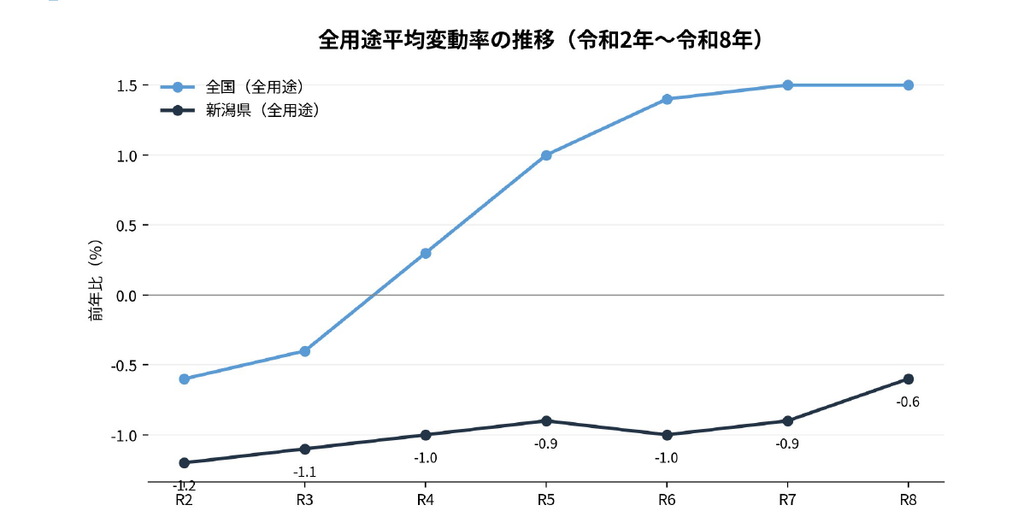
全国の全用途平均は令和4年にプラスへ転じ、令和8年は+1.5%。これに対して新潟県は令和8年も▲0.6%ですが、令和2年の▲1.2%と比べると下落幅は縮小しています。新潟県は「全国と同じ方向に一斉に上昇している」のではなく、下落基調の中で強いエリアが点在し、その数が増えている局面と読む方が実態に近いでしょう。
8 地公示から半年間でどのくらい動いたか
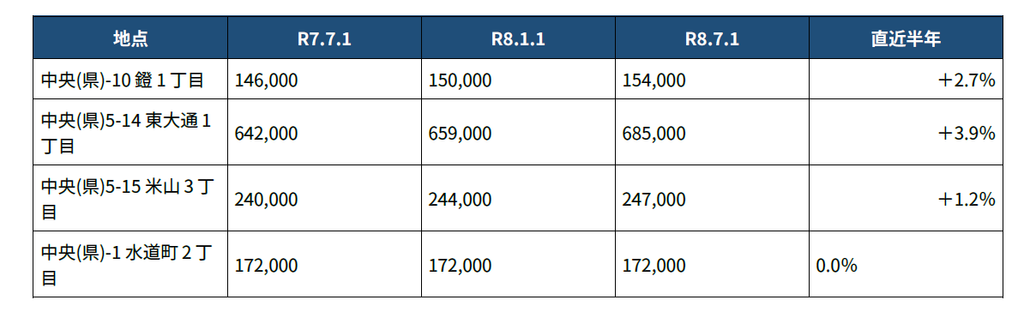
地価調査には、1月1日時点の地価公示と同一地点を評価する「共通地点」があります。新潟県内では22地点(住宅地17、商業地5)が設定されており、1月1日から7月1日までの半年間の動きを確認できます。東大通1丁目は、令和8年1月1日の659,000円/㎡から7月1日の685,000円/㎡へ、半年で約+3.9%上昇しました。年間変動率だけでなく、共通地点を時系列で追うことで、足元の市場の勢いを把握しやすくなります。
9 一方で、下落が続く地域もある
上昇地点ばかりを見ると県全体が上昇局面に入ったように見えますが、実際には地域差が大きい状況です。住宅地の下落率上位では、柏崎(県)-7が16,900円/㎡・▲3.4%、妙高(県)-3が9,250円/㎡・▲3.3%、柏崎(県)-3が4,070円/㎡・▲3.3%、加茂(県)-1が14,800円/㎡・▲3.3%などとなっています。
あおぎり不動産鑑定 | 令和8 年度 新潟県地価調査
特に象徴的なのは、妙高市の中でも+18.5%の地点がある一方で▲3.3%の地点もあることです。「妙高だから上がる」のではなく、リゾート需要の影響を直接受ける地点か、一般住宅需要を中心とする地点かによって、市場構造そのものが違います。
10 「基準地価格=所有地の価格」ではありません
基準地の標準価格は、近隣地域における標準的な画地の正常価格です。同じ地域の土地でも、地積、形状、接道、道路幅員、駅距離、用途地域、上下水道、災害リスクなどの個別条件によって価格は変わります。新潟県の資料も、標準価格は近隣地域内のすべての土地の価格を画一的に示すものではないと明記しています。
妙高のリゾート地域であれば、スキー場・温泉・観光施設への距離、眺望、積雪・除雪、冬季アクセス、宿泊施設としての利用可能性、自然公園・景観・開発規制なども重要です。工業地であれば、画地規模、大型車の動線、IC・幹線道路への距離、造成費、インフラ容量などを見る必要があります。
少し個人的な話になりますが、私自身も妙高にはよく足を運びます。関川地区にある「MYOKO BASE CAMP(妙高市テレワーク研修交流施設)」は、コワーキングスペース、シェアオフィス、会議スペースなどが整った施設です。建物もきれいで居心地がよく、仕事をすると不思議と集中できる場所だと感じています。
妙高の魅力は、大規模なリゾート投資やホテル開発といった「大きな動き」だけではありません。仕事をする場所があり、自然の中で過ごせて、少し足を伸ばせば温泉にも入れる。MYOKO BASE CAMPで仕事を片付けて、帰りに関温泉へ立ち寄る。そんな「働く・滞在する・休む」が近い距離でつながる環境そのものが、妙高という地域の価値の一つなのではないかと思います。
12.まとめ
令和8年度新潟県地価調査では、住宅地▲0.8%、商業地▲0.3%、全用途平均▲0.6%となり、県平均では地価下落が続きました。しかし下落幅は縮小し、工業地は+0.7%へ上昇幅を拡大しています。
住宅地では妙高(県)-8・関川が+18.5%、商業地では新潟駅前の東大通1丁目が685,000円/㎡・+6.7%。一方で同じ妙高市にも下落地点があり、県内各地でも下落が続く地域があります。
今回の結果から見えるのは「新潟県全体が上がった・下がった」という単純な構図ではなく、リゾート開発、都市居住、再開発、物流・工業需要など、地域ごと・用途ごとに異なる需要が地価を動かしている姿です。
あおぎり不動産鑑定では、住宅地、商業地、工業地、別荘地、観光・宿泊施設用地、収益物件等について、不動産鑑定評価、価格調査、売却相談、物件調査等に対応しています。公示価格や基準地価格と比べて、ご所有不動産の現在の市場価値がどの程度なのか確認したい方は、お気軽にご相談ください。
あおぎり不動産鑑定
売却・リースバック・「急がない売却」・遺言を、暮らしから考える。先日リースバックに関するお問い合わせを頂きましたので、私なりの考えをまとめておきます。
子どもがいない場合でも、配偶者・父母や祖父母・兄弟姉妹、一定の場合の甥・姪などが相続人になることがあります。本当に相続人がいないかどうかは、戸籍等を確認して判断します。相続人が存在しない場合には、家庭裁判所が選任する相続財産清算人による清算を経て、残余財産が国庫に帰属することがあります。
リースバックとは? – 売った後も同じ家に住む方法
リースバックは、自宅を事業者等へ売却して売却代金を受け取り、その後は賃料を払いながら同じ家に住み続
ける仕組みです。引っ越さずに資金化できる反面、売却後は「所有者」ではなく「賃借人」になります。
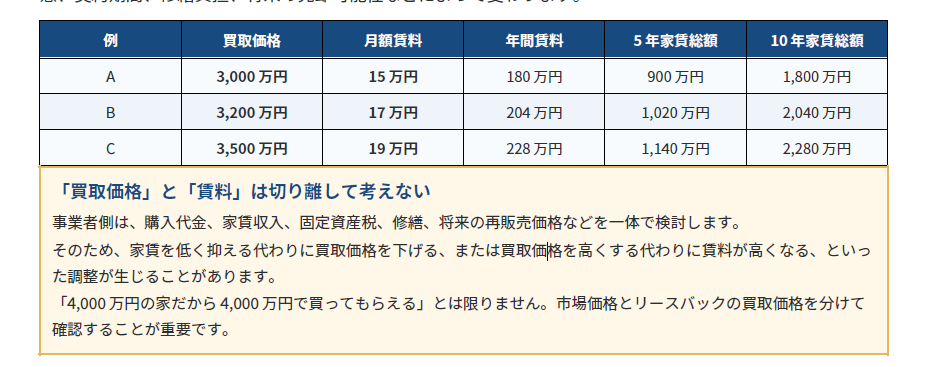
4,000万円相当・建物190㎡の住宅を例に考える
次の数字は、仕組みを理解するための説明用モデルです。実際の買取価格や賃料は、立地、土地・建物の状
態、契約期間、修繕負担、将来の売却可能性などによって変わります。
業者選びで必ず確認したいこと
売却価格の根拠。通常売却した場合の市場価格と比べて大きな差がないか。
賃料の金額と改定ルール。将来の値上げがあり得るのか、改定方法をどう定めるのか。
普通借家か定期借家か。契約期間終了後も希望する期間住み続けられる仕組みか。
住宅が第三者へ転売された場合でも、賃貸借条件がどのように引き継がれるか。
修繕費・設備交換・固定資産税等を誰が負担するか。
買戻しを希望する場合の価格・期限・条件。
「できれば最後まで、この家に住んでほしい」
当社が重視したいのは、売却後すぐに退去していただくことではありません。ご本人が望み、生活上も無理が
ないのであれば、できる限り住み慣れた家で暮らし続け、居住が終わった後に不動産を売却・活用するという
考え方もあります。
契約で検討したいポイント
貸主都合による終了をできるだけ限定すること
賃料の改定を「改定しない」「一定の算式に従う」など、予測可能な形にすること
所有者が変わる場合の取扱いを確認すること
死亡・施設入所・長期療養など、居住終了時の手続きと残置物の処理をあらかじめ整理すること
60歳以上なら「終身建物賃貸借」も検討対象
一定の要件を満たす場合、高齢者の居住の安定確保に関する法律に基づく「終身建物賃貸借」という制度があ
ります。認可を受けた事業者が、借家人が生きている限り存続し、死亡時に終了する一代限りの賃貸借契約を
締結する制度です。貸主からの解約事由も限定されています。
ただし、入居者の年齢、住宅の基準、事業者の認可などの要件があります。通常の賃貸借契約に単に「一生住
める」と書けば同じ効果になる、というものではありません。実際の導入時には、宅建業法・借地借家法・高
齢者住まい法等を踏まえ、弁護士等と契約設計を行うことが望まれます。
①「すぐ売りたいわけではない」方へ – 希望額でゆっくり売る
自宅を処分することを考え始めても、「今すぐ現金が必要なわけではない」「安くしてまで急いで売りたくな
い」という方は少なくありません。その場合、数年単位で条件の合う買主を探す方法も考えられます。
例:市場価値4,000万円前後でも「4,500万円なら売りたい」
不動産鑑定士・宅建業者としては、市場価値が概ね4,000万円前後であることを説明したうえで、所有者が
「急がない。4,500万円なら売却したい」と希望するのであれば、その希望条件を明確にして販売活動を行う
ことができます。
ポイントは「希望価格」と「市場価格」を混同しないこと
市場価格の目安:4,000万円前後
売主様の希望価格:4,500万円
販売方針:急いで値下げせず、条件の合う買主が現れるまで待つ
ただし、本当にその条件なら売却する意思がある物件として掲載します。
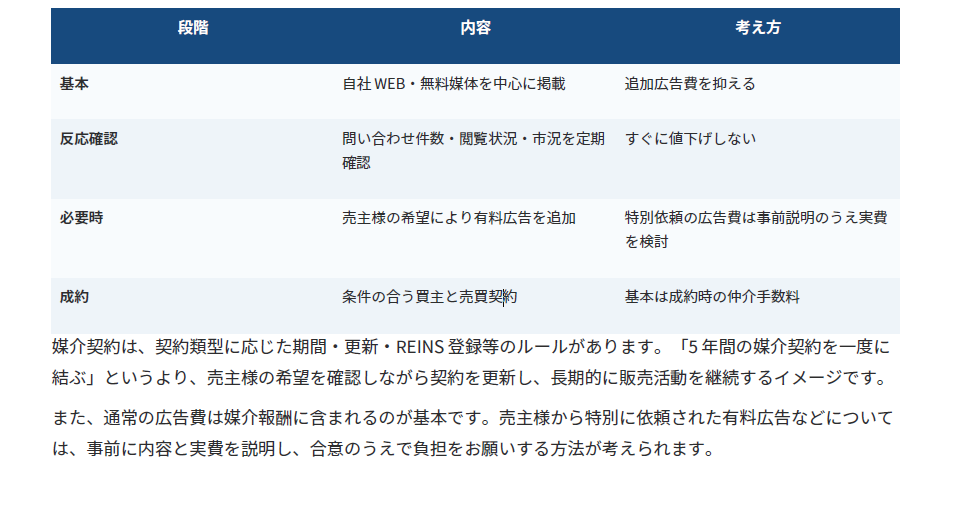
できるだけ低コストで、長く販売する
当社ホームページや、会員向け・一般向けの無料掲載媒体を基本にすれば、外部広告費を抑えながら長期間販
売することが可能です。全宅連のハトサポBBからハトマークサイトへの掲載は無料と案内されています。必
要に応じて、有料ポータルへの追加掲載を検討します。
②売る準備をして置き、もしものときは、「配偶者のための準備をする」
現在の生活に特に困っておらず、売却を急ぐ必要がないのであれば、**「あと5年間は現在の自宅で暮らし、その間に将来の売却や住み替えの準備をしておく」**という選択肢もあります。
これは単に「何もしないで5年間待つ」ということではありません。
例えば元気なうちに、
・現在の自宅がいくらくらいで売却できるのかを確認しておく
・通常売却、リースバック、住み替えを比較しておく
・土地の境界や登記、建物の状態など、売却時に問題となりそうな事項を整理しておく
・今後必要となる修繕費を確認する
・近くのマンションや高齢者向け住宅など、将来の住み替え先を調べておく
・夫婦のどちらかが先に亡くなった場合、残された配偶者が誰に相談するのかを決めておく
といった準備を進めることができます。
例えば、ご主人が健在なうちに不動産鑑定士等の専門家とご夫婦で面談し、
「もし自分が先に亡くなったら、この家にはどのような選択肢があるのか」
をあらかじめ整理しておく方法もあります。
現在の自宅の価格、通常売却した場合の金額、想定される賃料、リースバックを利用するときの注意点などを資料として残しておけば、ご主人が亡くなった後に奥様が一人で突然大きな判断を迫られることを避けやすくなります。
その時点になったら改めて専門家と相談し、
「このまま住み続ける」
「通常売却して近くのマンションへ移る」
「リースバックを利用して現在の家に住み続ける」
といった選択肢を比較することができます。
また、現在4,000万円程度の価値がある住宅であっても、5年後に同じ価格で売れるとは限りません。建物は古くなり、不動産市況も変化します。一方で、土地価格が維持・上昇する地域もあります。
そこで、例えば2~3年ごとに不動産価格を確認し、生活状況や健康状態とあわせて計画を見直しておくと安心です。
「5年後に考える」のではなく、「5年後に困らないよう、今から準備しておく」。
相続人がいない方や、ご夫婦のどちらかが一人で残る可能性がある場合には、このような準備期間を設けることも有力な選択肢の一つです。
結論 – 「家をどう売るか」より「これからどう暮らすか」
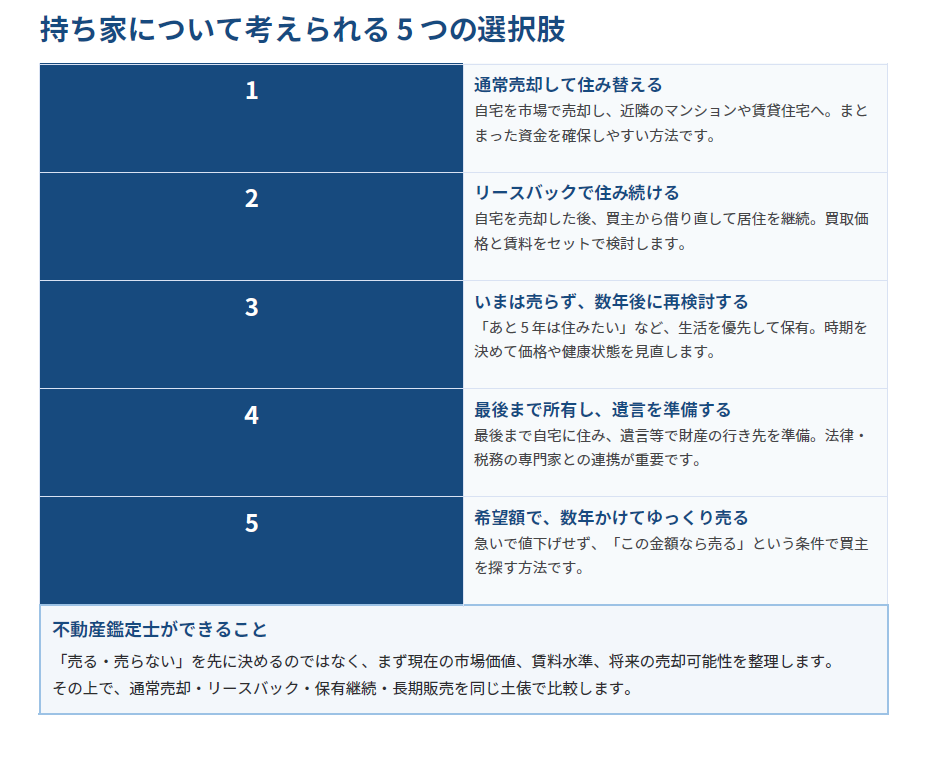
相続人がいない方の持ち家は、売却だけが答えではありません。住み替える、売っても住み続ける、数年保有
する、遺言を準備する、希望額でゆっくり買主を探す。それぞれにメリットと注意点があります。
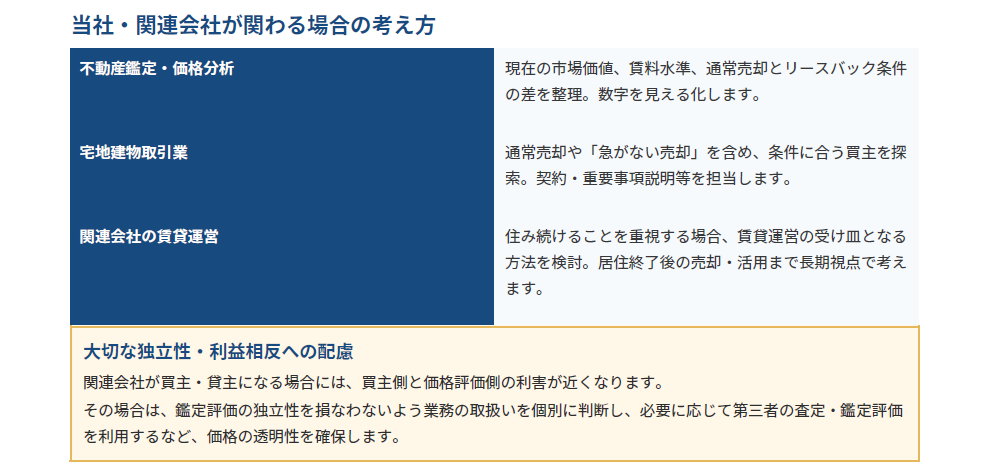
株式会社あおぎり不動産鑑定が大切にしたいこと
「売りましょう」から始めず、まず暮らし方と資金計画を伺います。
不動産鑑定・価格分析で、現在の価値と選択肢を数字で比較します。
宅建業として、通常売却だけでなく「急がない売却」にも対応します。
住み続けることを希望される場合は、関連会社との連携も含め、居住を優先した仕組みを検討します。
法律・税務・遺言等については、必要に応じて弁護士・司法書士・税理士等と連携します。
ご相談時に一緒に確認すること
現在の土地・建物の概算価値
毎月の生活費と必要な手元資金
あと何年、現在の家に住みたいか
修繕・固定資産税等の今後の負担
売却するなら最低いくらで売りたいか
亡くなった後、財産を誰・どこへ渡したいか
参考資料
裁判所「相続財産清算人の選任」 – 相続人がいない場合の清算手続、残余財産の国庫帰属等。
国土交通省「住宅のリースバックに関するガイドブック」 – 売却価格・賃料・契約条件・事業者選び等の留意
点。
消費者庁「資産の運用・処分は取引の仕組みや目的がきちんと納得できてから!」(2025年12月) – リース
バックの賃料上昇、転売、定期借家等の注意喚起。
国土交通省「終身建物賃貸借」 – 60歳以上等を対象とする終身賃貸制度と認可要件。
国土交通省「標準媒介契約約款」 – 媒介報酬、特別依頼の広告費等。
全国宅地建物取引業協会連合会「リアルパートナー 2026年3月号」 – ハトサポ
あおぎり不動産鑑定
― 長野の不動産を、必要としている人に届けるために ―
We Have Launched an English Page
— Bringing Local Real Estate Expertise in Nagano to a Wider Audience —
株式会社あおぎり不動産鑑定では、新たな試みとして、ホームページに英語ページを開設しました。
これまで当社では、長野県内の不動産市場について、地価公示や地価調査をはじめ、白馬村、軽井沢町などの地価動向や不動産市場について継続的にコラムを書いてきました。
特に近年、白馬や軽井沢では、長野県内だけでは説明できない不動産市場の動きが見られるようになっています。
その一方で、記事を書きながら、以前から一つ気になっていることがありました。
「この情報は、本当に必要としている人に届いているのだろうか。」
At Aogiri Real Estate Appraisal Co., Ltd., we have launched an English-language section of our website as a new initiative.
We have been publishing articles on the real estate market in Nagano Prefecture, including official land price surveys, as well as market trends in areas such as Hakuba and Karuizawa.
In recent years, particularly in Hakuba and Karuizawa, we have seen real estate market movements that can no longer be fully understood from a purely local perspective.
At the same time, while continuing to write these articles, one question has remained in my mind:
“Is this information actually reaching the people who need it?”
白馬・軽井沢について日本語だけで発信していてよいのか
白馬村では、近年、住宅地・商業地ともに大きな地価上昇が見られています。
軽井沢町でも、別荘地や商業地を中心として高い土地需要が続き、長野県内でも特徴的な不動産市場を形成しています。
こうした地域について調べれば調べるほど、市場参加者は必ずしも長野県内や日本国内の方だけではないことを意識するようになりました。
海外から長野県の不動産について調べている方がいたとしても、情報が日本語でしか書かれていなければ、せっかく調査・分析した内容も、その方には届きません。
白馬や軽井沢の不動産市場について一生懸命コラムを書いていても、実際の需要者が英語で情報を探しているのであれば、日本語だけで発信していては十分ではないのではないか。
それが、今回英語ページを作った大きな理由です。
Is Japanese-Only Information Enough for Hakuba and Karuizawa?
In Hakuba, both residential and commercial land prices have risen significantly in recent years.
Karuizawa has also developed a distinctive real estate market within Nagano Prefecture, supported by strong demand for vacation homes, residential properties, and commercial land.
The more I study these markets, the more I realize that the people participating in them are not limited to residents of Nagano—or even Japan.
Someone overseas may be searching for information about real estate in Hakuba or Karuizawa. But if useful local information is available only in Japanese, it may never reach them.
No matter how carefully we research and write about these markets, if the people interested in the property are searching in English, communicating only in Japanese may not be enough.
That was one of the main reasons we decided to create an English page.
不動産価格は「数字」だけでは分かりません
不動産市場について英語で情報を発信しようとすると、単純に日本語の記事を英訳するだけでは十分ではないとも感じています。
例えば、「土地価格が前年比30%上昇した」という数字だけを見ても、その土地の価値を十分に理解することはできません。
なぜ価格が上がったのか。
誰が土地を買っているのか。
住宅として利用されているのか、別荘なのか、ホテルなのか。
道路、上下水道、土地の形状、傾斜、法令上の規制はどうなっているのか。
そして、その価格水準が今後も持続するのか。
こうした背景まで含めて分析することが、不動産鑑定士の仕事だと考えています。
Real Estate Value Is More Than Just a Number
When communicating real estate information in English, I also believe that simply translating Japanese articles is not enough.
For example, knowing that a land price increased by 30% in one year does not, by itself, explain the value of the property.
Why did the price increase?
Who is buying the land?
Is the demand for permanent residences, vacation homes, hotels, or other commercial uses?
What about road access, water and sewer infrastructure, site configuration, slopes, development restrictions, and other regulations?
And is the current price level sustainable?
Understanding these factors is an essential part of professional real estate appraisal.
「長野県の不動産」を深く知ること
東京や大阪のような大都市であれば、英語で不動産情報を提供する会社も数多くあります。
しかし、長野県の不動産は、それほど単純ではありません。
長野市や松本市の市街地もあれば、軽井沢の別荘地、白馬の国際的なスノーリゾート、野沢温泉の温泉街、農地、山林、大規模工場用地など、地域によって市場の性格が大きく異なります。
同じ長野県内でも、不動産の需要者も、価格形成要因も、まったく違います。
だからこそ、長野県の地域事情を知り、現地を調査し、取引事例を確認し、その地域の市場を一つ一つ分析することに意味があると考えています。
Understanding Nagano Real Estate at a Local Level
In major cities such as Tokyo or Osaka, there are many real estate companies providing information in English.
Nagano, however, is a very different market.
The prefecture includes urban areas such as Nagano City and Matsumoto City, luxury resort markets in Karuizawa, the international ski destination of Hakuba, traditional hot-spring areas such as Nozawa Onsen, as well as farmland, forests, industrial sites, and large development properties.
Even within the same prefecture, the buyers, demand characteristics, and factors influencing property values can be completely different.
That is why local knowledge matters.
We believe there is real value in visiting properties, studying actual transactions, understanding regulations and infrastructure, and carefully analyzing each local market.
長野で「オンリーワン」の不動産鑑定会社を目指して
当社は、令和8年に開業したばかりの小さな不動産鑑定会社です。
大きな会社ではありません。
だからこそ、一つ一つの不動産、一つ一つの地域について、自分自身で調べ、考え、発信していきたいと思っています。
白馬や軽井沢について英語で情報発信することも、その一つです。
すぐに海外から問い合わせが来るとは思っていません。
英語の表現も、ホームページの作り方も、これから改善すべき点がたくさんあると思います。
それでも、まず始めてみることにしました。
「長野県の不動産について調べたい」と思ったとき、日本語でも英語でも、あおぎり不動産鑑定の情報にたどり着いてもらえるようにしたい。
そして将来的には、
「長野県の不動産なら、あおぎり不動産鑑定に聞いてみよう」
と思っていただけるような、長野でオンリーワンの不動産鑑定会社を目指していきたいと思っています。
Our Goal: A Unique Real Estate Appraisal Firm in Nagano
Aogiri Real Estate Appraisal is still a small and newly established appraisal firm.
We are not a large organization.
But that also allows us to personally examine each property, study each local market, and continue sharing what we learn.
Providing information about Hakuba and Karuizawa in English is one part of that effort.
We do not expect inquiries from overseas to suddenly arrive simply because we have launched an English page.
There will certainly be many things to improve—from our English communication to the structure and content of the website.
But we decided that the important thing was to start.
When someone searches for information about real estate in Nagano, Hakuba, or Karuizawa, we hope they will be able to find Aogiri Real Estate Appraisal, whether they search in Japanese or English.
Our long-term goal is simple:
When someone needs professional insight into real estate in Nagano, we want Aogiri Real Estate Appraisal to be one of the first names that comes to mind.
We will continue working toward becoming a distinctive and trusted real estate appraisal firm with deep expertise in Nagano Prefecture.
これから英語でも長野県の不動産情報を発信します
今後は、これまで日本語で発信してきた内容に加えて、
Hakuba / Karuizawa / Nagano Real Estate
を中心に、地価公示、地価調査、不動産市場、土地価格、地域分析などについて、少しずつ英語でも情報を発信していく予定です。
長野県の不動産市場は、全国的に見ても非常に面白い変化が起きています。
その変化を、地元の不動産鑑定士として丁寧に見続けていきたいと思います。
We Will Continue Sharing Nagano Real Estate Information in English
Going forward, in addition to our Japanese articles, we plan to gradually publish more information in English on topics such as:
Hakuba Real Estate / Karuizawa Real Estate / Nagano Real Estate, official land prices, market trends, property values, and local market analysis.
Nagano Prefecture is currently experiencing some very interesting changes in its real estate markets.
As a locally based real estate appraiser, I hope to continue observing, analyzing, and communicating those changes carefully—both in Japanese and in English.
あおぎり不動産鑑定 Aogiri real estate appraisal co, ltds.
― 長野県は住宅地・商業地が2年連続上昇、工業地は5年連続上昇。白馬・軽井沢と工業地需要の強さが鮮明に ―
令和8年9月16日、令和8年都道府県地価調査が公表されました。
地価調査とは、都道府県が毎年7月1日時点における基準地の正常な価格を調査し、公表する制度です。国が毎年1月1日時点で実施する「地価公示」とともに、一般の土地取引における価格の指標となります。令和8年の長野県では、県内77市町村、401地点について調査が実施されました。
全国的にも地価の上昇基調は続いていますが、国土交通省は「地域や用途により差がある」としています。特に長野県では、白馬・軽井沢などのリゾート地、長野・松本などの主要都市、さらに工業・物流系の土地で、それぞれ異なる理由による地価上昇が見られました。
1 長野県は住宅地・商業地・工業地のすべてで上昇
まず、長野県全体の結果を用途別に見ると、次のようになりました。
| 用途 | 令和8年平均変動率 | 上昇地点 | 横ばい | 下落地点 |
|---|---|---|---|---|
| 住宅地 | +0.7% | 105 | 36 | 133 |
| 商業地 | +0.9% | 40 | 12 | 57 |
| 工業地 | +1.8% | 11 | 0 | 0 |
| 林地 | ▲0.6% | 0 | 0 | 4 |
| 全用途(林地除く) | +0.8% | 156 | 48 | 190 |
住宅地は前年の+0.2%から+0.7%へ、商業地は+0.4%から+0.9%へ上昇幅が拡大しました。住宅地・商業地はいずれも2年連続の上昇です。工業地は+1.8%で5年連続の上昇となり、しかも継続調査11地点すべてが上昇しました。
ここで注意したいのは、「県平均が上昇した=県内全域で土地価格が上がっている」わけではないことです。
林地を除く394の継続地点では、上昇156地点に対して下落190地点となっています。つまり、下落地点の方がまだ多いにもかかわらず、平均変動率は+0.8%となりました。
今回の地価調査は、需要の強い地域の上昇が大きくなる一方、人口減少等の影響を受ける地域では下落が続くという、長野県内の地域差・用途差が一段と鮮明になった結果と見ることができます。
2 住宅地 ― 上昇率では白馬、価格水準では軽井沢
住宅地で最も目を引くのは、白馬村です。
県内の住宅地で上昇率が高かった地点は次のとおりです。
| 順位 | 基準地 | 基準地価格 | 前年比 |
|---|---|---|---|
| 1 | 白馬(県)-2 白馬村北城・白馬村役場西 | 17,600円/㎡ | +31.3% |
| 2 | 白馬(県)-3 白馬村北城 | 8,000円/㎡ | +31.1% |
| 3 | 野沢温泉(県)-1 豊郷・秋葉地区 | 30,700円/㎡ | +21.8% |
| 4 | 軽井沢(県)-5 追分 | 27,500円/㎡ | +17.0% |
| 5 | 軽井沢(県)-3 千ヶ滝地区 | 31,800円/㎡ | +15.2% |
白馬(県)-2は前年比+31.3%で、住宅地の上昇率として長野県1位、全国でも2位となりました。国土交通省も今回の地価調査で特徴的な地点として白馬村を取り上げています。
一方で、「上昇率」と「土地価格の高さ」は別に考える必要があります。
住宅地の県内最高価格は、旧軽井沢別荘地の「軽井沢(県)-1」で、**210,000円/㎡、前年比+14.8%**です。第2位は長野市栗田の「長野(県)-17」で145,000円/㎡、第3位は南原別荘地の「軽井沢(県)-6」で130,000円/㎡でした。
白馬は上昇率が非常に大きいものの、絶対的な価格水準はまだ軽井沢より低い。反対に軽井沢は、すでに高い価格水準にありながら、なお10%を超える上昇地点が存在しています。
この違いは、それぞれの市場を考えるうえで重要です。
3 白馬村ではリゾート需要が「一般住宅地」にまで波及
白馬(県)-2は、白馬駅から約550m、村役場や小学校にも近い既存住宅地域です。いわゆるスキー場直近の高級リゾート物件そのものではありません。それにもかかわらず17,600円/㎡、+31.3%となりました。
鑑定評価書では、従来の地縁的な需要者に加え、リゾート需要の波及により、他地域からの転入者や外国人移住者の割合が上昇していることが指摘されています。また、高値取引が既存住宅地域にも広がり、従来の地元需要者による価格水準から乖離が生じつつあると分析されています。
つまり現在の白馬では、
「スキー場周辺のホテル・別荘用地だけが上がっている」のではなく、その需要が周辺の一般住宅地にも波及している
という点が大きな特徴です。
これは不動産鑑定の観点からも重要です。従来であれば地元居住者を主な需要者として分析していた住宅地域でも、外部資本、別荘需要、宿泊施設関係者、外国人居住者などを市場参加者として考慮する必要が出てきています。
4 軽井沢は高い価格水準からさらに上昇
一方、軽井沢(県)-1は旧軽井沢の高級別荘地域で、基準地価格は210,000円/㎡、前年比+14.8%です。
鑑定評価書では、需要者として首都圏を中心とする法人・富裕層が想定され、町内の高級別荘地は供給が非常に限定される一方、潜在需要が強いと分析されています。二地域居住などの実需に加え、インバウンド関連投資も町全体の地価を押し上げる要因として指摘されています。
市町村別の住宅地平均変動率でも、白馬村が**+25.6%、軽井沢町が+14.3%、御代田町が+14.0%**となっています。これに対して長野市は+0.7%、松本市は+1.4%、安曇野市は+2.2%です。
同じ「住宅地上昇」でも、長野市・松本市の生活利便性や住宅実需を背景とする市場と、軽井沢・白馬の広域的・リゾート的な需要を背景とする市場では、価格形成の構造が異なります。
5 商業地 ― 白馬駅前+35.6%、軽井沢銀座は県内最高価格へ
商業地では、住宅地以上にリゾート地の強さが表れました。
主な上昇地点を見ると、次のようになっています。
| 基準地 | 基準地価格 | 前年比 | 地域 |
|---|---|---|---|
| 白馬(県)5-1 | 32,000円/㎡ | +35.6% | 白馬駅西 |
| 野沢温泉(県)5-1 | 50,800円/㎡ | +27.0% | 温泉街・中央ターミナル東 |
| 白馬(県)5-2 | 85,000円/㎡ | +25.9% | エコーランド |
| 軽井沢(県)5-3 | 250,000円/㎡ | +20.2% | 軽井沢本通り |
| 軽井沢(県)5-1 | 435,000円/㎡ | +16.0% | 旧軽井沢銀座商店街 |
白馬(県)5-1は前年比+35.6%で、全国の商業地でも上昇率1位となりました。
白馬駅から約80mの駅前商業地で、鑑定評価書では、ホテル開発に伴う土地買収、旺盛なインバウンド需要、土地供給の不足などから需給が逼迫していると分析されています。駅前や国道沿いではホテル用地の取得や複合施設建設も進み、従来停滞していた駅前市場そのものが変化しています。
白馬の場合、32,000円/㎡という価格自体は県内最高水準ではありません。しかし、23,600円/㎡から32,000円/㎡へ1年間で上昇しており、**「これまで比較的低かった価格水準に、急速に外部需要が流入している市場」**として見ることができます。
6 旧軽井沢銀座が長野駅前を逆転
商業地の「価格水準」で最も大きなニュースは、旧軽井沢銀座です。
令和8年の商業地上位は次のようになりました。
| 順位 | 基準地 | 基準地価格 | 前年比 |
|---|---|---|---|
| 1 | 軽井沢(県)5-1 旧軽井沢銀座 | 435,000円/㎡ | +16.0% |
| 2 | 長野(県)5-9 長野駅前 | 392,000円/㎡ | +3.7% |
| 3 | 軽井沢(県)5-3 軽井沢本通り | 250,000円/㎡ | +20.2% |
| 4 | 松本(県)5-5 松本駅前 | 249,000円/㎡ | +2.5% |
| 5 | 長野(県)5-11 中央通り | 222,000円/㎡ | +3.7% |
旧軽井沢銀座の軽井沢(県)5-1は435,000円/㎡となり、これまで13年連続で県内商業地1位だった長野駅前を逆転しました。
鑑定評価書では、旧軽井沢銀座について、首都圏や海外からの観光客で賑わい、飲食需要が好調で、平日にも外国人を中心とした人通りが多くなっているとされています。需要者についても、小売・飲食業を営む首都圏の法人・個人などが想定されています。
これは象徴的な変化です。
県庁所在地の中心駅前である長野駅前と、全国的なリゾート・観光商業地である旧軽井沢銀座では、土地需要の性質が全く異なります。
長野駅前は行政、業務、宿泊、飲食、商業等の都市機能を背景とした安定的な中心商業地であるのに対し、軽井沢は観光、富裕層、別荘、インバウンド、飲食・物販など、県外・国外からの需要を強く取り込む市場です。
「軽井沢が長野駅前を上回った」という数字だけではなく、長野県内でも土地価格を形成する需要者が地域によって大きく異なっていることに注目すべきでしょう。
7 野沢温泉も住宅地+21.8%、商業地+27.0%
野沢温泉村も非常に強い動きを示しています。
住宅地の野沢温泉(県)-1は30,700円/㎡、+21.8%。商業地の野沢温泉(県)5-1は50,800円/㎡、+27.0%となりました。
商業地の基準地は、店舗・旅館・民宿等が建ち並ぶ温泉街の一角にあります。鑑定評価書では、新店舗の増加や空き家活用が見られるほか、外国人を中心として観光施設・宿泊施設用地の需給が逼迫し、高値取引も見られるとされています。
白馬が大規模なホテル・コンドミニアム開発を含む国際的スノーリゾート型の市場であるのに対し、野沢温泉は既存温泉街、旅館、民宿、飲食店などのストックを活用しながら需要が強まっている点にも違いがあります。
8 工業地は11地点すべて上昇 ― 観光地とは別の強さ
今回、白馬や軽井沢に隠れてしまいがちですが、実務上注目したいのが工業地です。
工業地の平均変動率は+1.8%で5年連続上昇し、継続調査11地点がすべて上昇しました。住宅地や商業地では下落地点も相当数ありますから、これはかなり特徴的な結果です。
具体例を見ると、次のような地点があります。
| 基準地 | 所在地・地域 | 基準地価格 | 前年比 |
|---|---|---|---|
| 長野(県)9-1 | 長野市大豆島・大豆島東工業団地 | 22,800円/㎡ | +2.7% |
| 長野(県)9-2 | 長野市北長池・工場、倉庫等の工業地域 | 31,000円/㎡ | +3.3% |
| 松本(県)9-1 | 松本市今井・工業団地 | 22,500円/㎡ | +2.3% |
| 松本(県)9-2 | 松本市笹賀・流通業務地域 | 37,500円/㎡ | +1.4% |
| 千曲(県)9-1 | 千曲市屋代・屋代工業団地 | 20,100円/㎡ | +3.1% |
長野(県)9-1では、生産拠点の国内回帰、物流需要、半導体関連投資などを背景として工場用地不足が顕在化していることや、エムウェーブ南地区で産業団地・交通インフラ整備が進んでいることが指摘されています。
長野(県)9-2についても、幹線道路や高速インターチェンジへの接近性が良く、倉庫を備えた営業所や物流関連事業所の立地が増加しています。31,000円/㎡、+3.3%となりました。
松本(県)9-1は22,500円/㎡、+2.3%。工場用地の供給が限定的である一方、製造業や物流施設への設備投資は比較的堅調と分析されています。松本(県)9-2も37,500円/㎡、+1.4%で、インターチェンジ等への接近条件に優れた流通業務地域として物流事業者等の需要が支えています。
千曲(県)9-1も20,100円/㎡、+3.1%です。更埴ICに近く、さらに周辺ではスマートICの設置や産業ゾーンを含む開発計画が進められており、交通利便性の高い工業地への需要が底堅いとされています。
つまり工業地については、リゾート地とは全く別のメカニズムで、**「高速道路へのアクセス」「工業・物流用地の供給不足」「企業の設備投資」「物流拠点需要」**などが地価を支えています。
9 一方で、下落が続く地域もある
平均変動率だけを見ていると、この部分を見落としやすくなります。
住宅地の下落率上位を見ると、山ノ内(県)-2が14,800円/㎡・▲4.5%、長野(県)-27(信州新町)が11,400円/㎡・▲3.4%、上松(県)-1が11,700円/㎡・▲3.3%、木曽町(県)-6が5,880円/㎡・▲3.3%となっています。
商業地でも、長野(県)5-13(信州新町)が20,100円/㎡・▲3.4%、麻績(県)5-1が14,900円/㎡・▲3.2%、南木曽(県)5-1が12,400円/㎡・▲3.1%、木曽町(県)5-1が25,300円/㎡・▲3.1%となりました。
ここが今回の地価調査を見るうえで非常に重要です。
白馬の住宅地が+31.3%上昇する同じ県内で、▲4%を超えて下落する住宅地も存在しています。
したがって、「長野県の地価は上昇している」と一括りにするのではなく、人口動態、観光需要、雇用、生活利便性、外部資本の流入、宅地供給、物流需要など、地域ごとの市場構造を見る必要があります。
10 地価公示から半年間でどのくらい動いたのか
地価調査には、1月1日時点の地価公示と同一地点になっている「共通地点」があります。
これを見ると、令和8年1月1日から7月1日までの直近半年間の地価変動を確認することができます。
| 共通地点 | R8.1.1 | R8.7.1 | 半年間の変動率 |
|---|---|---|---|
| 軽井沢(県)-1 | 195,000円/㎡ | 210,000円/㎡ | +7.7% |
| 軽井沢(県)-6 | 118,000円/㎡ | 130,000円/㎡ | +10.2% |
| 長野(県)5-9 | 385,000円/㎡ | 392,000円/㎡ | +1.8% |
| 松本(県)5-5 | 245,000円/㎡ | 249,000円/㎡ | +1.6% |
| 軽井沢(県)5-3 | 228,000円/㎡ | 250,000円/㎡ | +9.6% |
この比較はかなり興味深いところです。
例えば軽井沢(県)-6は、1月から7月までの半年だけで+10.2%です。軽井沢(県)5-3も+9.6%となっています。
一方、長野駅前や松本駅前も上昇していますが、そのペースは+1~2%程度です。
この半年間の動きを見ても、軽井沢の市場が県内主要都市とは異なる速度で動いていることが分かります。
地価公示と地価調査を別々の統計として見るのではなく、同一地点について時系列で追うことで、その地域の現在の地価の勢いをより把握しやすくなります。
11 「基準地価格=その地域の土地価格」ではありません
地価調査を見る際には、もう一つ重要な注意点があります。
基準地価格は、その地域を代表する土地について、不動産鑑定士が正常価格を判定したものです。
なお、基準地番号については、「5」が商業地、「9」が工業地、数字の付かないものが原則として住宅地を示します。
例えば、近くの基準地が10万円/㎡だからといって、所有している土地もそのまま10万円/㎡になるわけではありません。
住宅地であれば、接道条件、間口・奥行、形状、規模、駅距離、生活利便性、用途地域、上下水道、傾斜、災害リスクなどが価格に影響します。
軽井沢や白馬などのリゾート地では、これに加えて、眺望、自然環境、除雪・冬季アクセス、別荘地としての品等、上下水道、建築規制、景観規制、管理状況などの影響も大きくなります。
工業地では、単価だけでなく、画地規模、大型車両の進入可能性、インターチェンジまでの距離、幹線道路との関係、用途地域、造成の必要性、電力・上下水道などのインフラ、周辺土地利用等が重要です。
特に現在のように地域による価格差が大きくなっている局面では、公示価格や基準地価格に単純な倍率を掛けるだけでは、市場価値を適切に把握できないケースが増えています。
12 令和8年地価調査から見る長野県の不動産市場
今回の令和8年地価調査からは、長野県の不動産市場を単純に「上昇」「下落」の二つに分けることが難しくなっていることが分かります。
白馬では、国際的なリゾート需要やホテル・宿泊施設開発が一般住宅地にまで波及しています。
軽井沢では、すでに県内最高水準にある土地がさらに上昇し、旧軽井沢銀座は長野駅前を抜いて県内商業地の最高価格地点となりました。
長野市・松本市などでは、県内の中心都市としての住宅・商業需要が地価を支えています。
さらに工業地では、観光とは関係なく、物流、製造業、インターチェンジへの接近性、工業用地の供給不足などを背景として、調査したすべての地点で地価が上昇しました。
その一方で、中山間地域や需要の弱い地域では、住宅地・商業地とも引き続き地価下落が見られます。
したがって令和8年地価調査のポイントは、単に**「長野県平均が上昇した」ことではなく、「地域ごと、用途ごとに不動産市場の動きが大きく異なってきている」こと**にあると考えます。
13 まとめ
令和8年地価調査では、長野県の住宅地が+0.7%、商業地が+0.9%となり、いずれも2年連続で上昇しました。工業地は+1.8%で5年連続の上昇となり、継続調査11地点すべてが上昇しました。
住宅地では白馬(県)-2が+31.3%、商業地では白馬(県)5-1が+35.6%となるなど、白馬村の上昇が全国的にも目立ちました。一方、価格水準では旧軽井沢の住宅地が210,000円/㎡、旧軽井沢銀座の商業地が435,000円/㎡となり、軽井沢の高価格化も一段と進んでいます。
また、工業地では長野市、松本市、千曲市などで物流・製造業需要を背景とした上昇が続いています。
しかし、林地を除く394の継続地点のうち190地点は依然として下落しています。
今回の結果から見えるのは「長野県全体の一律的な地価上昇」ではなく、需要が集まる地域・用途と、需要が弱い地域との差がさらに大きくなっている長野県の不動産市場です。
不動産の価格を判断するためには、公示価格や基準地価格だけでなく、実際の取引事例、地域の需要者、土地の規模・形状・接道条件、法令上の規制、造成費、収益性などを総合的に分析する必要があります。
あおぎり不動産鑑定では、長野県内の住宅地、商業地、工業地、別荘地、観光・宿泊施設用地、収益物件等について、不動産鑑定評価、価格調査、売却相談、物件調査等に対応しています。
令和8年地価調査の公表をきっかけに、ご所有不動産の現在の市場価値を確認したい方は、お気軽にご相談ください。
あおぎり不動産鑑定
任意座標系の法務局地図 XML を、地理院標準地図に重ねるまでの備忘録
山林・農地・郊外の鑑定案件では、「地番は分かっているのに、QGIS の地番図に出てこない」ということがあ
る。今回、長野県諏訪郡原村の一筆を題材に、法務局地図 XML の任意座標系データを QGIS へ読み込み、周辺を
切り出し、ジオリファレンサで標準地図に重ねるところまで試した。途中で何度も「真っ白」「どこに飛んだ?」
「残差 0 なら成功?」に悩んだので、次回同じ状況になったときのために、手順と判断ポイントをコラム風に残し
ておく。
先に結論
G 空間センター等の変換済みデータに対象地が見えなくても、元 XML には入っていることがある。田舎の地番図では「任意座標系」が原因で、そのままでは地理院地図と重ならない。QGIS 本体には実位置の標準地図を表示し、任意座標の地番図はジオリファレンサ側で GCP を与えて実座標へ変換する。
1 今回のケース:地番はあるのに、地図に出ない
今回の対象は原村 17217-992。元 XML を調べると、地図名は「ZK2hara18A01」、座標系は「任意座標系」だっ
た。つまり、図形そのものは存在しているが、緯度経度や平面直角座標の世界にはまだ載っていない。
現地では境界鋲を確認し、関係者への聴取でも対象範囲を確認した。左下の池を含み、南側は水路までが対象地で
あることが分かっている。この現地確認は、後で QGIS の重ね合わせ結果を検証する際の重要な基準になった。
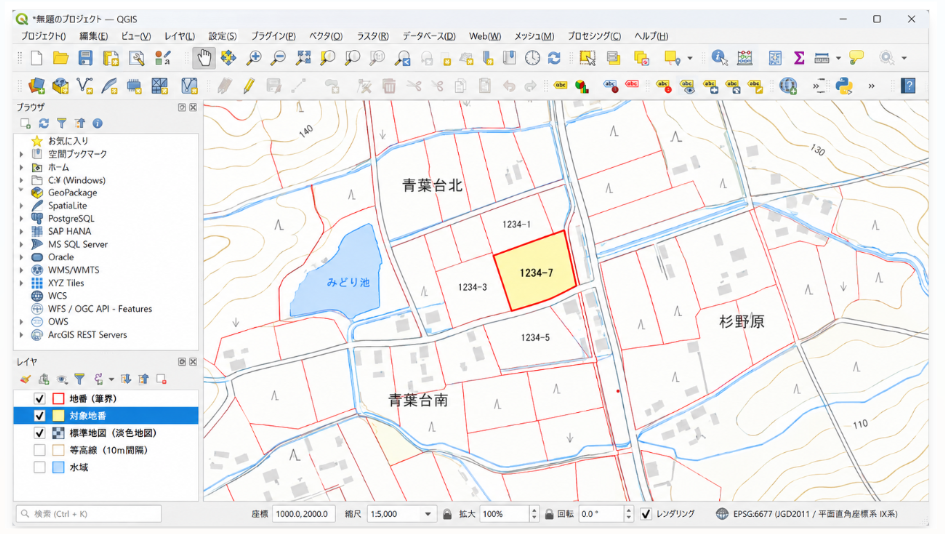
2 最初の難所:「真っ白」になる理由
何度も引っかかったのが、任意座標の GeoPackage へズームした瞬間に画面が真っ白になる現象だった。結論か
ら言えば、これは QGIS が壊れたのではない。任意座標の図面にズームした結果、地理院地図が存在する実世界の
表示範囲から大きく外れているだけである。
覚えておくこと
QGIS 本体=実位置の地理院標準地図を表示する場所。
ジオリファレンサ=任意座標の地番図を表示し、GCP を打つ場所。
この役割分担を崩さないと迷いにくい。
元 XML からは「対象地だけ」ではなく、周辺を広めに切り出す
対象筆だけを切り出すと、位置合わせに使える道路の分岐・屈折点が足りない。そこで、道路、水路、池、周辺筆
を含めて広い範囲を選択し、GeoPackage として保存した。今回は「xxxx広域.gpkg」という名前で作業し
た。
対象筆の周囲に、道路の T 字・Y 字分岐や明確な屈折が残る程度まで広く取る。
水路や池など、現在図でも位置を追いやすい地物を含める。
選択地物だけを別 GeoPackage に保存しておくと、40,000 件超の元データを毎回扱わずに済む。
3 ジオリファレンスは「同じ場所」を地道に結ぶ作業
地理院標準地図で対象地周辺の実位置を表示したら、ジオリファレンサで広域 GeoPackage を開く。旧地番図上
の特徴点をクリックし、「地図キャンバスから」を選び、QGIS 本体の標準地図で同じ地点をクリックする。この
対応点が GCP(Ground Control Point)である。
1 ジオリファレンサで旧地番図の道路分岐・屈折・水路交
点をクリック。
2 「地図座標の入力」で[地図キャンバスから]を押す。
3 QGIS 本体の標準地図で、同じ場所をクリック。
4 これを 3~5 点程度繰り返し、点をなるべく広く分散させ
る。
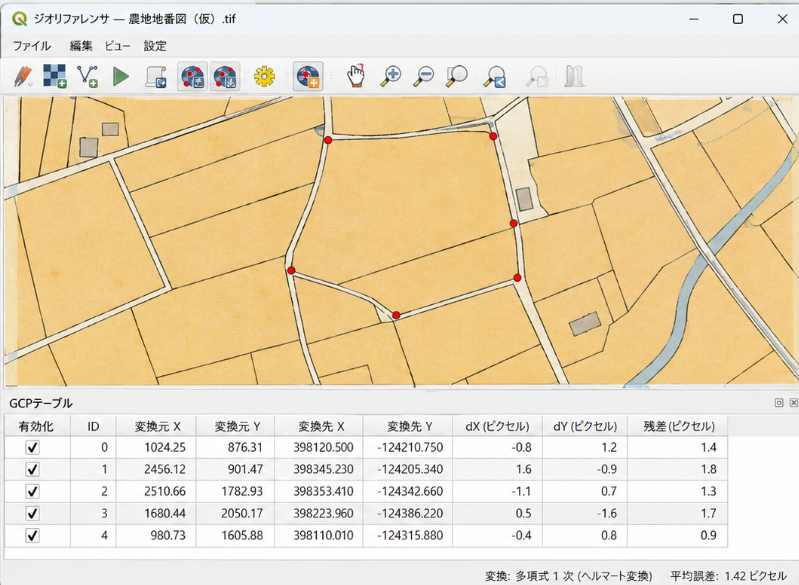
図 2 ジオリファレンサの GCP テーブル。残差の大きい点を外し、対応地点を見直しながら調整した。
GCP に向く点・向かない点
向く:道路の T 字・Y 字分岐、明確な屈折点、道路と水路の交点など。
向く:旧図と現在図の双方で、「ここ以外あり得ない」と判断しやすい点。
避ける:道路の途中など、位置を数 m 動かしても違和感が出にくい点。
避ける:現況図で対応が分からない筆界角。
避ける:「ここに来てほしい」という結論から逆算して置く点。
4 残差 0 は「高精度」の意味ではない
最初は GCP を 2 点入れて、残差が 0 になった。ここで一度「成功か」と思ったが、ヘルマート変換は 2 点ならそ
の 2 点に数学的に合わせやすい。2 点だけの残差 0 は、第三の場所でも合っていることを保証しない。
そこで GCP を増やし、1 点ずつ ON/OFF しながら平均誤差を見た。ある点を外すと平均誤差が大きく下がる場
合、その GCP は別の道路分岐を誤って対応させている可能性が高い。今回も、残差が 100px を超える点を外すこ
とで、3 点では平均誤差が約 8.6px まで改善した。
残差の読み方(実務メモ)
「数字が小さいほど絶対に正しい」ではない。点数、点の分布、旧図自体の歪み、標準地図の一般化を一緒に見る。
特に、1 点だけ突出して残差が大きい場合は、その点の対応ミスをまず疑う。
5 まずヘルマート、必要なら「多項式 1(アフィン)」
ヘルマート:形を極力崩さず、位置・回転・倍率を合わせる
最初はヘルマート変換を使った。任意座標の図面を移動・回転・一様倍率で実位置へ持ってくるため、図形をむや
みに歪ませにくい。まず概略位置を合わせる方法として扱いやすかった。変換先は EPSG:6676(JGD2011 /
Japan Plane Rectangular CS VIII)を使用した。
多項式 1:QGIS 上の一般的なアフィン変換
北側・東側は合うのに、南側・西側だけ少し足りないような場合は、縦横の縮尺差やせん断が残っている可能性が
ある。そのときは変換タイプの「多項式 1」を試す。今回の QGIS では「Affine」という名前ではなく「多項式 1」
と表示されていた。
ここは特に注意:二重変換しない
ヘルマート変換後の「modified.gpkg」をさらに多項式 1 で変換すると、変換済み座標へ再変換を掛けることにな
る。比較用のアフィン版は、必ず元の「17217-992 広域.gpkg」から作り、別名(例:17217-992 広域_affine.gpkg)
で保存する。
6 最後の判定は、現地確認と地物の整合
変換後レイヤを標準地図に重ねたら、赤線と灰色道路線が 1 本の線になることを目標にしない。標準地図の道路は
記号化・一般化されており、法務局地図の道路敷境界とは意味が違うからだ。見るべきは、道路の分岐・屈折、水
路、池、接道関係などの全体的な整合である。
今回の案件では、現地で境界鋲を確認し、聴取によって「左下の池を含み、南側は水路まで」が対象地であること
を確認済みだった。したがって QGIS の重ね合わせは、その現地確認結果を可視化・補助する資料として扱うのが
妥当である。
図 3 対象地 17217-992 を太い赤線で強調し、周辺筆界と標準地図を残して位置関係を確認。
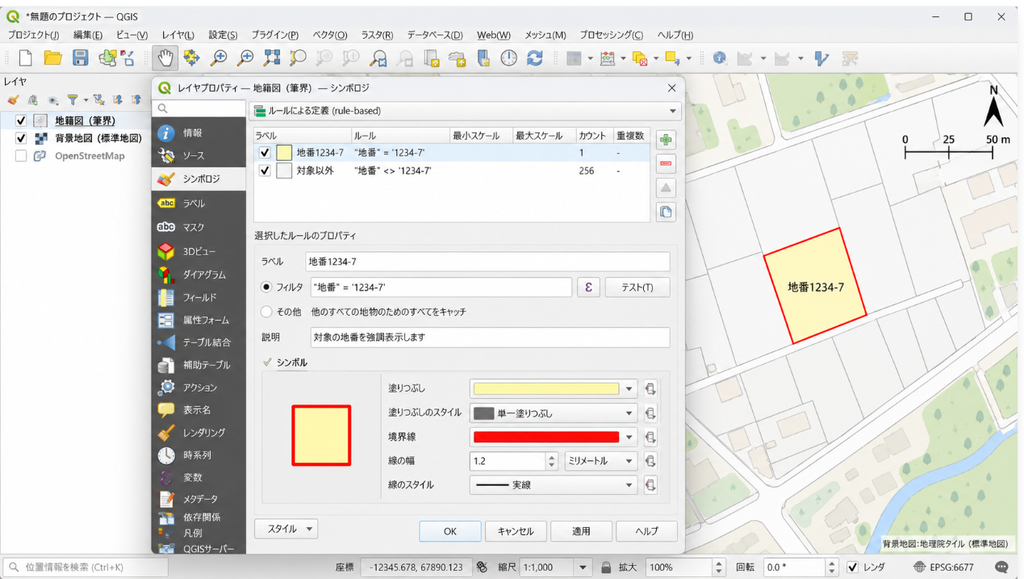
7 仕上げ:対象筆だけを「目立たせる」
最終図では、17217-992 だけを単独表示して周囲を消すのではなく、周辺筆界・道路・池・水路を残したまま、対
象筆だけを強調する方が分かりやすい。QGIS のシンボロジを「ルールによる定義」にして、対象筆と対象外で線
の太さ・色を変える。
1. レイヤプロパティ →[シンボロジ]→[ルールによる定義]。
2. 対象筆のルール:「地番」 = ‘17217-992’。塗りつぶしなし、赤線、1.0~1.5mm 程度。
3. 対象外のルール:「地番」 <> ‘17217-992’。塗りつぶしなし、薄いグレー、0.2mm 程度。
4. ラベルは「地番」を表示。必要なら CASE 式で 17217-992 だけに絞る。
色が変えられないとき
ルール一覧の文字ではなく、左側の色付き四角をダブルクリックする。シンボル編集で「シンプル塗りつぶし」を選
び、下へスクロールするとストローク色・ストローク幅を変更できる。グラデーション塗りつぶしが残っている場合
は削除する。
次回チェックリスト
□ Shape 等にないだけで諦めず、元 XML の属性検索で地番
を探したか。
□ 座標系が「任意座標系」かどうか確認したか。
□ 対象筆だけでなく、GCP に使える道路・水路を含めて広
く切り出したか。
□ QGIS 本体は実位置、ジオリファレンサは任意座標、とい
う役割を守っているか。
□ GCP は 2 点で終わらせず、3~5 点程度で検証したか。
□ 突出して残差の大きい GCP を疑ったか。
□ アフィンを試すとき、変換済みレイヤではなく元データ
から作り直したか。
□ 最後は現地確認・境界鋲・聴取結果との整合で判断したか。
おわりに
田舎の任意座標地番図は、最初から自動で標準地図に重なるものではない。今回の作業で一番大切だったのは、
QGIS の操作そのものよりも、「任意座標の図面」と「実位置の地図」を別物として扱い、確実な共通点を少しず
つ結ぶことだった。
そして、QGIS 上で数 m 単位の見た目を追い込み過ぎるより、現地で確認できた境界鋲や道路・水路との関係を優
先する。鑑定評価の対象不動産確認図として使うなら、境界確定測量の代替ではなく、現地確認を整理・説明する
ための補助図として位置づけるのがよい。公図が古い場合、対象地が大きすぎて公図に収まらない場合、田畑等で道路に接道しておらず、住宅地図に記載がない場合にはぜひ試してみたい手段である。
補足:現地での“保険”
QField for QGIS やスマートフォン GPS で、境界鋲・四隅付近の位置を記録しておくと再調整時の手掛かりになる。
ただしスマートフォン GPS は測量精度ではないため、境界確定ではなく位置確認用として扱う。
あおぎり不動産鑑定
不動産鑑定士を志して勉強していた頃、私が一番衝撃を受けた文章があります。
田原拓治先生の鑑定コラム「還元利回りの求め方」をはじめとする、還元利回り・期待利回りについて書かれた一連の文章です。
収益還元法を勉強すると、必ず「還元利回り」という数字にぶつかります。
4.0%なのか、4.1%なのか。
鑑定評価書では、投資市場の動向、金融情勢、立地条件、築年数、流動性、将来の不確実性などを考慮して還元利回りを査定します。
もちろん、最終的には不動産鑑定士の判断が必要です。
しかし、田原先生の文章を読んだとき、私はそれまでと違う問いを突きつけられたように感じました。
その0.1%は、どこから出てきたのか。
そして、
なぜ4.0%であって、3.9%でも4.1%でもないのか。
という問いです。
還元利回りを「与えられる数字」にしない
田原先生のコラムで最初に驚いたのは、還元利回りの求め方そのものです。
田原先生は、国債利回りにリスクプレミアムなどを加えて還元利回りを求める方法について、その各割合を実証できないのであれば慎重であるべきだ、という強い問題意識を示しています。
そして、還元利回りを外から持ってくるのではなく、不動産そのものを構成する価格や賃料などから求めようとします。
まず、
粗利回り = 年間賃料総収入 ÷ 土地建物価格
という関係があります。
しかし、現実の不動産はこれだけではありません。
賃料収入には、共益費、保証金等の運用・償却、空室、建物の経年による賃料低下、賃貸可能面積などが影響します。
価格についても、土地価格だけでなく、建物工事費、容積率、建物の経年による減価があります。
そこで田原先生は、これらを分解し、標準粗利回りを次のような算式で表します。
標準粗利回り
=
㎡当り賃料 × 12 × 共益費修正率 × 運用償却額修正率 × 空室率修正率 × 経年賃料修正率 × 容積率 × 賃貸面積率
÷
(土地単価 + 建物工事単価 × 容積率 × 償却修正率)
そして、ここから必要諸経費を控除して、
還元利回り = 標準粗利回り ×(1-必要諸経費率)
とします。
田原先生のコラムでは、例えば、
土地単価 200,000円/㎡
建物工事単価 180,000円/㎡
建物価格 135,000円/㎡
償却修正率 0.75
支払賃料 2,000円/㎡・月
共益費修正率 1.05
運用償却額修正率 1.01
空室率修正率 0.95
経年賃料修正率 1.0
容積率 2.0
賃貸面積率 0.8
必要諸経費率 0.35
という条件を置き、
標準粗利回り=0.0823
を求め、さらに、
0.0823 ×(1-0.35)=0.053
として、還元利回りを**5.3%**と求めています。
私が衝撃を受けたのは、「5.3%」という結果そのものではありません。
5.3%という数字を、賃料、土地価格、建築費、空室、経年、レンタブル比、必要諸経費といった、一つ一つ説明可能な数字へ分解していく発想です。
還元利回りを「この地域ではだいたい5%程度」と置くのではない。
5%という数字がどこから来たのかを、可能な限り遡っていく。
この考え方は、鑑定士を志していた私にとって非常に大きな衝撃でした。
期待利回りと還元利回りは「表と裏」
田原先生は、期待利回りと還元利回りについて、非常に分かりやすい表現をしています。
「貨幣でいえば表と裏の関係」
です。
期待利回りは、
基礎価格(土地建物価格)×期待利回り=純賃料
という関係です。
一方、還元利回りは、
純賃料÷還元利回り=土地建物価格
ですから、
還元利回り=純賃料÷土地建物価格
となります。
田原先生は、期待利回りについて、貸主が「これくらい欲しい」と期待する意味での利回りではないと説明しています。
土地価格、地域で形成されている賃料、建物の築年数などの個別性、契約内容などによって形成されるものであり、各不動産ごとに異なる。
そして、期待利回りを最初から直接決めるのではなく、まず価格と賃料から還元利回りを求め、それを期待利回りとして考える。
この考え方も、私には非常に印象的でした。
つまり、利回りを先に決めて価格や賃料を求めるだけではなく、価格と賃料から利回りを逆方向に検証するわけです。
一方向ではなく、反対方向からも数字を見る。
私は、この姿勢こそ鑑定評価では重要なのではないかと思っています。
土地と建物の還元利回りは同じなのか
さらに興味深かったのが、総合還元利回り、土地還元利回り、建物還元利回りについての田原先生の考え方です。
土地と建物を合わせた複合不動産の総合還元利回りが3.0%であったとして、
土地も3.0%、建物も3.0%なのか。
田原先生は、そうではないと考えます。
土地と建物では性質が違います。
土地は通常、経年そのものによって物理的に消滅するものではありません。
一方、建物には経済的耐用年数があり、いずれ建替え、すなわち再取得する必要があります。
そこで田原先生は、建物については、将来再取得するための資金を積み立てていく必要があると考え、その要素を償還基金率によって説明します。
考え方を単純化すると、
土地還元利回り=X
とすれば、
建物還元利回り=X+償還基金率相当
とします。
そして総合還元利回りについて、
(土地価格×土地還元利回り+建物価格×建物還元利回り)
÷(土地価格+建物価格)
=総合還元利回り
という関係を使います。
これは、土地と建物それぞれの還元利回りを、その価格構成割合によって加重平均する考え方です。
総合3.0%から、土地2.2%、建物3.7%へ
田原先生は、京都右京区の例を使って具体的に計算しています。
土地価格 52,650,000円
建物価格 53,280,000円
土地建物価格 105,930,000円
総合還元利回り 3.0%
とします。
建物の経済的耐用年数を40年と考え、その考え方から償還基金率相当を1.5%とします。
土地還元利回りをXとすると、
52,650,000×X
+53,280,000×(X+0.015)
を、
105,930,000
で除したものが、総合還元利回り3.0%になります。
この方程式を解くと、
土地還元利回り 2.2%
となります。
そして、
建物還元利回り
=2.2%+1.5%
=3.7%
となります。
したがって、
総合還元利回り 3.0%
土地還元利回り 2.2%
建物還元利回り 3.7%
という関係になります。
田原先生は、土地還元利回りと建物還元利回りを、それぞれ何の関係もなく単独で決めるのではなく、総合還元利回りから派生させ、三つの利回りを一つの体系として結び付けようとしています。
私は、この考え方にも非常に惹かれました。
「0.1%」には必ず何かがある
もちろん、田原先生の算式や考え方を、そのまま現在のすべての鑑定評価に適用すればよい、ということではないと思っています。
対象不動産は一つ一つ違います。
市場データも完全ではありません。
統計的に十分なデータを得られないこともあります。
市場参加者自身が、数学的なモデルによって投資判断をしているとは限りません。
最後には、不動産鑑定士の判断が必要です。
しかし、それでも私は、田原先生の文章から一つの大切なことを学びました。
数字を決めた以上、その数字には理由が必要だということです。
例えば、還元利回りを4.0%と査定したとします。
3.9%ではない。
4.1%でもない。
その0.1%を説明できるだろうか。
収益価格を
V=a/R
と表せば、Vは収益価格、aは純収益、Rは還元利回りです。
Rが変化すれば、当然Vも変化します。
さらに数学的にみれば、
dV/dR=-a/R²
です。
つまり還元利回りのわずかな変化でも、価格への影響は一定ではありません。
利回りの水準によって、その0.1%が価格に与える影響も変わります。
だから、私にとって0.1%は単なる丸めの問題ではありません。
統計的でも、算術的でも、派生的でもいい
私は、還元利回りの0.1%について、必ずしも一つの方法だけで説明する必要はないと思っています。
十分な取引データがあるのであれば、統計的に説明する。
類似する収益不動産の取引価格と純収益が分かるのであれば、そこから還元利回りを算術的に求める。
土地価格、建築費、賃料、空室率、必要諸経費率などが分かるのであれば、それらの関係から利回りを組み立てる。
一つの数字から直接説明できないのであれば、複数の数字の関係から派生的に説明する。
私が以前扱っていたデリバティブも、その価値が何もないところから突然決まるものではありません。
基礎となる価格、金利、期間、ボラティリティその他の要素があり、それらの関係から価値が派生します。
もちろん、不動産とデリバティブは全く同じものではありません。
しかし私は、不動産の利回りについても、
「この4.0%という数字は、何から派生してきたのか」
と考えたいと思っています。
土地価格から説明できないか。
賃料から説明できないか。
取引利回りの分布から説明できないか。
築年数による差から説明できないか。
空室率から説明できないか。
必要諸経費率から説明できないか。
土地と建物に分解したら説明できないか。
時系列で見たら説明できないか。
統計的に説明できないか。
算術的に説明できないか。
それでも説明できなければ、どこまでが市場データで、どこからが鑑定士の判断なのかを明らかにする。
そこまで考えたうえで、初めて「4.0%」という数字を置きたいと思っています。
0.1%を説明できる鑑定士でありたい
田原先生のコラムを初めて読んだとき、私が受けた一番大きな衝撃は、還元利回りの算式そのものではなかったのかもしれません。
「その数字は、なぜその数字なのか。」
という問いを、最後まで諦めない姿勢だったのだと思います。
不動産鑑定では、最後に一つの数字を決めます。
土地価格を決める。
賃料を決める。
還元利回りを決める。
期待利回りを決める。
割引率を決める。
そして、その数字によって鑑定評価額が変わります。
だから私は、「総合的に勘案した結果、4.0%と判断した」で終わりたくありません。
その0.1%について、
統計的な理由でもいい。
算術的な理由でもいい。
市場データとの比較でもいい。
土地と建物への分解でもいい。
デリバティブのように、別の観察可能な数字から派生させた理由でもいい。
完全な答えにたどり着けなくても、0.1%の根拠を一つでも多く説明しようとする鑑定士でありたい。
田原先生の文章を読んでから、その思いはずっと変わりません。
「なぜ、この0.1%なのか。」
その問いを自分自身に繰り返しながら、数字の根拠を最後まで考え続ける。
私は、そんな不動産鑑定士でありたいと思っています。
あおぎり不動産鑑定
出典・参考
田原拓治先生「田原都市鑑定 鑑定コラム」
「還元利回りの求め方」
「還元利回り、期待利回りの求め方」
「土地還元利回りと建物還元利回り」ほか
― 高額な不動産だからこそ、丁寧に、でもできるだけ簡便に ―
不動産鑑定評価をご依頼いただくお客様は、個人の方から法人までさまざまです。
複数の賃貸アパート・マンションを所有されている大家様、事業用不動産を保有する会社経営者様、学校法人・医療法人・一般事業会社などの法人様、さらには大企業様からご相談をいただくこともあります。
対象となる不動産の価格も、数千万円から数億円、ときにはそれ以上になることがあります。
そのため、不動産鑑定評価は、単に「不動産鑑定士が現地を見て価格を出せば終わり」というものではありません。
何のために鑑定評価を行うのか。
誰がその鑑定評価書や鑑定評価額を利用するのか。
どのような前提・条件で評価するのか。
こうした事項を、評価を開始する前に依頼者様と確認しておくことが重要です。
一方で、不動産鑑定評価をご依頼いただく方の多くは、会社経営、不動産管理、法人の業務など、日々さまざまなお仕事を抱えていらっしゃいます。
株式会社あおぎり不動産鑑定では、法令や不動産鑑定評価に関するルールを遵守することは当然として、できる限り依頼者様の大切なお時間やお手間を使わず、E-mail、電話、Zoom等のIT技術を活用しながら、円滑に鑑定評価業務を進めることを心がけています。
まず確認するのは「何のための鑑定評価か」
鑑定評価のご相談をいただいた後、最初に確認するのが「依頼目的」です。
例えば、「不動産を売却する際の参考にしたい」「相続や遺産分割のために適正な価格を把握したい」「会社と役員との間で不動産を売買するため価格を確認したい」「金融機関への説明資料として利用したい」「保有不動産の適正な価値を確認したい」など、鑑定評価を必要とする理由はさまざまです。
同じ不動産であっても、鑑定評価書の利用目的や利用者によって、確認すべき内容が異なる場合があります。
そのため弊社では、まず、
・何のための鑑定評価なのか
・鑑定評価書や鑑定評価額を誰が利用するのか
・第三者へ提出・開示する予定があるのか
・どのような条件のもとで鑑定評価を行うのか
といった事項を確認します。
「業務の目的と範囲等の確定に係る確認書」とは
名称だけを見ると、少し難しく感じられるかもしれません。
簡単にいえば、
「今回の鑑定評価は、この目的、この範囲、この条件で行います」
ということを、依頼者様と不動産鑑定士との間で事前に確認するための書類です。
例えば、鑑定評価の依頼目的、依頼の背景、鑑定評価書や鑑定評価額の利用者、評価する土地・建物の範囲、価格時点、現地調査の範囲、土壌汚染その他の価格形成要因に関する調査範囲、鑑定評価書の交付予定日などを確認します。
これは単なる形式的な書類ではありません。
鑑定評価を行うにあたって、依頼者様と不動産鑑定士との認識にずれがないようにし、どのような目的で、どのような条件のもとで価格を判断するのかを明確にする大切な工程です。
正式な依頼契約を取り交わします
業務内容や条件が整理できましたら、報酬、納期その他の契約条件を確認し、正式な依頼契約を進めます。
弊社では「価格等調査業務依頼書兼承諾書」等により、鑑定評価業務の内容、報酬、納期等をご確認いただきます。
法人様の場合には、実際の不動産担当者様と契約書にご署名・ご押印される方が異なることも珍しくありません。
例えば、不動産担当者様が日常的な連絡窓口となり、契約書への押印は代表者様や法人本部が行う、といったケースです。
また、不動産会社や仲介会社のご担当者様を通じて鑑定評価をご依頼いただく場合もあります。
この場合には、その方が依頼者様を代理して鑑定評価の条件等を決定できる立場なのか、あるいは単なる連絡・調整窓口なのかを確認します。
代理権がない場合でも、手続が複雑になるわけではありません。
例えば、仲介会社様から弊社の確認事項を依頼者様へお伝えいただき、その回答をE-mailでいただく方法や、必要に応じて弊社から依頼者様のご担当者へ直接お電話、E-mail、Zoom等で確認させていただく方法もあります。
必ずしも、依頼者様と何度も対面で打合せをしなければならないということではありません。
できる限りオンラインで、必要な確認はしっかり行う
不動産鑑定評価というと、「契約のために何度も打合せが必要なのではないか」「鑑定士の事務所まで行かなければならないのではないか」と思われる方もいらっしゃるかもしれません。
株式会社あおぎり不動産鑑定では、内容に応じて、E-mail、電話、Zoom等のオンライン会議、PDFによる書類確認などを積極的に活用しています。
もちろん、不動産の現況を確認するための現地調査は、原則として現地で行います。
しかし、それ以外の契約内容の確認、資料のやり取り、スケジュール調整、質問事項への回答等については、対面でなくても十分対応できることが多くあります。
県外の法人様や、多忙な会社経営者様、大家様、不動産会社様などにとって、何度も移動していただく必要がなくなることは大きなメリットです。
弊社では、法令上・鑑定評価上必要な確認は確実に行いながら、対面である必要のない手続については、できる限り簡便に進めることを大切にしています。
契約後は、現地調査に向けて必要資料を確認します
契約内容が確定しましたら、現地調査や鑑定評価に必要となる資料を整理します。
ただし弊社では、必要な資料を何でも依頼者様に取得していただく、という考え方はしていません。
登記事項証明書、公図、建築確認関係資料、行政上の規制など、弊社側で取得・調査できる資料については、可能な限り弊社で調査します。
一方で、所有者様や運営者様でなければ分からない事項については、ご協力をお願いすることがあります。
例えば、施設の実際の利用状況、賃料や利用料等の収入の有無、運営収支、過去の大規模修繕、今後予定している設備更新、第三者との賃貸借・使用貸借等の契約関係などです。
資料がお手元にない場合には、無理に新しい資料を作成していただくのではなく、「資料なし」「概ねこの程度」とご回答いただくだけで足りる場合もあります。
依頼者様でなければ分からないことだけをお聞きし、弊社で調べられることはできる限り弊社で調べる。
これも、弊社が大切にしている考え方の一つです。
専門調査をどこまで行うかも事前に整理します
築年数の経過した建物や大規模な事業用不動産では、土壌汚染やアスベスト等が価格に影響する可能性があります。
一方で、鑑定評価のためだけに、土壌汚染調査やアスベスト調査を専門機関へ新たに依頼すれば、依頼者様に相応の費用負担が発生する場合があります。
そのため、対象不動産の状況や鑑定評価の目的を確認したうえで、行政資料、既存資料、現地確認等により通常確認可能な範囲で調査を行い、専門家による新たな調査までは実施しない、という取扱いを検討する場合があります。
これは、単に調査を省略するということではありません。
鑑定評価に必要な調査を行ったうえで、依頼者様に不必要な追加費用を生じさせないよう、どの範囲まで調査を行うことが合理的なのかを事前に整理するという考え方です。
もちろん、既に専門調査が実施されている場合や、土壌汚染・アスベスト等について把握されている事項がある場合には、その資料をご提供いただき、鑑定評価に反映すべき内容を検討します。
現地調査
必要な事前確認を終えた後、現地調査を行います。
土地については、接道状況、地形、高低差、利用状況、境界付近、周辺環境等を確認します。
建物がある場合には、建物の利用状況、維持管理状態、修繕状況、設備の状態、使用していない部分の有無などについても確認します。
大規模施設などでは、管理人様や施設担当者様にお立会いいただき、建物内部をご案内いただくこともあります。
現地調査前に管理人様のお名前や連絡先、鍵の開閉方法等を確認しておくことで、当日の調査もできる限り短時間かつ効率的に進めることができます。
鑑定評価書完成後も、事実関係を確認します
鑑定評価書が完成しましたら、案件によっては、製本前の確認用PDFを依頼者様等へお送りする場合があります。
そこで確認していただくのは、対象不動産の表示、名称、面積、利用状況その他の事実関係や記載内容に誤りがないか、といった事項です。
これは、鑑定評価額そのものを依頼者様に決めていただくという意味ではありません。
鑑定評価額は、不動産鑑定士が独立した専門家として判断するものです。
一方で、所有者様や施設運営者様だからこそ分かる事実関係もあります。
そのため、必要に応じて最終交付前に事実関係をご確認いただき、誤認や記載ミスを防止したうえで、正式な鑑定評価書を完成させます。
最終的な鑑定評価書の交付
所定の手続が完了しましたら、ご依頼内容に応じて、鑑定評価書のPDF、正本、副本等を交付します。
案件によっては、PDFによる送付、郵送、直接のお届けなどを組み合わせて対応しています。
ここまでが、不動産鑑定評価をご依頼いただいてから、正式な鑑定評価書をお渡しするまでのおおまかな流れです。
お客様の大切なお時間をできる限り使わず、必要なところにはしっかり時間をかける
不動産鑑定評価をご依頼いただくお客様の多くは、複数の賃貸不動産を所有されている大家様、会社経営者様、法人の不動産ご担当者様、学校法人・医療法人・一般企業様など、日々多くのお仕事を抱えておられる方々です。
そして、鑑定評価の対象となる不動産は、数千万円、数億円、ときにはそれ以上の価値を有する、お客様にとって大切な資産です。
だからこそ、株式会社あおぎり不動産鑑定では、お客様に必要以上のお時間やお手間をおかけしないことを大切にしています。
弊社で取得できる資料はできる限り弊社で調査し、対面でなければ確認できない事項を除いて、E-mail、電話、Zoom等を活用します。
しかし、手続を簡便にすることと、鑑定評価そのものを簡略化することは、まったく別の話です。
むしろ、お客様に書類取得や事務手続で必要以上のお時間を使っていただくのではなく、不動産そのものの調査、市場分析、取引事例の収集、価格形成要因の検討といった、本当に鑑定評価の品質に関わる部分に時間を使うことが重要だと考えています。
また、お客様が「なぜ今回、鑑定評価を必要としているのか」「その鑑定評価書をどのように利用したいのか」「売却なのか、取得なのか、相続なのか、法人内取引なのか」といった目的を丁寧に確認することも重要です。
その目的を理解したうえで、お客様のご意向にできる限り沿いながらも、不動産鑑定士として独立した立場から、適正で説明力のある鑑定評価書を作成することが、弊社の役割だと考えています。
鑑定評価書を作ることがゴールではありません
私たちは、鑑定評価書を1冊作ってお渡しすること自体を最終的な目的とは考えていません。
その鑑定評価をもとに、不動産を適正な価格で売却していただく。
不動産を購入する際の判断材料としていただく。
保有不動産について適切な経営判断をしていただく。
相続や事業承継を円滑に進めていただく。
そうしたお客様の次の意思決定につながって初めて、鑑定評価の価値が生まれると考えています。
特に不動産の売却では、適正な市場価値を把握することによって、必要以上に安い価格で大切な資産を手放してしまうことを防ぐ一方で、市場から大きく乖離した価格設定によって売却機会を逃してしまうことも避けやすくなります。
不動産鑑定評価を一つの判断材料として、お客様により良い売買や経営判断をしていただき、結果としてお客様の利益の最大化につながるお手伝いができれば、不動産鑑定士としてこれほどうれしいことはありません。
適正な不動産価格の形成を通じて、社会にも貢献したい
不動産は、売る方にとっても、買う方にとっても、大切な財産です。
適正な価格で不動産が取引されることは、一人のお客様の利益だけではなく、不動産市場全体の健全性にもつながります。
不動産鑑定士が、客観的な市場価値について専門的な分析を行い、それを一つの判断材料として適正な不動産売買が行われること。
その積み重ねが、透明性の高い不動産市場、適正な不動産価格の形成、そして地域社会の健全な発展につながっていくと考えています。
株式会社あおぎり不動産鑑定では、
お客様の大切なお時間をできる限り使わない。
しかし、価格を判断するために必要な調査と分析には、しっかりと時間をかける。
そして、お客様の目的に沿った、実際の意思決定に役立つ鑑定評価書をお届けする。
そのことを大切にしています。
鑑定評価を通じて、お客様の大切な不動産についてより良い判断をしていただき、不動産の売買や経営判断に役立てていただくこと。
そして、その一つ一つの鑑定評価を通じて、お客様の利益の最大化と、適正な不動産価格の形成の双方に貢献していくこと。
さらに、その積み重ねによって、地域の不動産市場や社会全体に少しでも貢献していくこと。
それが、株式会社あおぎり不動産鑑定が目指すところです。
あおぎり不動産鑑定
――軽井沢の別荘価値を「自然公園法」から考える
先日、軽井沢町内の別荘について物件調査を行いました。
現地で庭に立ってみると、建物そのもの以上に印象に残ったのが、庭の先に広がる緑でした。
いわゆる「借景」です。
軽井沢の別荘では、建物のグレードや敷地面積だけでなく、「リビングや庭から何が見えるのか」ということが、その不動産の魅力を大きく左右します。
そこで調査を進めてみると、その庭先から望む山林の一部が、自然公園法に基づく自然公園区域に含まれていることが分かりました。
軽井沢の北部から西部にかけては上信越高原国立公園が広がっており、千ヶ滝別荘地、星野周辺、三井の森別荘地などを調査していると、別荘地の背後や庭先の延長上に自然公園区域が位置するケースを目にすることがあります。
これは、不動産を見るうえで意外に重要なポイントです。
なぜなら、自然公園区域に入っている土地では、将来の開発について通常の土地より強い制約を受ける場合があるからです。
そもそも「自然公園」とは何か
ここでいう自然公園は、都市公園のように国や自治体が所有する公園という意味ではありません。
国立公園や国定公園では、民有地を含めた広い区域について、その自然景観を保護するために自然公園法による規制がかけられています。
そして自然公園の区域は、自然環境をどの程度厳格に保護する必要があるかによって、
特別保護地区
第1種特別地域
第2種特別地域
第3種特別地域
普通地域
という地種区分に分けられています。
長野県も、自然公園内ではこの地種区分によって開発行為の規制内容や規模が異なると説明しています。
大まかにいえば、
特別保護地区 → 第1種 → 第2種 → 第3種 → 普通地域
の順に規制が緩やかになります。
特別保護地区――最も厳格に自然を守る区域
特別保護地区は、特別地域の中でも特に優れた自然景観や原始的な状態が残され、最も厳格な保護が必要とされる区域です。
長野県の説明でも、原則として学術研究や公益上必要な行為以外は認められない区域とされています。
したがって、
「建ぺい率10%なら建てられる」
といった種類の規制ではありません。
そもそも通常の住宅を新築することを前提とした区域ではないため、建ぺい率・容積率以前に、建築行為そのものが極めて限定的と考えた方が分かりやすいでしょう。
第1種特別地域――現在の景観を極力そのまま残す区域
第1種特別地域は、特別保護地区に準じる優れた景観を有し、特別地域の中では風致を維持する必要性が最も高い区域です。
環境省・長野県ともに、「現在の景観を極力保護することが必要な地域」と位置付けています。
こちらについても、通常の住宅について単純に
「建ぺい率○%、容積率○%」
と考える地域ではありません。
既存建物の建替えなど一定の例外はありますが、基本的には新たな開発を積極的に受け入れる地域ではないという理解が重要です。
つまり、特別保護地区や第1種特別地域が庭先の借景になっている場合、その景観が将来的に大規模な宅地や建物へ変わる可能性は、一般の土地と比べれば相当限定されると考えることができます。
第2種特別地域――建築可能でも、かなり厳しい
第2種特別地域になると、一定の建築行為は許可の対象として検討されます。
ただし、自然公園法施行規則による許可基準はかなり厳格です。
建物の種類や分譲地の成立時期などによって適用基準が異なるため一律には言えませんが、一般的な建築物では、第2種特別地域について代表的に次の基準があります。
| 敷地面積 | 総建築面積の割合 | 総延べ面積の割合 |
|---|---|---|
| 500㎡未満 | 10%以下 | 20%以下 |
| 500㎡以上1,000㎡未満 | 15%以下 | 30%以下 |
| 1,000㎡以上 | 20%以下 | 40%以下 |
いわゆる建ぺい率・容積率に近い考え方です。
さらに、高さ、道路からの後退、敷地境界からの後退、地形勾配などについても許可基準があります。例えば一定の建築物では高さ13m以下、道路や敷地境界から原則5m以上離すことなどが基準となっています。
特に新たに造成される分譲地等では、第2種特別地域について総建築面積20%以下、総延べ面積40%以下といった基準に加え、敷地1,000㎡以上、2階建て以下、高さ10m以下など、さらに別の基準が設けられています。
第3種特別地域――第2種より緩やかだが、自由ではない
第3種特別地域は、特別地域の中では風致維持の必要性が比較的低く、通常の農林業等については原則として許容することを想定した地域です。
しかし、住宅開発が自由というわけではありません。
建築物については、代表的な許可基準として、
総建築面積 20%以下
総延べ面積 60%以下
という基準があります。
第2種特別地域よりは利用可能性が高いものの、通常の宅地と比較すれば、自然景観を保つことが強く意識された土地利用規制となっています。
普通地域――「何も規制がない地域」ではない
名前だけを見ると誤解されやすいのが「普通地域」です。
普通地域は、特別地域に含まれない自然公園区域ですが、自然公園としての風景を保護する必要がある地域であることに変わりはありません。
自然公園法上、普通地域について一律の建ぺい率・容積率が定められているわけではありません。
ただし、例えば建築物であれば、
高さ13mを超えるもの
または延べ面積1,000㎡を超えるもの
などについて届出が必要となります。
土地の形状変更、広告物、土石の採取なども届出対象となる場合があります。
したがって、
普通地域=将来何でも建てられる土地
ではありません。
大規模な開発については自然公園法によるコントロールを受けますし、軽井沢の場合には、さらに町独自の自然保護対策要綱や都市計画、景観関係の規制が重なってきます。
軽井沢では、さらに「自然保護対策要綱」がある
ここが軽井沢の不動産を考える際に重要です。
軽井沢町では昭和47年から「軽井沢町の自然保護対策要綱」を設け、建ぺい率、容積率、建物の高さ、後退距離、最低敷地面積などについて、独自の基準を設けてきました。
町自身も、この要綱が軽井沢の自然環境や独特の別荘地空間を守るうえで重要な役割を果たしてきたと説明しています。
たとえば従来の「保養地域」では、代表的な基準として、
建ぺい率20%以下
容積率20%以下
という、一般の住宅地と比べてかなり低い密度の土地利用が求められてきました。
不動産を購入する側からすると、まず気になるのは、
「この土地にどれくらいの建物を建てられるのか」
という自分の敷地の規制でしょう。
そのため、建ぺい率や容積率には目が行っても、庭の先に見えている土地が何の区域なのかまで確認する人は、それほど多くないように思います。
しかし、不動産鑑定の視点では、そこも非常に重要です。
「自分の土地」ではなく「見えている土地」を調べる
別荘の価値を考えるとき、
「今、景色が良い」
だけでは十分ではありません。
重要なのは、
「その景色が将来も維持される可能性がどの程度あるのか」
です。
目の前が普通の山林であれば、将来所有者が変わり、伐採され、宅地造成や建築が行われる可能性があります。
今は静かな森でも、10年後には住宅や宿泊施設が建っているかもしれません。
一方、その山林が自然公園法上の第1種・第2種特別地域などであれば、建築や造成には相応の制約があります。
特に特別保護地区や第1種特別地域では、新規開発は極めて限定的です。
つまり、庭先の森が自然公園区域であるという事実は、所有者にとっては一見「規制」の話に見えますが、その土地を借景として利用する隣接不動産から見ると、むしろ景観を長期的に守ってくれる仕組みと見ることもできます。
軽井沢では「借景の永続性」も不動産価値の一部
軽井沢の別荘で価値をつくっているのは、土地と建物だけではありません。
窓から見える木立。
庭から続いているように感じられる森。
建物同士の距離。
夜の暗さ。
静けさ。
こうしたものが組み合わさって、「軽井沢らしい環境」が形成されています。
したがって別荘の評価では、
眺望が良いか
だけではなく、
その眺望が失われるリスクがどの程度あるのか
という視点も重要になります。
自然公園法は、所有者にとっては土地利用を制限する法律です。
しかし、その隣にある別荘から見れば、目の前の自然が急激に開発されるリスクを抑えてくれる法律でもあります。
この「規制の裏側にある価値」は、不動産を数字だけで見ているとなかなか気付きにくい部分です。
今回の物件調査でも、庭の向こうに広がっていた森が自然公園区域であることを知ったことで、単に「緑が多くて雰囲気が良い別荘」という見方から、
「この景観が将来も比較的維持されやすい別荘」
という一段違った見方ができるようになりました。
これは軽井沢の別荘を評価するうえで、決して小さくないポイントだと思います。
自然公園区域は「信州くらしのマップ」で確認できる
こうした自然公園の区域は、専門家でなくても比較的簡単に確認できます。
長野県が公開している**「信州くらしのマップ」**では、自然公園に関するレイヤーを表示することで、特別保護地区、第1種・第2種・第3種特別地域、普通地域などの位置を地図上で確認できます。長野県自身も、行為予定地が自然公園内かどうかを確認する際に同マップを利用するよう案内しています。
今回掲載した図も、この「信州くらしのマップ」で軽井沢周辺を表示したものです。
ただし、長野県は同マップ上の公園区域データについてあくまで目安としており、境界付近の土地については所管する地域振興局に確認するよう案内しています。売買や鑑定評価、建築計画などで正確な判定が必要な場合は、GISだけで最終判断しないことが重要です。

不動産鑑定士として見る「規制」と「価値」
法令上の規制は、一般には不動産価値を下げる要因として捉えられがちです。
確かに、自分の所有地が厳しい規制区域に入っていれば、建物の規模や土地利用の自由度が低下するため、市場性にマイナスとなる場合があります。
しかし、不動産の価値はそれほど単純ではありません。
自分の土地にかかる規制はマイナスでも、隣地や前面の山林にかかる規制は、自分の眺望や住環境を守るプラス要因になることがある。
これが、別荘地の評価のおもしろいところです。
特に軽井沢では、土地を何平方メートル所有しているかだけでなく、
「その土地から、どのような環境を享受できるのか」
が価値に大きく影響します。
庭の先の森が自然公園である。
その事実は、一見地味な法令調査の結果ですが、見方を変えれば、
「この別荘が今後も静かな森を借景として使い続けられる可能性」
を示す重要な情報なのかもしれません。
私は、こうしたところにも不動産鑑定士が現地を歩き、地図と法令を照合する意味があると考えています。
あおぎり不動産鑑定
― 鑑定業と宅建業、両方の登録を終えて
この度、株式会社あおぎり不動産鑑定は、不動産鑑定業者としての登録に加えて、宅地建物取引業者としての登録も完了いたしました。
長野市を拠点に、不動産の鑑定評価だけでなく、売却をご検討される方の査定や売買の仲介についても、一つの窓口でご相談いただけるようになります。
これまで不動産鑑定士として、不動産の「価値」を分析する立場からさまざまなご相談に対応してきましたが、今後はその知見を生かしながら、実際の売却まで含めたサポートができる体制となりました。
「鑑定士」と「宅建業者」、何が違うのでしょうか
一般的な不動産会社(宅建業者)は、物件を売りたい方と買いたい方をつなぎ、売買契約をまとめることを専門としています。
一方、不動産鑑定士は、不動産の価格形成要因を分析し、その不動産の適正な価値を判定する専門家です。
不動産会社が行う「査定」は、周辺の成約事例や現在の売出状況などから、「市場でどの程度の価格で売却できそうか」を判断するためのものです。
これに対して、正式な不動産鑑定評価では、対象不動産の特性に応じて取引事例比較法、収益還元法、原価法などを適用し、地域性、個別性、市場性、収益性などを総合的に分析します。
ひとことメモ:鑑定評価が求める「正常価格」とは
不動産鑑定評価基準では、鑑定評価によって求める価格はいくつかの種類に分類されており、通常の売買でもっとも基本となるのが「正常価格」です。正常価格とは、簡単に言うと「特別な事情のない、公正な市場で成立するであろう適正な価格」のことです。売主が売り急いでいたり、買主が特殊な理由で高値をつけていたりするような事情を排除し、十分な情報を得た当事者同士が、相当の期間市場に公開されたうえで、自由な意思で取引した場合に成立するであろう価格を指します。私たちが行う鑑定評価の多くは、この正常価格を求めるものです。
相続、税務、裁判、親族間売買、財産分与、法人の資産評価など、客観的な価格根拠が求められる場面では、正式な鑑定評価書が利用されることがあります(サービス・料金のご案内はこちら)。
売却をご検討の方には「不動産鑑定士の視点を生かした無料査定」を
宅建業者として売却をご相談いただく場合には、まず不動産鑑定士の知見を生かした無料査定をご利用いただけます。
これは正式な鑑定評価書を作成するものではありませんが、
- 周辺の取引価格
- 現在の売出状況
- 土地の形状や規模
- 接道条件
- 建物の状態
- 周辺地域の価格動向
- 用途や収益性
- 将来的な需要
など、不動産鑑定で重視する視点を取り入れながら、売却価格の目安を検討します。
一般的な売却査定でも取引事例や市場動向は重要な判断材料ですが、当社ではさらに「なぜこの不動産はこの価格帯になるのか」という点をできるだけ丁寧に分析し、お客様に分かりやすくご説明することを大切にしています。
売却を依頼するかどうか決めていない段階でも構いません。「今売ったら、いくらくらいになるのか」というご相談からでもご利用いただけます。
売る前に、価格を知ることには意味があります
不動産の売却では、最初の売出価格の設定が非常に重要です。
価格を高く設定しすぎると、売却までに時間がかかり、結果として何度も値下げをすることになる可能性があります。一方で、価格を低く設定しすぎれば、本来得られたかもしれない売却代金を逃してしまうこともあります。
特に、
- 相続した土地
- 大規模な土地
- 不整形地
- 収益物件
- 事業用不動産
- 軽井沢や白馬などのリゾート不動産
といった物件は、一般的な住宅以上に価格判断が難しい場合があります。
だからこそ、売却活動を始める前に、まず不動産の価値や市場性を整理しておくことには意味があります。「今売るべきなのか」「もう少し保有した方がよいのか」「この売出価格で本当によいのか」といったことを考えるための判断材料として、査定をご活用いただけます。
正式な鑑定評価書を取得してから売却するという方法もあります
「まずは正式な鑑定評価書を取得し、客観的な価格を確認してから売却活動に入りたい」というご相談にも対応しています。
たとえば、
- 相続で取得した不動産を売却する場合
- 財産分与の対象となっている不動産を売却する場合
- 親族間で価格について認識の違いがある場合
- 法人所有不動産の売却を検討する場合
などでは、売却前に客観的な価格を確認しておきたいケースがあります。このような場合には、通常の売却査定ではなく、正式な鑑定評価書を作成することも可能です。
なお、鑑定評価そのものは、その後の売却の成否とは切り離した独立した業務として行っています。鑑定評価は売却するかどうか、いくらで売るかをお客様ご自身が判断するための「拠り所」であるべきだと考えているためです。
鑑定と売買、両方を扱うからこそできること
不動産鑑定士は、不動産の「価値」を分析する専門家です。宅地建物取引業者は、不動産を実際の市場で「売る」ための専門家です。
この二つの視点を持つことで、「この不動産にはどの程度の価値があるのか」という視点と、「実際の市場では、どの価格帯で売却を進めるのが現実的なのか」という視点の双方から考えることができます。
鑑定評価は常に同じ基準で、売却の成否に左右されずに行っています。だからこそ、無料査定でお伝えする価格感も、安心してご覧いただけるものだと考えています。
当社では、単に売却を受託することだけを目的とするのではなく、まず不動産の価値や市場性を整理し、お客様が納得したうえで売却方針を決められることを大切にしています。売却をご希望される場合には、そのまま宅建業者として仲介を承ることもできますし、査定結果を一度持ち帰り、ご家族で検討していただくこともできます。
「売る」以外の選択肢も含めて考えます
不動産のご相談では、必ずしも売却が最善とは限りません。
たとえば、「相続した不動産を売るべきか、保有すべきか」「賃貸や有効活用は可能なのか」「将来の相続を考えると、今整理した方がよいのか」といったご相談もあります。
不動産鑑定士として価格や収益性、市場性を確認しながら、売却、保有、活用といった複数の選択肢を比較できることも、鑑定業と宅建業の双方を行うメリットの一つだと考えています。
こんな方におすすめです
- 売却を考えているが、現在の相場観に自信がない方
- 相続した不動産を売るか保有するか迷っている方
- 不動産会社から提示された査定価格が妥当なのか確認したい方
- 売却前に専門家の視点から価格を確認しておきたい方
- 正式な鑑定評価書を取得してから売却を検討したい方
- 相続や財産分与など、価格について関係者への説明が必要な方
- 軽井沢・白馬など、価格判断が難しい不動産を所有している方
- 売却だけでなく、保有や有効活用も含めて相談したい方
まずは「いくらくらいなのか」を知るところから
不動産は、大切な資産です。だからこそ、最初から「売る」と決める必要はありません。
まずは現在の価格や市場性を知り、そのうえで「売る」「持つ」「活用する」といった選択肢を考えることが大切です。
あおぎり不動産鑑定では、不動産鑑定士としての価格分析と、宅地建物取引業者としての市場での売却という双方の視点から、お客様の不動産について一緒に考えていきます。
不動産鑑定士の知見を生かした無料査定だけのご相談も歓迎しております。売却するかどうかを決める前の段階から、どうぞお気軽にお問い合わせください。
― 親族間売買・法人個人間売買で「時価」を説明するために ―
不動産を親族間、同族会社、資産管理法人などへ移転する場合、問題になりやすいのが「時価よりも低い金額で売却してよいのか」という点です。
いわゆる低廉譲渡の問題です。
不動産は、現金や上場株式と異なり、日々の市場価格が明確に表示されているわけではありません。同じ地域の土地であっても、面積、形状、接道、用途地域、建物の有無、賃貸借の有無、造成費、解体費、権利関係などによって価格は大きく変わります。
そのため、親族間売買や、オーナー個人とその資産管理法人・同族会社との間の売買では、「この売買価格は時価として合理的に説明できるのか」「税務調査で低すぎると指摘されないか」という点が重要になります。
本稿では、不動産の低廉譲渡について、個人に譲渡する場合と法人に譲渡する場合の違い、不動産鑑定評価を取得する意味、税務調査への備えについて整理します。
1 低廉譲渡とは何か
低廉譲渡とは、一般に、時価よりも著しく低い価額で資産を譲渡することをいいます。
不動産の場合、典型的には次のようなケースです。

このような取引では、当事者間では合意していても、税務上は「時価との差額」に課税上の問題が生じることがあります。
特に注意が必要なのは、譲渡先が個人か法人かによって、譲渡人側の課税関係が変わるという点です。
2 個人に対する低廉譲渡
居住者が、譲渡所得の基因となる資産を個人に対して、譲渡時の価額の2分の1に満たない金額で譲渡した場合でも、法人に対する低額譲渡のように、直ちに時価で譲渡したものとみなされるわけではありません。
ただし、その譲渡対価が取得費と譲渡費用の合計額に満たない場合、その不足額は、譲渡所得の計算上なかったものとみなされます。
つまり、個人に対する著しい低額譲渡では、譲渡人側について、原則として時価譲渡課税ではなく、譲渡損失を認めないという形で調整されます。
たとえば、次のような例です。
| 項目 | 金額 |
|---|---|
| 不動産の時価 | 1億円 |
| 親族への譲渡価額 | 4,000万円 |
| 取得費・譲渡費用の合計 | 6,000万円 |
この場合、譲渡価額4,000万円は時価1億円の2分の1未満です。
また、譲渡価額4,000万円は、取得費・譲渡費用の合計6,000万円を下回っています。
形式的には、2,000万円の譲渡損失が発生しているように見えます。
しかし、この不足額2,000万円は、譲渡所得の計算上なかったものとみなされます。
| 計算項目 | 金額 |
|---|---|
| 譲渡価額 | 4,000万円 |
| 取得費・譲渡費用 | 6,000万円 |
| 不足額 | 2,000万円 |
| 税務上の取扱い | 損失はなかったものとされる |
したがって、親族間の低額譲渡によって意図的に譲渡損失を作り、その損失を他の所得や譲渡益と通算するような使い方はできません。
なお、個人から著しく低い価額で財産を譲り受けた場合、譲受人側では、時価と支払対価との差額について贈与税の問題が生じる場合があります。
3 法人に対する低廉譲渡
これに対して、個人が法人に対して土地や建物を時価の2分の1未満の価額で譲渡した場合には、取扱いが大きく異なります。
法人への低額譲渡に該当する場合、実際に受け取った売買代金ではなく、その土地や建物の時価を収入金額として譲渡所得を計算することがあります。
たとえば、次のような例です。
| 項目 | 金額 |
|---|---|
| 不動産の時価 | 1億円 |
| 法人への譲渡価額 | 4,000万円 |
| 取得費・譲渡費用 | 3,000万円 |
実際の売買代金は4,000万円であっても、法人への低額譲渡に該当する場合、譲渡所得の計算上は、時価1億円で譲渡したものとして扱われる可能性があります。
| 計算項目 | 実際の売買 | 税務上の計算 |
|---|---|---|
| 譲渡価額 | 4,000万円 | 1億円 |
| 取得費・譲渡費用 | 3,000万円 | 3,000万円 |
| 譲渡所得 | 1,000万円 | 7,000万円 |
この場合、実際には4,000万円しか受け取っていないにもかかわらず、税務上は1億円を収入金額として譲渡所得が計算される可能性があります。
これが、法人への低額譲渡で特に注意すべき点です。
4 個人と法人の違いを整理する
低廉譲渡では、相手方が個人か法人かで、譲渡人側の課税関係が大きく変わります。

このように、低廉譲渡では、単に「安く売った」というだけでなく、誰に売ったのかが非常に重要です。
特に、資産管理法人や同族会社を使った不動産移転では、法人への低額譲渡に該当しないかを慎重に確認する必要があります。
5 不動産鑑定評価を取得する意味
低廉譲渡で問題になるのは、結局のところ「時価はいくらか」という点です。
不動産の時価は、固定資産税評価額や相続税路線価だけで機械的に決まるものではありません。
実際には、次のような価格形成要因を確認する必要があります。
| 確認項目 | 内容 |
|---|---|
| 土地の所在・用途地域 | 住宅地、商業地、工業地、調整区域など |
| 面積・形状 | 過大地、不整形地、旗竿地、間口・奥行 |
| 接道条件 | 道路幅員、接道方位、建築基準法上の道路か |
| 利用状況 | 更地、建物付、賃貸中、底地、借地権付建物 |
| 建物状況 | 築年数、構造、維持管理、解体費 |
| 市場性 | 需要者、売却可能性、地域の取引水準 |
| 収益性 | 賃料、空室、利回り、建物残存耐用年数 |
| 法的制限 | 都市計画、建築規制、農地法、開発許可など |
不動産鑑定評価では、これらの要因を確認したうえで、取引事例比較法、収益還元法、原価法などを用いて、対象不動産の価格を判定します。
親族間売買や法人への売買において、不動産鑑定評価を取得する意味は、単に「価格を出す」ことだけではありません。
重要なのは、なぜその価格が合理的なのかを説明できる資料を残すことです。
税務調査において価格の妥当性を問われた場合、売買契約書だけでは「当事者がその価格で合意した」ことは分かっても、「その価格が時価として妥当であった」ことまでは十分に説明できない場合があります。
そのため、時価の説明が重要となる取引では、不動産鑑定評価書や価格調査報告書を事前に取得しておくことが有効です。
6 では、なぜ鑑定評価が必要なのか
不動産鑑定評価書を取得したからといって、税務調査を完全に回避できるわけではありません。
また、不動産鑑定評価書があれば、必ず税務上否認されないというものでもありません。
税務上の判断は、最終的には税務署、国税不服審判所、裁判所等において、個別事情を踏まえて判断されます。
それでも、親族間売買や法人個人間売買において鑑定評価が重要なのは、売買価格について、当事者自身が自信を持って説明できるようにするためです。
たとえば、親から子へ不動産を売却する場合、親族間で合意した価格であっても、第三者から見れば「本当にその価格が適正なのか」という疑問が生じやすくなります。
また、オーナー個人とその資産管理法人・同族会社との間で不動産を売買する場合にも、売主と買主の利害が完全に対立しているとはいえないため、通常の第三者間売買よりも慎重な価格検討が必要になります。
このような場面で不動産鑑定評価書を取得しておけば、次のような効果が期待できます。
| 効果 | 内容 |
|---|---|
| 時価の説明資料になる | 売買価格がどのような根拠で決まったかを説明しやすい |
| 税務調査時の備えになる | 調査時に価格の合理性を示す客観的資料になる |
| 親族間の納得材料になる | 相続人間・親族間で価格の公平性を説明しやすい |
| 法人個人間取引の根拠になる | オーナー個人と法人間の取引価格を説明しやすい |
| 契約価格を決めやすくなる | 感覚ではなく、資料に基づいて価格を設定できる |
つまり、不動産鑑定評価は、税務調査を完全に避けるためのものではなく、売買価格について合理的に説明できる状態を作るためのものです。
親族間売買や法人個人間売買では、「いくらで売るか」だけでなく、「なぜその価格で売るのか」を説明できることが重要です。
7 契約までのワンストップ支援
親族間売買や、オーナー個人と資産管理法人・同族会社との間の売買では、価格を決めるだけでは手続きは完了しません。
実際には、売買契約書の作成、重要事項説明、決済、登記、税務申告など、複数の手続きが必要になります。
あおぎり不動産鑑定では、不動産鑑定業に加えて宅地建物取引業も行っているため、不動産の価格調査・鑑定評価だけでなく、必要に応じて売買契約に関する実務支援まで対応することができます。
具体的には、次のような流れで支援することが可能です。
| 手続き | 内容 |
|---|---|
| 価格調査・鑑定評価 | 対象不動産の時価・市場価値を把握する |
| 売買条件の整理 | 売買価格、引渡し時期、契約条件を整理する |
| 重要事項説明 | 宅建業者として必要な調査・説明を行う |
| 売買契約書作成支援 | 契約内容を整理し、契約締結を支援する |
| 専門家連携 | 税理士、司法書士等と連携する |
| 決済・引渡し支援 | 代金決済、登記手続きへの橋渡しを行う |
親族間売買では、「身内同士だから簡単に済ませたい」と考える方も少なくありません。
しかし、親族間だからこそ、後日、相続人間で価格の公平性が問題になったり、税務上の説明を求められたりすることがあります。
また、オーナー個人と法人の間の売買では、契約書や資金移動の記録、売買価格の根拠をきちんと残しておくことが重要です。
不動産鑑定評価と宅建業務を組み合わせることで、価格の検討から契約実務まで、一連の流れを整理しやすくなります。
8 取得費の証明と低廉譲渡は別の問題
最近、不動産売却に関連して、「取得費が分からない」「昔の売買契約書がない」というご相談も増えています。
土地や建物を売った場合の譲渡所得は、売却金額から取得費と譲渡費用を差し引いて計算します。
取得費が分からない場合には、売却代金の5%相当額を概算取得費とすることができる場合があります。
この取得費の問題と、低廉譲渡の問題は、関係はありますが、同じではありません。
取得費の問題は、主に「昔いくらで買ったか」「建物取得費や減価償却費をどう見るか」という問題です。
一方、低廉譲渡の問題は、主に「今回いくらで売るか」「その売却価額が時価として妥当か」という問題です。
| 論点 | 問題になる価格 |
|---|---|
| 取得費の証明 | 過去の購入価額・建築価額 |
| 低廉譲渡 | 今回の譲渡時点の時価 |
| 法人への低額譲渡 | 時価の2分の1未満かどうか |
| 個人への低額譲渡 | 譲渡損失の否認・贈与税の問題 |
したがって、取得費が分からない場合に鑑定評価を取ることと、低廉譲渡を避けるために鑑定評価を取ることは、目的が異なります。
前者は過去の取得価額の疎明、後者は現在の時価の説明です。
9 免責事項
本稿は、不動産の低廉譲渡、不動産鑑定評価、親族間売買、法人個人間売買、税務調査への備えについて、一般的な考え方を整理したものです。
本稿の内容は、特定の個人又は法人に対する税務上の助言、税額計算、申告判断、税務代理を目的とするものではありません。
実際の税務上の取扱いは、譲渡人・譲受人の属性、売買価格、時価、取得費、譲渡費用、親族関係、法人との関係、資金移動、契約内容、申告内容、その他の個別事情により異なります。
低廉譲渡、親族間売買、法人への不動産譲渡、資産管理法人への移転、取得費の疎明、譲渡所得税、贈与税、法人税、相続税等に関する具体的な判断については、必ず税理士等の専門家にご相談ください。
あおぎり不動産鑑定は、不動産鑑定士として不動産の価格に関する調査・評価を行うものであり、税理士業務に該当する税務代理、税務書類の作成、個別具体的な税務相談は行いません。
税務上の助言が必要となる場合には、提携税理士等の専門家をご紹介し、又は連携して対応することがあります。
また、宅地建物取引業に基づき売買契約等を支援する場合であっても、税務判断そのものは税理士等の専門家の判断を前提として行います。
10 まとめ
不動産の低廉譲渡では、譲渡先が個人か法人かによって税務上の取扱いが大きく異なります。
個人に対する著しい低額譲渡では、譲渡人側で直ちに時価譲渡課税が行われるわけではありませんが、譲渡対価が取得費と譲渡費用の合計額に満たない場合、その不足額は譲渡所得の計算上なかったものとみなされます。
一方、法人に対する低額譲渡では、時価の2分の1未満の価額で譲渡した場合、実際の売買代金ではなく、時価を収入金額として譲渡所得が計算される可能性があります。
また、個人が著しく低い価額で財産を取得した場合には、譲受人側で贈与税の問題が生じることもあります。
このような取引では、「いくらで売買するか」だけでなく、「その価格を時価として合理的に説明できるか」が重要です。
不動産鑑定評価書や価格調査報告書は、税務調査を完全に回避するものではありませんが、価格の合理性を説明するための客観的資料として有効です。
親族間売買や、オーナー個人と資産管理法人・同族会社との間の売買では、当事者が自信を持って価格を説明できるようにしておくことが大切です。
あおぎり不動産鑑定では、不動産鑑定評価、価格調査、取得費の疎明資料の検討、親族間売買・法人個人間売買における時価確認、物件調査、法務局調査、役所調査、現地確認、写真撮影等に対応しています。
また、宅地建物取引業者として、必要に応じて売買契約までの実務支援にも対応しています。
税務判断が必要な場合には、税理士等の専門家と連携しながら進めることも可能です。
不動産の低廉譲渡や時価確認、親族間売買、資産管理法人への不動産移転でお困りの方は、ぜひ一度ご相談ください。
あおぎり不動産鑑定