―2026年の戸建住宅・共同住宅・店舗の建築費を統計から読む
近年、不動産価格を考えるうえで無視できなくなっているのが、土地価格そのものよりもむしろ「建築費」の上昇である。住宅、共同住宅、店舗のいずれについても、数年前の建築費単価をそのまま現在の事業収支に当てはめることは難しくなっている。
長野県も例外ではない。資材価格の上昇に加え、人件費、設備費、運送費等が上昇しており、新築建物の取得コストは2020年前後と比較して明らかに高い水準となっている。
建築費は2020年度から約25~30%上昇
国土交通省の「建設工事費デフレーター」は、建設工事費の物価変動を把握する代表的な統計である。2026年4月分から基準が「2020年度平均=100」に改定されており、最新公表値は2026年5月までとなっている。
同月次データを見ると、2026年5月の指数は、建築総合126.4、住宅総合127.1、木造住宅126.7、鉄骨造住宅128.8、非住宅総合125.6、鉄骨造非住宅125.6となっている。
すなわち、2020年度を100とすれば、住宅・非住宅とも建築コストはおおむね25~30%程度上昇した計算となる。特に鉄骨造住宅は128.8であり、約29%の上昇となっている。
| 時点 | 建築総合 | 住宅総合 | 鉄骨造住宅 |
|---|---|---|---|
| 2020年平均 | 約100 | 約100 | 約100 |
| 2021年平均 | 104.1 | 105.6 | 105.2 |
| 2022年平均 | 112.2 | 114.9 | 115.4 |
| 2023年平均 | 113.7 | 114.6 | 116.7 |
| 2024年平均 | 118.0 | 118.4 | 120.5 |
| 2025年平均 | 121.1 | 121.5 | 123.4 |
| 2026年5月 | 126.4 | 127.1 | 128.8 |
2021~2022年に資材価格を中心として大きく上昇した後、一旦上昇幅が縮小したものの、2024年以降も再び上昇している。さらに、2026年3月から適用される公共工事設計労務単価は前年から全職種単純平均で4.5%引き上げられており、労務費についても上昇傾向が継続している。なお、公共工事の労務単価であるため民間建築費と直接一致するものではないが、人件費を取り巻く環境を示す参考指標となる。
2026年7月の主要建設資材調査でも、需給自体はおおむね均衡している一方、異形棒鋼、H形鋼、型枠用合板等の一部資材については、なお「やや上昇」とされている。したがって、資材不足による急騰期は脱したとしても、建築費が以前の水準へ戻る状況にはない。
建築費の上昇とともに住宅着工は減少
建築費の上昇は、住宅市場にも影響を与えている。
長野県の2025年度(2025年4月~2026年3月)の新設住宅着工戸数は9,847戸であり、前年度の11,254戸から約12.5%減少した。内訳では、持家が6,148戸から5,201戸へ約15.4%減、貸家が3,144戸から3,038戸へ約3.4%減、分譲住宅が1,896戸から1,386戸へ約26.9%減となっている。
長野県住宅審議会においても、物価、金利、建築コスト上昇等によって住宅市場が構造的な転換期にあること、また2025年4月からの省エネ基準適合義務化に伴う着工時期の変動が指摘されている。
もっとも、2026年6月の県内新設住宅着工は889戸で前年同月比19.2%増となり、持家493戸は32.9%増、貸家298戸は7.6%増となっている。月単位では回復もみられるため、着工戸数については今後の推移を見極める必要がある。
では、長野県で実際にどのくらいの建築費がかかるのか
建築費について注意したいのは、「建築着工統計の工事費予定額」と「実際の請負・取得費」は必ずしも同じではないことである。
建築着工統計は着工時に届け出られた工事費予定額であるため、最終的な追加工事や仕様変更、外構、設計監理、造成、引込工事等の扱いによって実際の支払額との差が生じる。一方、住宅金融支援機構の【フラット35】利用者調査は、実際に住宅を取得した利用者の建設費を把握できるため、戸建住宅の実勢を考えるうえで有用である。
戸建住宅 ― 木造で30万円/㎡台、実際の注文住宅は35~40万円/㎡程度
2025年の建築着工統計を長野県について集計すると、木造・持家・一戸建住宅の工事費予定額は、床面積1㎡当たり約30.4万円/㎡、坪換算では約100万円/坪である。持家一戸建全体でも約31.4万円/㎡となっている。
これに対し、住宅金融支援機構の2025年度【フラット35】利用者調査では、長野県の注文住宅94件について、1㎡当たり建設費は**平均39.5万円/㎡、中央値36.0万円/㎡**である。坪換算すると平均約131万円/坪、中央値約119万円/坪となる。同調査は都道府県別に実際の利用者データを集計したものである。
この差からも、着工統計上の「予定工事費」だけでは実際の住宅取得費を十分に表せないことが分かる。
したがって、2026年時点の長野県における一般的な木造戸建住宅では、統計上の建築費は30万円/㎡前後、実際の注文住宅の予算水準としては概ね35~40万円/㎡程度を一つの目安とすることができる。断熱性能、設備、外構、積雪対応、地盤改良等によってはこれを上回る。
共同住宅 ― 低層鉄骨造では30万円/㎡前後が統計上の中心
賃貸共同住宅について2025年の長野県の建築着工統計をみると、構造による差が比較的明瞭である。
| 貸家・共同住宅 | 工事費予定単価 | 坪換算 |
|---|---|---|
| 木造 | 約27.6万円/㎡ | 約91万円/坪 |
| 鉄骨造 | 約30.5万円/㎡ | 約101万円/坪 |
| RC造 | 約37.7万円/㎡ | 約125万円/坪 |
特に長野県内で多くみられる2階建程度の低層賃貸住宅を想定する場合、鉄骨造の統計上の工事費予定単価は約30.5万円/㎡となっている。
国税庁が公表する令和7年分の「地域別・構造別の工事費用表」でも、長野県は木造271千円/㎡、鉄骨造314千円/㎡、RC造589千円/㎡とされており、少なくとも木造・鉄骨造については、建築着工統計から把握される水準と大きく矛盾しない。なお、この資料は用途別の市場価格表ではないため、あくまで構造別の補助的な比較資料として見る必要がある。
したがって、一般的な仕様の低層賃貸共同住宅については、木造で28~32万円/㎡程度、鉄骨造で30~35万円/㎡程度を現在の建築費を検討する際の実務的なレンジと考えるのが妥当である。RC造については建物規模や階数による差が大きく、40万円/㎡を超えるケースも珍しくない。
一般店舗 ― S造店舗で27~30万円/㎡前後
住宅以外では、店舗の建築費も上昇している。
国土交通省の2025年度「建築物・構造別・用途別・都道府県別」の長野県データから、店舗の工事費予定額を床面積で除すると、店舗全体では約27.8万円/㎡、このうち鉄骨造店舗では**約27.3万円/㎡**となる。坪換算では約90~92万円/坪である。
ロードサイドにみられる平屋又は低層の一般的な物販店、サービス店舗等では鉄骨造が中心となるため、建物本体について27~32万円/㎡程度が一つの目安となる。
ただし、店舗は住宅以上に用途差が大きい。飲食店の厨房設備、ドラッグストア等の大型空調・電気設備、冷凍冷蔵設備、医療施設の特殊設備などは建築本体とは別に多額の費用を要する。このため、「店舗の坪単価」だけで事業費を判断することは適切ではなく、建物本体、設備、外構、造成及びテナント内装を区分して検討する必要がある。
2026年の長野県における建築費の目安
以上をまとめると、現在の長野県における一般的な建築費は次のように整理できる。
| 用途 | 統計から把握される水準 | 実務上の概ねの目安 |
|---|---|---|
| 木造戸建住宅 | 約30~31万円/㎡ | 35~40万円/㎡程度 |
| 木造低層共同住宅 | 約27.6万円/㎡ | 28~32万円/㎡程度 |
| 鉄骨造低層共同住宅 | 約30.5万円/㎡ | 30~35万円/㎡程度 |
| RC造共同住宅 | 約37.7万円/㎡ | 40万円/㎡以上も想定 |
| 鉄骨造一般店舗 | 約27.3万円/㎡ | 27~32万円/㎡程度 |
ここでいう「実務上の目安」は、建築着工統計、【フラット35】利用者調査、構造別工事費資料等を比較して整理した概算レンジであり、特定の建物の見積単価を示すものではない。
不動産価格にも広がる建築費上昇の影響
建築費の上昇は、新築住宅価格を押し上げるだけではない。
賃貸共同住宅では、同じ賃料水準であれば建築費が上昇するほど土地に配分できる事業費が小さくなり、土地残余法による土地価格を押し下げる方向に作用する。店舗用地についても同様に、建築費、設備費及び造成費の上昇は出店事業者が負担できる土地価格や地代を抑制する要因となる。
一方、既存建物については、新築の再調達原価が高くなることで、築浅物件の相対的な価値が維持されやすくなる面もある。
2020年からわずか6年ほどで建築コストが25~30%程度上昇した現在、不動産を評価する際には土地価格だけを見るのではなく、「その土地に建物を建てた場合、事業全体として成立するのか」という視点がこれまで以上に重要になっているのである。
中心市街地・徒歩圏内住宅地・車通勤型住宅地・郊外外縁部の4類型
分析の結論
・松本市全体の住宅地取引は平均47,438円/㎡、中央値49,000円/㎡であり、最頻価格帯は6~7万円/㎡
である。
・中心市街地では大規模画地の取引が極めて少なく、稀少性による増価の可能性はあるものの、1,000㎡超
は2件にとどまり、統計的な確認はできない。
・徒歩圏内住宅地では1,000㎡超の単価低下が明瞭である。大規模画地には不整形、接道不良、細街路等
が含まれ、規模そのものに加えて分割・造成・開発負担が単価を押し下げている。
・車通勤型住宅地では規模減価は比較的緩やかであり、500~1,000㎡と1,000~3,000㎡の平均単価差は約
▲3%である。条件の良い住居系用途地域では「大きいだけ」で大幅な減価が生じるとは限らない。
・郊外・外縁部では1,000㎡超の単価低下が大きいが、市街化調整区域等の混在が主因であり、純粋な規
模格差と地域・法令格差を分離して考える必要がある。
・「大字」地区全体では1,000㎡超が約▲59%と見える一方、住居系用途地域に限定すると約▲5%であ
る。この差は、規模減価の多くが用途地域・開発可能性の違いを内包していることを示す。
- 松本市住宅地市場の全体像
松本市住宅地 地域類型別・規模格差分析
松本市は、松本駅周辺の中心市街地から、駅徒歩圏の既成住宅地、南松本・平田・村井方面や山辺・岡田方面の車利用型住宅地、さらに波田・梓川・四賀等の郊外・外縁部まで、市場の性格が段階的に変化する。したがって、市全体を一括して規模格差を求めると、立地条件や都市計画条件の混在により、規模そのものの影響が見えにくくなる。
本稿では、住宅地取引を位置・都市構造上の性格から4類型に仮区分し、価格水準、中心価格帯及び規模による単価差を比較した。区分は価格から逆算せず、地区名と位置関係を基礎としている
1 まずは松本市の全体像から
松本市は、松本駅周辺の中心市街地から、駅や中心部に近い既成住宅地、南松本・平田・村井方面や山辺・岡田方面の 車利用型住宅地、さらに波田・梓川・四賀等の郊外・外縁部まで、市場の性格が段階的に変化する。市全体を一括して規 模格差を求めると、立地条件や都市計画条件の違いが混在し、面積そのものの影響が見えにくくなる。
そこで、住宅地取引を位置と都市構造上の性格から 4 類型に仮区分した。価格から逆算した分類ではなく、地区名と位 置関係を基礎にした分析上の区分である。


松本市全体では、平均単価は 47,438 円/㎡、中央値は 49,000 円/㎡である。価格帯では 6~7 万円/㎡が最も多い。ただ し、この「市全体の平均」は、中心部の高価格住宅地から郊外の低価格地までを一緒にした数字であり、規模格差を判断 する基準としてそのまま使うことはできない。

2. 4 つの住宅地市場は、価格帯からして違う
中心市街地は 8~9 万円/㎡、徒歩圏内住宅地は 7~8 万円/㎡、車通勤型住宅地は 6~7 万円/㎡に最頻帯があり、中心部か ら外側へ価格水準が段階的に低下する。郊外・外縁部は 0~1 万円/㎡が最頻帯であり、市街地系 3 類型とは明らかに異なる 市場を形成している。

この差を無視して、松本市全体で「1,000㎡超は何%安い」と一本の率を求めても、地域差を規模差として拾ってしま う。規模格差をみる前に、まず市場を揃える必要がある。
3 1,000㎡を超えると、単価はどう動くか
Tableau で用いている区分に合わせ、まず 1,000㎡以下と 1,000㎡超の平均取引単価を比較した。ここでの差は、規模以 外の要因も含んだ「観測された単価差」であり、そのまま鑑定評価上の個別格差率として採用するものではない。

中心市街地を除けば、大規模画地ほど単価が下がる方向は確認できる。ただし、その程度は地域によって大きく違う。 徒歩圏内では分割・造成・道路条件が効き、郊外では市街化調整区域等の法令条件と低い土地需要が重なる。一方、車通 勤型住宅地では、条件が揃った大規模画地なら規模減価は比較的小さい。 長野県内でも、中心市街地の大規模画地の単価が上がるのは、なかなか珍しい現象である。
「大きいから安い」だけではない
● 大規模になるほど総額が大きくなり、個人の需要者は減る。
● 分譲するなら道路新設・造成・上下水道等の事業費が必要になる。
● 一方、中心部ではまとまった土地が少ないため、再開発や共同住宅用地としての稀少性が価格を支えることもあ る。
4 「大字」の数字が示す、規模減価の落とし穴
地区名が「大字」で始まる住宅地取引は 720 件で、平均単価 37,532 円/㎡、中央値 41,000 円/㎡、最頻価格帯は 4~5 万 円/㎡である。ところが「大字」地区は、市街化区域内の住宅地と市街化調整区域等が同じ地区名の中に混在することが多 い。規模格差を分析するときは、この混在を分けて考えなければならない。

大字地区全体では、1,000㎡超の平均単価は 1,000㎡以下より約▲59%低い。ところが住居系用途地域に限定すると、そ の差は約▲5%まで縮小する。これは非常に重要な結果である。
つまり、「大字だから」「1,000㎡を超えるから」という理由だけで大幅な規模減価をみるのは適切ではない。市街化調 整区域、都市計画区域外、工業系用途、接道条件、開発可能性等の差が、大規模画地側に偏って含まれている可能性があ るためである。規模差をみるなら、こうした条件を揃えたうえで比較する必要がある。
5 中心市街地と徒歩圏内住宅地
中心市街地:稀少性はあり得るが、データはまだ少ない
分析対象は 115 件、平均単価 77,092 円/㎡、中央値 81,000 円/㎡、中心 50%レンジは 68,000~86,000 円/㎡、最頻価格 帯は 8~9 万円/㎡である。4 類型の中で最も高い価格水準が形成されている。
1,000㎡超は開智の 2 件(いずれも約 1,100㎡、8.1~8.2 万円/㎡)のみで、1,000㎡以下の平均を約 6%上回った。ただ し、同一地区・同一時期の少数事例であり、「中心部では大規模画地ほど稀少性で増価する」と結論づけるには足りな い。
それでも、中心部では再開発・共同住宅・事業用地等としてまとまった土地の供給自体が少なく、稀少性が価格を支え る可能性はある。反面、容積率を使い切れるか、接道や形状はどうか、権利調整が必要かといった案件ごとの差も大き い。したがって、一律の規模減価を機械的に当てはめるより、個別の開発可能性をみるべき市場である。
徒歩圏内住宅地:稀少性より「開発負担」が勝ちやすい
分析対象は 370 件、平均単価 62,504 円/㎡、中央値 65,000 円/㎡、中心 50%レンジは 48,250~76,000 円/㎡、最頻価格 帯は 7~8 万円/㎡である。渚、井川城、笹部、鎌田、両島、庄内、清水等を含む既成住宅地で、中心市街地に次ぐ価格帯を 形成する。
1,000㎡超は 11 件で平均 30,764 円/㎡となり、1,000㎡以下の 63,476 円/㎡を約▲52%下回る。500㎡以上 1,000㎡未満と 1,000㎡以上 3,000㎡以下の比較でも約▲39%で、規模の大きい側の単価低下は明瞭である。
ただし、大規模事例には接面道路のない事例(征矢野・笹部)、不整形地(清水・笹部・鎌田等)、幅員 3.7~4.0m の 道路に接する事例などが含まれる。このため、観測された減価の全部を「規模」だけで説明することはできない。分割道 路の新設、造成、建築配置、総額の増加による買主層の限定が重なった市場性低下とみるのが妥当である。
注:添付データの「地区名」は笹部までで丁目を識別できないため、本稿では笹部全体を徒歩圏内住宅地に暫定区分している。笹部 1 丁目等に限 定する場合は、住所又は緯度経度を付加した再集計が必要である。
6 車通勤型住宅地と郊外・外縁部
車通勤型住宅地:「大きいだけ」の減価は意外に小さい
分析対象は 926 件で全体の約 55%を占める。平均単価 46,748 円/㎡、中央値 49,000 円/㎡、中心 50%レンジは 33,000~ 62,000 円/㎡、最頻価格帯は 6~7 万円/㎡である。里山辺、島内、島立、笹賀、岡田、寿、平田、村井、野溝等を含み、松 本市の住宅地市場のボリュームゾーンと位置付けられる。
1,000㎡超の平均単価は 41,527 円/㎡で、1,000㎡以下の 47,046 円/㎡に対し約▲12%である。一方、500㎡以上 1,000㎡ 未満と 1,000㎡以上 3,000㎡以下の比較では約▲3%にとどまる。大字地区では同一地区内に調整区域を含むため、単純な 1,000㎡区分では規模減価が過大に見えやすい。
住居系用途地域で接道・形状等が標準的であれば、大規模画地でも宅地分譲や共同住宅等の事業採算が成立しやすい。 この類型では「大きいほど必ず安い」のではなく、用途地域、分割可能性、道路新設負担、総額と事業者需要、周辺の標 準区画面積を確認して規模格差を判断する必要がある。
郊外・外縁部:需要者の減少と法令条件が強く効く
分析対象は 275 件、平均単価 17,087 円/㎡、中央値 13,000 円/㎡、中心 50%レンジは 3,350~29,500 円/㎡、最頻価格帯 は 0~1 万円/㎡である。波田、梓川、今井、和田、新村、内田、中山、四賀・安曇方面等を含み、市街地系 3 類型より価格 水準が大きく低い。
1,000㎡超の平均単価は 5,393 円/㎡で、1,000㎡以下の 19,560 円/㎡に対し約▲72%である。500㎡以上 1,000㎡未満と 1,000㎡以上 3,000㎡以下の比較でも約▲29%であり、大規模画地の市場性低下は明瞭である。
ただし、大規模事例には市街化調整区域又は都市計画区域外が多く、戸建住宅地として直ちに分割・建築できる土地と 同列には比較できない。需要者層の縮小、総額負担、造成・インフラ整備、農地・山林的利用、開発制約等が複合して単 価を押し下げている。純粋な規模減価をみるには、住居系用途地域又は開発可能性が同程度の事例に絞ることが不可欠で ある。
資料:国土交通省「不動産情報ライブラリ」取引価格情報
7 規模格差は「地域 × 需要者 × 開発可能性」で読む
図 6 面積帯別の平均取引単価
松本市全体では 150~250㎡程度で単価が高く、500㎡を超えると平均単価が低下しやすい。戸建住宅の典型的な需要が 150~300㎡程度に集中し、規模が大きくなるにつれて需要者が個人から開発事業者・法人へ移るためである。面積が大き くなるほど、単なる居住価値よりも総額と開発採算が重視される。

鑑定評価で確認したい 5 つの順番
● 近隣地域における標準的な画地規模はどの程度か。
● 同じ用途地域・同程度の立地で、500㎡以上 1,000㎡未満と 1,000㎡以上 3,000㎡以下の単価差はどうか。
● 開発道路、造成、上下水道等の事業費がどの程度必要か。
● 総額が上がったとき、典型的需要者は個人から事業者へ変わるのか。
● 形状・接道・高低差等の個別的要因が「規模減価」に混ざっていないか。
松本市のデータからみえるのは、「規模格差は一律の率ではない」ということである。特に「大字」「1,000㎡超」とい う形式的条件だけで大幅な減価率を採用すると、市街化調整区域等の地域・法令格差を二重に織り込む危険がある。逆に
資料:国土交通省「不動産情報ライブラリ」取引価格情報不動産鑑定コラム|松本市住宅地の「規模格差」
中心市街地では、まとまった土地の稀少性が単価を支える可能性があり、一般的な規模減価の適用には慎重さが必要であ る。
土地の大きさは、価格を直接決める要因というより、「その土地を誰が、何に使えるのか」を変える要因である。規模 格差を読むときは、面積だけでなく、需要者と開発可能性まで一体として捉えることが重要である。
補足 今回の 4 類型と分析上の留意点
今回の 4 類型は、市場分析のための試案であり、行政上の正式な地域区分ではない。地区名単位の分類であるため、同一 地区内の位置差・丁目差は反映していない。

― 取得費の証明が難しい不動産オーナーが検討したい資産組替えの考え方 ―
最近、不動産の売却に伴う「取得費の証明」に関するご相談をいただくことが増えています。
相続で取得した不動産や、かなり以前に購入した不動産を売却する場合、当時の売買契約書や領収書、建築請負契約書などが残っておらず、取得費をどのように確認するかが問題になることがあります。
取得費を適切に確認できない場合、譲渡所得の計算上、概算取得費として売却代金の5%しか認められないことがあります。その結果、実際にはそれなりの取得費がかかっていたとしても、税務上は譲渡所得が大きく計算され、所得税・住民税の負担が重くなる可能性があります。
弊社でも、取得費の証明に関するご相談をお受けすることがありますが、評価書や調査報告書を作成する以上、確定申告後の税務調査でも説明可能な資料に基づくことが重要であると考えています。
そのため、当時の広告資料、分譲パンフレット、販売資料、建築資料、近隣の取引資料など、取得費を合理的に疎明できる資料が確認できる場合には、可能な範囲で検討を行います。一方で、裏付けとなる資料が乏しく、取得費を合理的に説明することが難しい場合には、残念ながらご依頼をお受けできないこともあります。
このような場合に、次の選択肢として検討されることがあるのが、売却後の資金を活用した不動産の資産組替えです。
たとえば、築古アパートを購入して建物部分の減価償却費を活用する方法や、所有地に新築アパートを建築して、相続税評価の圧縮と減価償却費による所得・法人利益の圧縮を図る方法があります。
もちろん、アパート購入や新築は、節税だけを目的に行うべきものではありません。空室リスク、家賃下落、修繕費、金利上昇、建築費、将来の売却可能性などを慎重に検討する必要があります。
しかし、取得費の証明が難しく、譲渡所得税の負担が避けにくい場合には、次の資産運用・相続対策として、賃貸不動産への組替えを検討することも一つの選択肢となります。
本稿では、アパートの新築を中心に、相続税評価の圧縮効果と、減価償却費による所得・法人利益の圧縮効果について、数値例を用いて整理します。
2 数値例1 現金でアパートを建てた場合
まず、現金でアパートを建てるケースを考えます。
前提は次のとおりです。
| 項目 | 前提 |
|---|---|
| 土地の相続税評価額(更地評価) | 4,800万円 |
| 現金 | 8,000万円 |
| アパート建築費 | 8,000万円 |
| 建物の固定資産税評価額 | 建築費の60%、4,800万円 |
| 借地権割合 | 60% |
| 借家権割合 | 30% |
| 賃貸割合 | 100% |
アパートを建てる前は、土地4,800万円と現金8,000万円を保有しているため、相続税評価上の財産は次のとおりです。
| 建築前の財産 | 相続税評価額 |
|---|---|
| 土地 | 4,800万円 |
| 現金 | 8,000万円 |
| 合計 | 1億2,800万円 |
次に、現金8,000万円を使ってアパートを建てた場合を考えます。
建物の固定資産税評価額を建築費の60%と仮定すると、建物の自用評価額は4,800万円です。これを貸家として評価すると、借家権割合30%、賃貸割合100%を控除するため、次のようになります。
4,800万円 ×(1 − 30% × 100%)= 3,360万円
したがって、建物の相続税評価額は3,360万円です。
土地については、貸家建付地として評価します。
4,800万円 ×(1 − 60% × 30% × 100%)= 3,936万円
したがって、土地の相続税評価額は3,936万円です。
建築後の相続税評価額は次のとおりです。
| 建築後の財産 | 相続税評価額 |
|---|---|
| 貸家建付地 | 3,936万円 |
| 貸家 | 3,360万円 |
| 合計 | 7,296万円 |
建築前は1億2,800万円であった評価額が、建築後は7,296万円になります。
| 比較 | 相続税評価額 |
|---|---|
| 建築前 | 1億2,800万円 |
| 建築後 | 7,296万円 |
| 評価減 | 5,504万円 |
この例では、アパートを新築することにより、相続税評価額が5,504万円圧縮されます。
もちろん、これはあくまで単純化した例です。実際には、土地の形状、路線価、借地権割合、固定資産税評価額、賃貸割合、小規模宅地等の特例の適用可否、借入金の有無などにより結果は変わります。
3 数値例2 借入金でアパートを建てた場合
次に、借入金でアパートを建てるケースを考えます。
前提は次のとおりです。
| 項目 | 前提 |
|---|---|
| 土地の相続税評価額(更地評価) | 4,800万円 |
| アパート建築費 | 8,000万円 |
| 借入金 | 8,000万円 |
| 建物の固定資産税評価額 | 4,800万円 |
| 借地権割合 | 60% |
| 借家権割合 | 30% |
| 賃貸割合 | 100% |
この場合、建築後の財産評価は先ほどと同じく、土地3,936万円、建物3,360万円です。
一方で、借入金8,000万円は債務として控除されます。
| 建築後の財産・債務 | 相続税評価額 |
|---|---|
| 貸家建付地 | 3,936万円 |
| 貸家 | 3,360万円 |
| 借入金 | △8,000万円 |
| 差引評価額 | △704万円 |
借入金を使った場合、建物と土地の評価額よりも借入金の額が大きくなることがあります。
この例では、アパート部分だけを見ると、差引評価額は△704万円となります。
もっとも、これは「借金をすれば必ず得をする」という意味ではありません。借入金は将来返済しなければならず、金利負担もあります。空室が増えたり、家賃が下落したりすると、返済に必要なキャッシュフローが不足する可能性があります。
相続税評価額の圧縮効果と、実際の借入返済能力は分けて考える必要があります。
4 相続税の圧縮効果を税額で見る
次に、相続税評価額が下がることで、税額にどの程度影響するかを見てみます。
先ほどの現金建築の例では、相続税評価額が5,504万円下がりました。
仮に相続税の限界税率が30%の人であれば、単純計算では次のような効果になります。
5,504万円 × 30% = 1,651万円
限界税率が40%であれば、次のようになります。
5,504万円 × 40% = 2,202万円
| 限界税率 | 評価減5,504万円による税額影響 |
|---|---|
| 30% | 約1,651万円 |
| 40% | 約2,202万円 |
このように、評価額の圧縮は、相続税額の圧縮につながる可能性があります。
ただし、相続税は累進税率であり、基礎控除、法定相続人の数、配偶者控除、小規模宅地等の特例、他の財産や債務の状況によって税額が大きく変わります。したがって、実際の税額効果は税理士による個別試算が必要です。
5 資産管理法人でアパートを保有する場合
アパート経営では、個人で所有する場合と、資産管理法人で所有する場合があります。
資産管理法人を活用する場合、賃料収入は法人の収益となり、管理費、修繕費、固定資産税、支払利息、減価償却費などを費用として計上します。
ここで重要になるのが、減価償却費です。
減価償却費は、建物の取得価額を一括で費用にするのではなく、耐用年数にわたって毎年費用化するものです。国税庁は、平成19年4月1日以後に取得する減価償却資産について、定額法では取得価額に定額法の償却率を乗じて償却費を計算する旨を示しています。
アパート建物は長期間使用する資産であるため、建築後、毎期一定額の減価償却費が発生します。この減価償却費は、実際にその年に現金が出ていく費用ではありません。
そのため、減価償却費を計上することで、会計上・税務上の利益を圧縮しながら、手元資金を残しやすくなる場合があります。
6 数値例3 減価償却費による法人利益の圧縮
次のような資産管理法人を想定します。
| 項目 | 前提 |
|---|---|
| アパート建築費 | 1億円 |
| 構造 | 木造 |
| 償却期間 | 22年 |
| 定額法償却率 | 0.046 |
| 年間賃料収入 | 900万円 |
| 管理費・修繕費・固定資産税等 | 200万円 |
| 支払利息 | 100万円 |
木造住宅用建物の法定耐用年数は一般に22年とされています。定額法償却率を0.046とすると、1億円の建物に対する年間減価償却費は次のとおりです。
1億円 × 0.046 = 460万円
この場合、法人の損益は次のようになります。
| 項目 | 金額 |
|---|---|
| 賃料収入 | 900万円 |
| 管理費・修繕費・固定資産税等 | △200万円 |
| 支払利息 | △100万円 |
| 減価償却費 | △460万円 |
| 課税対象となる利益 | 140万円 |
減価償却費がない場合、利益は次のようになります。
900万円 − 200万円 − 100万円 = 600万円
減価償却費460万円を計上することで、課税対象となる利益は600万円から140万円に圧縮されます。
| 比較 | 利益 |
|---|---|
| 減価償却費なし | 600万円 |
| 減価償却費あり | 140万円 |
| 利益圧縮額 | 460万円 |
仮に法人税等の実効税率を30%とすると、単純計算では次のような税額差になります。
460万円 × 30% = 138万円
つまり、この例では、減価償却費により課税利益が460万円圧縮され、年間約138万円の税負担軽減効果が生じる計算になります。
7 減価償却費は「お金が出ていかない費用」である点が重要
減価償却費の特徴は、毎年現金が出ていく費用ではないことです。
建築時には建築費を支払いますが、その後の各事業年度では、会計上・税務上、建物の価値を少しずつ費用化していきます。
そのため、賃料収入から管理費や支払利息などを差し引いた現金収支が黒字であっても、減価償却費を計上することで、税務上の利益を小さくできる場合があります。
たとえば、先ほどの例では、現金収支は次のようになります。
| 項目 | 金額 |
|---|---|
| 賃料収入 | 900万円 |
| 管理費・修繕費・固定資産税等 | △200万円 |
| 支払利息 | △100万円 |
| 現金収支 | 600万円 |
一方で、税務上の利益は減価償却費460万円を差し引くため、140万円です。
| 区分 | 金額 |
|---|---|
| 現金収支 | 600万円 |
| 税務上の利益 | 140万円 |
このように、減価償却費を活用すると、現金収支を残しながら利益を圧縮できる場合があります。
ただし、借入金の元本返済は税務上の費用にはなりません。そのため、税務上は利益が小さくても、借入返済を含めた実際の手残りが十分かどうかを必ず確認する必要があります。
8 法人化による所得分散の効果
資産管理法人を活用するもうひとつの目的は、所得分散です。
個人でアパートを所有すると、賃料収入は個人の不動産所得になります。すでに給与所得や事業所得が大きい人の場合、不動産所得が加わることで所得税・住民税の負担が重くなることがあります。
一方、資産管理法人を設立し、法人がアパートを保有する場合には、法人に利益を留保したり、親族へ役員報酬を支払ったりすることで、所得の帰属先を調整できる場合があります。
たとえば、個人で毎年600万円の不動産所得が発生する場合、所得税・住民税の負担が大きくなる可能性があります。
これに対して、法人でアパートを保有し、減価償却費を計上した結果、法人利益が140万円に圧縮される場合、個人に直接600万円の所得が発生するケースとは課税関係が変わります。
さらに、家族が法人の役員として実際に管理業務等に関与している場合には、適正な役員報酬を支払うことで、所得分散を図ることも検討できます。
ただし、実態のない役員報酬や過大な役員報酬は税務上問題となります。法人化を検討する場合は、税理士と相談しながら、実際の業務内容、報酬水準、法人の利益、社会保険負担まで含めて設計する必要があります。
9 相続税対策と法人利益圧縮は分けて考える
アパート新築には、大きく分けて2つの効果があります。
ひとつは、相続税評価額の圧縮です。現金や更地を、賃貸アパートと貸家建付地に変えることで、相続税評価額が下がる可能性があります。
もうひとつは、減価償却費による所得・利益の圧縮です。資産管理法人でアパートを保有する場合、建物の減価償却費を計上することで、法人利益を圧縮できる場合があります。
この2つは似ているようで、目的が異なります。
| 項目 | 主な効果 | 主な確認事項 |
|---|---|---|
| 相続税評価の圧縮 | 相続財産評価額を下げる | 土地評価、貸家建付地、貸家評価、借入金 |
| 減価償却費 | 毎期の利益を圧縮する | 建物取得価額、耐用年数、賃料収入、法人利益 |
| 法人化 | 所得分散・資産承継 | 役員報酬、株式承継、社会保険、法人維持費 |
相続税対策として有効でも、毎期の収支が悪ければ長期的には問題になります。反対に、収支が良いアパートでも、相続税対策としての効果が小さい場合もあります。
そのため、アパート新築を検討する際には、相続税、所得税、法人税、キャッシュフロー、資産価値を分けて検討することが重要です。
10 節税効果だけで建ててはいけない
アパート新築は、確かに相続税評価の圧縮や減価償却費による利益圧縮につながる場合があります。
しかし、節税効果だけを目的に建築すると、かえって失敗することがあります。
たとえば、次のようなケースです。
| 注意点 | 内容 |
|---|---|
| 空室リスク | 想定家賃で満室が続くとは限りません |
| 家賃下落 | 築年数の経過により賃料が下がる可能性があります |
| 修繕費 | 外壁、屋根、設備更新などの支出が必要になります |
| 金利上昇 | 変動金利借入の場合、返済負担が増える可能性があります |
| 建築費高騰 | 建築費が高すぎると利回りが低下します |
| 売却リスク | 将来、想定価格で売却できるとは限りません |
| 立地リスク | 人口減少地域では長期需要に注意が必要です |
特に地方都市や郊外では、現在は満室でも、将来の人口減少、競合物件の増加、築年数の経過により、空室率が高まる可能性があります。
相続税を下げるために建てたアパートが、将来の相続人にとって管理負担の大きい資産になることもあります。
したがって、アパート新築は、節税効果と同時に、事業として成立するかどうかを確認する必要があります。
11 検討時に確認すべきポイント
アパート新築を検討する際には、最低限、次の点を確認することをおすすめします。
| 確認項目 | 内容 |
|---|---|
| 立地 | 駅距離、生活利便性、学校、商業施設、周辺環境 |
| 賃貸需要 | 単身者向け、ファミリー向け、高齢者向けなどの需要 |
| 競合物件 | 周辺の新築・築浅アパート、空室状況、募集賃料 |
| 建築費 | 坪単価、外構費、造成費、設計費、諸費用 |
| 収支計画 | 家賃収入、空室率、管理費、修繕費、固定資産税 |
| 借入条件 | 金利、返済期間、元本返済額、金利上昇リスク |
| 相続税効果 | 土地評価、貸家建付地評価、建物評価、債務控除 |
| 法人化効果 | 減価償却費、役員報酬、法人税、社会保険、法人維持費 |
| 出口戦略 | 将来売却、相続人による保有継続、建替え可能性 |
これらを事前に確認することで、節税効果だけでなく、長期的に資産として残せるアパートかどうかを判断しやすくなります。
12 まとめ
アパートの新築は、相続税対策として有効に働く場合があります。
更地や現金をそのまま保有している場合と比べて、賃貸アパートを建築すると、土地は貸家建付地として評価され、建物は貸家として評価されるため、相続税評価額が下がる可能性があります。
たとえば、土地4,800万円、現金8,000万円を保有している人が、現金8,000万円でアパートを建築した場合、単純な試算では、相続税評価額が1億2,800万円から7,296万円へ下がり、5,504万円の評価減が生じることがあります。
また、資産管理法人でアパートを保有する場合には、建物の減価償却費を計上することで、法人利益を圧縮できる場合があります。たとえば、建築費1億円、木造22年、定額法償却率0.046とすると、年間減価償却費は460万円となり、法人の課税利益を大きく抑える効果が期待できます。
ただし、相続税評価の圧縮や減価償却費による利益圧縮は、あくまで税務上の効果です。実際には、空室リスク、家賃下落、修繕費、金利上昇、建築費高騰、将来の売却可能性などを十分に確認する必要があります。
アパート新築は、節税対策であると同時に、不動産賃貸事業でもあります。
相続税が下がるかどうかだけでなく、将来にわたって安定した収益を生むか、相続人にとって管理しやすい資産か、借入金の返済に無理がないかを総合的に検討することが大切です。
あおぎり不動産鑑定では、アパート用地、賃貸住宅、収益不動産について、不動産鑑定評価、価格調査、収支分析、物件調査、法務局調査、役所調査、現地確認、写真撮影等に対応しています。
アパート新築による相続対策、資産管理法人による不動産保有、賃貸住宅用地の価格検討などでお困りの方は、税理士等の専門家とも連携しながら、ぜひ一度ご相談ください。
あおぎり不動産鑑定
― 犀北・犀南の主要住宅エリア別に見る取引件数、平均単価、ばらつき ―
本稿では、国土交通省・不動産情報ライブラリの取引価格・成約価格データを基に、長野市内で一般的に住宅地、特に戸建住宅用地として売買される地域について、主要住宅エリア別 に取引状況を整理します。
地価公示や相続税路線価は、公的な価格指標として重要です。しかし、実際の住宅地取引では、駅距離、道路付け、画地規模、造成状況、周辺環境、売主・買主の事情などによって価 格が大きく変わります。そのため、地域ごとの実際の取引件数、平均単価、中央値、標準偏差を確認することは、売買価格の検討や相続時の市場価値把握に有効です。 今回は、犀川を境にした便宜上の区分として、犀北と犀南に分けたうえで、栗田・若里・中御所、高田・南高田、三輪・上松、吉田・稲田・徳間、篠ノ井、川中島町、青木島、稲里な ど、住宅地として認識しやすいエリアごとに集計しています。
1 取引件数では篠ノ井が最多です
取引件数別ランキングを見ると、最も取引件数が多いのは犀南の篠ノ井で、189件でした。次いで、犀北の稲葉・大豆島・松岡が164件、三輪・上松が162件、吉田・稲田・徳間が157件、 犀南の川中島町が131件となっています。
篠ノ井は、長野市南部の中心的な住宅エリアです。鉄道駅、幹線道路、商業施設、生活利便施設が一定程度そろっており、犀北中心部に比べると価格面で割安感があります。戸建住宅 用地として取得しやすいことも、取引件数の多さにつながっていると考えられます。
また、川中島町も取引件数上位に入っており、犀南エリア全体として住宅地取引が活発なことが分かります。犀南では、中心市街地に比べた価格の取得しやすさ、比較的まとまった住 宅地供給、幹線道路・商業施設へのアクセスなどが需要を支えています。

2 平均単価では栗田・若里・中御所が最も高くなっています
平均単価ランキングでは、犀北の栗田・若里・中御所が86,902円/㎡で最も高くなっています。次いで、高田・南高田が73,429円/㎡、東和田・西和田・平林が71,624円/㎡、吉田・稲田・ 徳間が68,267円/㎡、三輪・上松が66,978円/㎡となりました。
栗田・若里・中御所は、長野駅に近く、近年の駅周辺整備や区画整理事業により利便性が高まったエリアです。駅近の住宅地、マンション需要、生活利便施設、飲食店・レストラン等 の集積があり、住環境と利便性の両面から人気が高いといえます。
三輪・上松、吉田・稲田・徳間は、古くから住宅地として人気のあるエリアです。中心部へのアクセス、生活利便性、教育環境、既成住宅地としての安心感があり、取引件数も多く、
価格水準も比較的高くなっています。平均単価ランキングでも上位に入り、犀北の住宅地需要の厚さを示しています。


5 まとめ
長野市の主要住宅エリアを犀北・犀南に分けて見ると、取引件数では犀南の篠ノ井が最も多く、川中島町も上位に入りました。犀南は価格面での割安感があり、戸建住宅用地としての
取引が活発です。
一方、平均単価では、犀北の栗田・若里・中御所、高田・南高田、東和田・西和田・平林、吉田・稲田・徳間、三輪・上松が上位を占めました。駅前整備や区画整理事業により利便性
が高まった栗田・若里・中御所、古くから人気のある三輪・吉田方面の住宅地は、引き続き高い評価を受けています。
ただし、取引価格データは個別事情を含むため、表の平均値や中央値だけで個別不動産の価格を判断することはできません。実際の評価では、道路条件、面積、形状、地勢、用途地域、
上下水道、建物の有無、造成費、周辺環境などを確認し、対象不動産に近い取引事例を丁寧に比較する必要があります。
あおぎり不動産鑑定では、長野市をはじめとする長野県内の住宅地について、不動産鑑定評価、売買価格調査、相続税評価の検討、担保評価、物件調査、法務局調査等に対応しています。住宅地の売買、相続、遺産分割、担保評価、価格交渉、空き家・遊休地の処分などでお困りの方は、ぜひ一度ご相談ください。
あおぎり不動産鑑定
過去5年間の取引から見る中心価格帯と地区差
長野市中心市街地で住宅用地を探す場合、土地価格はどの程度を目安にすればよいのでしょうか。公開された不動産取引価格情報のうち、長野市中心市街地の住宅地102件を集計すると、取引の中心は1㎡当たり7万円から10万円程度にあり、平均・中央値はいずれも約8万円/㎡となりました。
| ● 中心価格帯は7万~10万円/㎡ ● 最多価格帯は8万円台 ● 10万円/㎡以上は栗田、鶴賀、若里などで目立つ ● 同じ中心部でも、接道・形状・面積によって価格差が大きい |
100㎡の土地なら約800万円、200㎡なら約1,600万円が単純換算の目安となります。ただし、実際の取引価格は、道路幅員、間口、土地の形状、用途地域、駅までの距離などによって大きく異なります。
この記事で分かること
本記事では、価格帯別の分布、10万円/㎡以上の取引が多い地区、地区別の中央値、最近の取引水準の変化を順に確認します。平均値だけでは捉えにくい中心市街地の価格差を、取引件数と中央値を併用して読み解きます。
中心価格帯は7万~10万円/㎡
価格帯別にみると、7万円以上10万円未満の取引は47件で、全体の約46%を占めます。特に8万円台が18件と最も多く、9万円台が15件、7万円台が14件でした。このため、長野市中心市街地の一般的な住宅地価格を把握する際は、まず7万~10万円/㎡を中心帯として考えるのが分かりやすいといえます。

図1 住宅地取引の価格帯別件数(対象102件)
平均と中央値はいずれも約8万円/㎡
対象取引の平均単価は約8.0万円/㎡、中央値は8.0万円/㎡でした。高額取引が平均を押し上げる可能性があるため、実感に近い代表値としては中央値も併せて確認することが重要です。
また、3万~4万円台や10万円/㎡以上にも一定数の取引があります。これは、中心市街地であっても土地の使いやすさや立地条件に差があり、一律の相場では説明できないことを示しています。
10万円/㎡を超える取引はどこで多いか
10万円/㎡以上の取引は、大字栗田が6件で最も多く、次いで大字鶴賀4件、若里3件、七瀬2件でした。中御所、大字中御所、大字南長野でも各1件が確認されています。

図2 10万円/㎡以上の取引件数
長野駅東口側の栗田で高価格取引が多い
大字栗田は長野駅東口に近く、戸建住宅だけでなく共同住宅用地としての需要も見込まれる地域です。対象10件のうち6件が10万円/㎡以上であり、地区の中央値も約10.5万円/㎡でした。中心市街地の中でも、高価格帯の取引が比較的継続して確認される地区といえます。
鶴賀・若里は利便性と個別条件の両方が影響
大字鶴賀は長野駅、市役所、権堂方面への接近性を備える一方、地区の範囲が広く、用途地域や街区、接道条件の違いも大きい地域です。そのため、取引価格の幅も広くなっています。若里も長野駅南側の利便性を有しますが、敷地規模や道路条件により単価差が生じています。
七瀬では高額取引が確認されていますが、対象は2件にとどまります。取引件数の少ない地区は、1件の高額事例によって平均が大きく動くため、地区全体が常に高いと断定せず、「高額取引が確認された」と表現するのが適切です。
地区別の中心価格と、同じ中心部でも差が出る理由

図3 地区別中央値(取引件数4件以上)
| 地区名 | 取引件数 | 中央値(万円/㎡) |
| 大字栗田 | 10 | 10.5 |
| 若里 | 16 | 8.2 |
| 大字鶴賀 | 25 | 8.0 |
| 大字中御所 | 4 | 7.5 |
| 中御所 | 11 | 7.4 |
| 大字南長野 | 13 | 6.7 |
| 大字長野 | 12 | 6.2 |
善光寺周辺が必ずしも高単価とは限らない
大字南長野や大字長野は、県庁や善光寺に近い中心部ですが、中央値は6万円台でした。既成市街地では、道路が狭い土地、間口が狭い土地、不整形地、規模の小さい土地なども含まれ、建物の配置や再建築のしやすさが価格に反映されやすくなります。
中心市街地の土地価格をみる際は、「駅から近いか」だけでなく、前面道路の幅員と種類、接道方向、間口、土地形状、面積、用途地域を確認することが重要です。利便性が高くても、利用しにくい土地は単価が抑えられる場合があります。
最近の取引水準と、相場を見る際の注意点
図4 年別の平均単価・中央値
年別では、2023年から2024年にかけて中央値が8万円台半ばとなり、比較的高い価格帯の取引が多く観測されました。一方、2025年は収録期間が限られ、件数も少ないため、通年の傾向として評価するには注意が必要です。
年ごとの平均は「地価上昇率」ではない
不動産取引価格情報は、毎年同じ土地を追跡した指数ではありません。各年に取引された土地の場所、面積、形状、接道条件が異なるため、平均や中央値の変化には、取引された物件構成の違いも含まれます。したがって、年次データは地価の上昇率を直接示すものではなく、その年にどの価格帯の成約が多かったかを把握する資料として用いるのが適切です。
まとめ
長野市中心市街地の住宅地取引は、7万~10万円/㎡に厚みがあり、中心的な水準は約8万円/㎡です。大字栗田、大字鶴賀、若里などでは10万円/㎡以上の取引が目立つ一方、善光寺周辺を含む既成市街地では、接道や土地形状などの個別条件によって6万円台の取引もみられます。
同じ「中心市街地」であっても、価格は駅距離だけでは決まりません。土地の使いやすさ、周辺環境、法令上の制約を含めて、個別に判断することが必要です。
注:本記事は、国土交通省の不動産取引価格情報を基に、提供データに収録された長野市中心市街地の住宅地取引102件を集計した市場概況である。個別の土地価格を示すものではなく、不動産鑑定評価又は価格査定を代替するものではない。
あおぎり不動産鑑定
― 市場拡大が続く一方、出店余地・立地選別・土地価格の見極めが重要に ―
最近、ドラッグストア用地を想定した土地評価のご相談を受けました。
郊外の幹線道路沿いに位置する土地について、既存建物を取り壊したうえで、ドラッグストアを新築することを前提に、土地価格をどのように考えるべきかという内容でした。
ドラッグストアは、近年、医薬品や化粧品だけでなく、食品、日用品、調剤、健康食品などを幅広く扱う業態へと変化しています。従来の「薬を買う場所」という位置づけから、日常的な買い物を支える生活インフラに近い業態へと広がっているといえます。
そのため、ドラッグストア用地の評価では、単に「店舗が建てられる土地かどうか」だけでは不十分です。周辺人口、交通量、視認性、駐車場の確保、競合店舗、食品スーパーとの関係、調剤需要、幹線道路への接面状況などを総合的に見る必要があります。
本稿では、ドラッグストア業界の市場動向を整理したうえで、ドラッグストア用地の土地評価において確認すべきポイントを考えます。
1 ドラッグストア市場は10兆円規模へ
ドラッグストア市場は、近年大きく拡大しています。
2024年度の全国ドラッグストア総売上高は10兆307億円となり、初めて10兆円の大台を突破しました。前年比は109.0%であり、市場全体として高い成長を維持しています。
また、過去10年を見ると、2014年度の市場規模はおおむね6兆円前後であったところ、10年で約1.7倍の水準に到達しています。スーパーやコンビニが横ばいから微増にとどまる中で、ドラッグストアは年率5~9%の成長を続けてきた業態とされています。
このように、ドラッグストアは小売業の中でも成長性の高い業態です。
土地評価の視点から見ると、成長業態であることは、一定の出店需要につながります。特に、郊外幹線道路沿い、住宅地周辺、生活道路沿い、駐車場を確保しやすい大規模画地では、ドラッグストア事業者の出店候補地となる可能性があります。
ただし、市場が拡大しているからといって、すべての土地がドラッグストア用地として高く評価されるわけではありません。重要なのは、その土地がドラッグストアの出店条件に合うかどうかです。
2 成長の背景は高齢化・健康志向・食品強化
ドラッグストア市場の成長要因としては、高齢化と健康志向の高まり、インバウンド需要の回復、食品強化とPB商品の拡大が挙げられます。
添付資料では、日本の65歳以上人口が3,600万人を超え、総人口の約29%を占めること、慢性疾患の増加や通院頻度の上昇が調剤併設店舗への来店機会を押し上げることが指摘されています。
また、2024年以降は訪日外国人の戻りがドラッグストアの売上を押し上げており、訪日観光客のドラッグストア利用率が高いことも紹介されています。
さらに、近年の成長を分かりやすく説明する要因として、食品強化があります。資料では、フーズ・その他カテゴリーが2兆8,329億円、構成比28.2%にまで拡大し、ドラッグストアが「日用品+食品」のチャネルとして再定義されたとされています。
この点は、不動産評価においても重要です。
食品を強化するドラッグストアでは、来店頻度が高まり、日常使いの店舗としての性格が強くなります。そのため、住宅地周辺、郊外ロードサイド、駐車場を確保しやすい土地、生活動線上の土地が重視されます。
一方で、食品を扱う店舗では、売場面積、搬入動線、バックヤード、駐車台数、周辺スーパーとの競合関係も重要になります。
つまり、ドラッグストア用地の評価では、医薬品販売だけでなく、食品・日用品を含めた日常購買施設として成立する立地かどうかを見る必要があります。
3 調剤併設化が店舗の性格を変えている
ドラッグストア各社にとって、調剤併設店舗の拡大は重要な戦略です。
添付資料でも、調剤併設店舗の拡大はドラッグストア各社の主要戦略であり、純粋な調剤薬局とドラッグストアの調剤部門が競合関係にあることが指摘されています。
調剤併設型の店舗では、通常の物販需要に加え、処方箋応需、健康相談、地域医療との関係が重要になります。
この場合、近隣に病院・クリニック・診療所があるか、高齢者人口が多いか、駐車場を利用しやすいか、歩行者や高齢者が来店しやすいかといった点が、店舗の成立可能性に影響します。
また、調剤併設店では、単なるロードサイド立地だけでなく、医療機関周辺、住宅地周辺、生活利便施設が集まるエリアも評価対象となります。
土地評価においては、調剤併設を前提とするのか、物販中心の郊外型店舗を前提とするのかによって、需要者の想定や賃料水準の見方が変わります。
4 主要プレイヤーの再編が進む
ドラッグストア業界では、大手企業を中心に再編が進んでいます。
添付資料では、2024年度の主要プレイヤーとして、ウエルシアHD、マツキヨココカラ&カンパニー、コスモス薬品、スギHD、ツルハHD、サンドラッグなどが挙げられています。売上1兆円超のチェーンが複数存在する状況は、業界の集中度が一段上がった証拠とされています。
また、2025年12月1日付で、ツルハホールディングスとウエルシアホールディングスがイオンを軸に経営統合し、売上高2兆3,124億円、店舗数5,659店規模の国内最大のドラッグストアチェーンが誕生するとされています。
業界再編が進むと、出店戦略も変化します。
大手企業は、単に店舗数を増やすだけでなく、既存店との距離、商圏人口、競合店舗、物流効率、調剤併設の可否、食品強化の可否などをより厳密に見て出店判断を行います。
そのため、ドラッグストア用地の評価では、「大手が出店しそうだから高い」と単純に考えるのではなく、複数の候補地の中でその土地が選ばれる理由があるかを確認する必要があります。
5 出店余地は縮小し、立地選別が厳しくなっている
ドラッグストア市場は拡大していますが、課題もあります。
添付資料では、10年で店舗数は1.5倍超に増加し、人口当たりの店舗密度は世界的に見ても高い水準に達していること、1店舗あたりの商圏が縮小し、新規出店の採算ラインが年々厳しくなっていることが指摘されています。
これは、土地評価において非常に重要な視点です。
以前であれば、幹線道路沿いで一定の面積があれば出店候補になった土地でも、現在は競合店舗の密度や商圏人口、既存店とのカニバリゼーションをより厳しく見られる可能性があります。
特に地方都市や郊外では、すでにドラッグストア、食品スーパー、ホームセンター、コンビニ、ディスカウントストアが一定程度出店している地域も多くあります。
そのため、ドラッグストア用地の評価では、周辺に競合店舗が何店舗あるか、既存店と商圏が重複しないか、将来的な人口維持が見込めるか、食品需要を取り込めるかが重要になります。
市場規模が10兆円を超えていることは追い風ですが、出店余地が無限にあるわけではありません。むしろ今後は、より強い立地だけが選ばれる段階に入っていると考えられます。
6 人手不足・物流コストも店舗収益に影響する
ドラッグストア業界では、人手不足と物流コストの上昇も課題です。
添付資料では、ドラッグストアは登録販売者・薬剤師という有資格者を要するため、人件費の構造的な上昇圧力が強い業態であること、最低賃金の引き上げと採用難により店舗運営コストが継続的に膨らんでいることが指摘されています。
また、物流費についても、運送業の供給制約、燃料費、倉庫人件費の上昇が粗利を圧迫しているとされています。
土地評価の観点から見ると、これは賃料負担力に関係します。
店舗運営コストが上昇すると、事業者が支払える賃料や地代には限界が生じます。売上が伸びていても、人件費、物流費、建築費、内装費、設備費が上がれば、土地に配分できる収益は必ずしも大きくなりません。
したがって、ドラッグストア用地を評価する場合には、想定売上だけでなく、建築費、駐車場整備費、賃料負担力、店舗収益性を踏まえて土地価格を判断する必要があります。
7 ドラッグストア用地に求められる条件
ドラッグストア用地として評価されやすい土地には、いくつかの共通点があります。
まず、幹線道路沿い又は生活道路沿いで、車で入りやすいことです。郊外型ドラッグストアでは、車来店を前提とすることが多く、前面道路の幅員、交通量、右折進入のしやすさ、視認性、看板効果が重要になります。
次に、十分な敷地規模があることです。店舗建物だけでなく、駐車場、搬入スペース、緑地、出入口、歩行者動線を確保する必要があります。
また、周辺人口も重要です。ドラッグストアは日常購買施設であるため、一定の居住人口、高齢者人口、世帯数、交通量が必要です。
さらに、競合状況も確認する必要があります。既存のドラッグストア、食品スーパー、ホームセンター、コンビニ、調剤薬局が近接している場合、出店余地は限定される可能性があります。
加えて、用途地域、建ぺい率、容積率、開発許可、農地転用、接道、造成費、上下水道、雨水排水、交通協議、看板規制などの行政的条件も重要です。
8 土地評価では「建物を建てた後の収益」から逆算する
ドラッグストア用地の評価では、周辺の土地取引事例だけで価格を決めることは難しい場合があります。
特に、郊外のパチンコ店跡地、工場跡地、大規模店舗跡地、農地転用地、遊休地などでは、取引事例と対象地の条件が大きく異なることがあります。
このような場合には、想定されるドラッグストアの建物、売場面積、駐車場台数、想定賃料、建築費、造成費、解体費、開発費、事業者の利回りなどを踏まえ、土地建物一体の収益性から土地価格を考える必要があります。
いわゆる土地残余法的な考え方です。
ドラッグストアが入居する建物を新築する場合、土地価格は、完成後の土地建物一体の価値から、建物価格や建築費、事業者利益、リスクなどを控除して求める考え方が有効になる場合があります。
ただし、前提条件の置き方によって価格は大きく変わります。
想定賃料を高く見すぎると土地価格が過大になります。建築費や造成費を低く見すぎても同じです。逆に、競合が強い地域や人口減少地域で強い賃料を想定すると、実際の市場性と合わない評価になる可能性があります。
そのため、ドラッグストア用地の評価では、業界動向と個別立地の両方を確認することが大切です。
9 ドラッグストア用地は「広ければよい」わけではない
ドラッグストア用地は、一定の敷地規模が必要です。
しかし、広ければ広いほど高く評価されるわけではありません。
敷地が広すぎる場合、店舗・駐車場として使い切れない余剰地が生じることがあります。余剰地部分については、ドラッグストア事業者が地代や賃料を負担しにくく、土地価格に十分反映されないことがあります。
また、敷地形状が悪い場合、必要な駐車台数が確保できない、出入口が取りにくい、搬入動線が悪い、建物配置が非効率になるといった問題が生じます。
さらに、前面道路との高低差、既存建物の解体費、地盤改良費、雨水排水施設、上下水道引込、造成費などが大きい場合、土地価格から控除すべき要素になります。
ドラッグストア用地の評価では、面積だけでなく、有効利用できる面積、形状、接道、造成費、駐車場配置、建物配置を確認することが重要です。
10 地方都市では食品スーパーとの競合も重要
近年のドラッグストアは、食品取扱いを強化しています。
添付資料でも、ドラッグストアが「日用品+食品」のチャネルとして再定義され、食品カテゴリーが大きく拡大していることが指摘されています。
このため、ドラッグストア用地の評価では、競合ドラッグストアだけでなく、食品スーパーとの関係も重要になります。
たとえば、近隣に強い食品スーパーがある場合、ドラッグストアが食品需要をどこまで取り込めるかを検討する必要があります。
一方で、食品スーパーが弱い地域や、日用品・食品をまとめ買いできる店舗が少ない地域では、ドラッグストアが地域の生活利便施設として強い競争力を持つ場合があります。
また、コスモス薬品のように食品比率が高い郊外型店舗では、一般的なドラッグストアというより、食品スーパーに近い土地利用として見る必要がある場合もあります。
土地評価では、業態名だけでなく、その店舗がどのような商品構成で、どのような商圏を取りに行くのかを想定することが重要です。
11 ドラッグストア用地評価で注意すべきこと
ドラッグストア用地の評価で注意すべき点は、業界全体の成長と、個別土地の市場性を混同しないことです。
ドラッグストア市場は10兆円規模に成長し、今後も調剤、食品、ヘルスケアサービスなどを軸に一定の成長が見込まれます。添付資料では、JACDSが2030年に13兆円産業化を新たな目標として掲げていることも紹介されています。
しかし、業界全体が成長しているからといって、すべての出店候補地の価値が上がるわけではありません。
出店余地の縮小、競合店舗の増加、人件費・物流費の上昇、ECとの競合、建築費の上昇などにより、出店判断はむしろ厳しくなっています。
そのため、評価対象地がドラッグストア用地として適しているかどうかは、個別に検証する必要があります。
具体的には、商圏人口、交通量、視認性、駐車場確保、競合店舗、医療機関との位置関係、食品需要、行政規制、造成費、建築費、想定賃料、テナント需要を丁寧に確認することが必要です。
12 まとめ
ドラッグストア市場は、2024年度に全国売上高10兆307億円となり、初めて10兆円の大台を突破しました。過去10年で市場規模は約1.7倍に拡大しており、小売業の中でも成長性の高い業態です。
成長を支えているのは、高齢化と健康志向、調剤併設化、インバウンド需要、食品強化、PB商品の拡大です。
一方で、店舗数の増加により出店余地は縮小し、1店舗あたりの商圏も狭くなっています。人手不足、物流費上昇、ECとの競合も課題となっており、今後は単に出店数を増やすのではなく、立地の選別、単店収益性、調剤・食品・ヘルスケアサービスの強化が重要になります。
ドラッグストア用地の土地評価では、業界全体の成長性だけでなく、対象地が実際に出店候補地として成立するかを確認する必要があります。
幹線道路沿いか、視認性があるか、駐車場が確保できるか、周辺人口が十分か、競合店舗が多すぎないか、食品スーパーとの競合はどうか、調剤需要が見込めるか、造成費や解体費はどの程度か、建物配置が可能かといった点を総合的に見ることが重要です。
特に、既存建物を取り壊してドラッグストアを新築する場合には、土地建物一体の収益性から土地価格を逆算する考え方も必要になります。想定賃料、建築費、造成費、解体費、事業者利回りを慎重に検討しなければ、土地価格を過大又は過小に判断してしまう可能性があります。
あおぎり不動産鑑定では、ドラッグストア用地、ロードサイド店舗用地、商業施設用地、底地、事業用地について、不動産鑑定評価、価格調査、物件調査、法務局調査、役所調査、現地確認、写真撮影等に対応しています。
ドラッグストア用地の売買、相続、担保評価、投資判断、出店候補地の価格検討などでお困りの方は、ぜひ一度ご相談ください。
あおぎり不動産鑑定
― 太陽光発電より省スペースである一方、「系統連系」が事業の成否を分ける ―
近年、遊休地や低利用地の活用方法として、系統用蓄電池を設置する「蓄電所用地」が注目されています。
系統用蓄電池とは、電力系統から電気を受けて蓄え、電力需要や市場価格が高い時間帯に放電する大型の蓄電設備です。太陽光発電のように電気を発電する設備ではなく、電気を「安い時間帯から高い時間帯へ移すこと」や、電力需給の調整に価値を生み出す設備といえます。
北海道や九州では、時間帯によって太陽光・風力等の変動型再生可能エネルギーが全需要の70%を超えることもあり、余剰電力の吸収や需給調整を担う蓄電池の必要性が高まっています。
系統用蓄電池への投資には2つの方法がある
蓄電所に関する投資は、大きく次の2つに分けられます。
一つは、土地を取得又は保有し、蓄電池事業者へ賃貸する「土地投資型」です。この場合、土地所有者は蓄電池そのものを購入せず、事業者から地代を受け取ります。設備の運用リスクを直接負わないため、不動産賃貸に近い投資方法です。
もう一つは、投資家自身又はSPCが蓄電池を所有し、電力市場で運用する「事業投資型」です。収益性は高くなる可能性がありますが、数億円規模の初期投資に加え、電力市場、設備劣化、系統連系及び運用事業者に関するリスクを負担します。
土地だけを取得して事業者に貸す場合と、蓄電池設備まで保有する場合では、必要資金もリスクも全く異なるため、両者を区別して考える必要があります。
なぜ近年、人気が高まっているのか
系統用蓄電池の主な収益源には、卸電力市場、需給調整市場、容量市場及び電力会社等との相対契約があります。安い時間帯に充電して高い時間帯に売電するだけでなく、周波数調整や予備力を提供することで、複数の収益を組み合わせることができます。
人気が高まっている主な背景としては、再生可能エネルギーの導入拡大、昼間と夕方以降の電力価格差、需給調整市場の本格化、国の補助制度及び長期脱炭素電源オークション等が挙げられます。
一方、系統接続枠の確保だけを目的とした申込みも問題となっています。このため、2026年4月以降に受け付けられる系統用蓄電池の契約申込みでは、保証金の引上げや工事費負担金の分割払いの厳格化が実施されています。契約申込み時の保証金は、系統用蓄電池について工事費負担金の10%相当とされています。
つまり、今後は単に土地を確保するだけではなく、実際に事業を実行できる資金力と計画の具体性が、これまで以上に求められることになります。
蓄電所にはどの程度の費用がかかるのか
蓄電池の規模は、出力を表す「MW」と、蓄えられる電力量を表す「MWh」の組合せで示されます。
例えば、出力2MW、容量8MWhの蓄電所を想定します。経済産業省の委託調査では、系統用蓄電池の建設費を3万~8万円/kWhとした収益性分析が行われています。これを8MWh、すなわち8,000kWhに単純に当てはめると、蓄電システムの建設費は次のようになります。
- 3万円/kWhの場合 約2億4,000万円
- 5万円/kWhの場合 約4億円
- 8万円/kWhの場合 約6億4,000万円
このほか、受変電設備、変圧器、保護継電器、系統連系工事、造成、排水、フェンス、設計、保険、融資手数料及び土地取得費等が必要です。したがって、2MW・8MWhの事業では、土地代を除いても概ね3億~8億円超の事業となる可能性があります。ただし、これは初期検討用の概算であり、特に電力会社へ支払う工事費負担金によって総額が大きく変わります。
国の補助事業でも、土地の造成・整地・フェンス工事は原則として補助対象外です。また、受変電設備、変圧器、保護継電器及び連系工事も補助対象外とされているため、補助金が採択されても相当額の自己資金又は融資が必要です。
太陽光発電との比較
太陽光発電と系統用蓄電池は、同じ再生可能エネルギー関連投資として扱われることがありますが、収益構造は大きく異なります。
| 項目 | 系統用蓄電池 | 太陽光発電 |
|---|---|---|
| 基本的な役割 | 電気を蓄え、必要な時間に放電する | 太陽光から電気を発電する |
| 主な収益 | 市場価格差、需給調整市場、容量市場等 | FIT・FIP、PPA、売電収入 |
| 収益の安定性 | 市場価格や制度変更の影響を受けやすい | 日射量による変動はあるが比較的予測しやすい |
| 必要な土地 | 設備配置によるが、太陽光より小さい傾向 | 1MW当たり概ね1haが一つの目安 |
| 主なリスク | 系統接続、工事費負担金、市場価格、電池劣化、火災 | 日射量、出力制御、造成、災害、地域調整 |
| 設備費の基準 | 主に円/kWhで比較 | 主に円/kWで比較 |
2024年に設置された10kW以上の事業用太陽光発電のシステム費用は、平均22万6,000円/kWでした。これを2MWに単純換算すると、システム費用は約4億5,200万円となります。地上設置型太陽光発電は1MW当たり約1haが一つの目安であるため、2MWでは概ね2ha程度の土地が必要になります。
蓄電所は太陽光発電と同等又はそれ以上の設備投資が必要になることがありますが、発電パネルを広範囲に並べる必要がないため、相対的に小さな土地でも大型事業を計画できる点が特徴です。
一方で、太陽光発電は日射量から発電量をある程度予測できますが、蓄電池の収益は将来の電力価格や需給調整市場の競争環境に左右されます。そのため、蓄電池の方が土地効率は高いものの、収益予測の不確実性も高いといえます。
投資効率はどの程度か
経済産業省の委託調査では、卸電力市場の平均的な価格差を前提とした20年間の収益性について、建設費が5万円/kWh以下であれば一定の収益が見込まれるとしています。
同試算のベースシナリオでは、建設費別のIRRは次のとおりです。
| 建設費 | 20年間のIRR |
|---|---|
| 8万円/kWh | ▲2.6% |
| 6万円/kWh | 0.4% |
| 5万円/kWh | 2.4% |
| 4万円/kWh | 5.1% |
| 3万円/kWh | 8.9% |
ただし、これは一定の電力価格差が20年間継続するとの仮定に基づく試算です。価格差が小さいシナリオでは、3万円/kWhまで建設費を抑えてもIRRは1.2%にとどまります。反対に、価格差が大きいシナリオでは、4万円/kWhでIRR10.9%となります。蓄電池事業では、設備価格だけでなく、どの市場に参加し、どのように充放電を行うかが収益性を大きく左右します。
土地を購入して蓄電池事業者へ貸す場合には、設備事業のIRRではなく、次のような不動産賃貸の利回りで判断します。
実質利回り=年間賃料収入-固定資産税等の年間経費
÷土地取得費・諸費用・造成費等の総額
例えば、土地取得費と諸費用の合計が3,000万円、年間賃料が240万円、固定資産税等が年間40万円であれば、実質利回りは約6.7%です。
ただし、これは計算例にすぎません。蓄電所用地には一般的な賃料相場が確立しておらず、系統接続の確度、契約期間、借主の信用力、造成費負担及び原状回復条件によって賃料水準は大きく変わります。
利用できる補助金はあるのか
系統用蓄電池の導入補助金
令和7年度の系統用蓄電池導入支援事業では、一般的な蓄電システムについて、最大受電電力1,000kW以上1万kW未満は補助率3分の1以内・上限10億円、1万kW以上は補助率2分の1以内・上限40億円とされていました。リユース蓄電池は2分の1以内、長期エネルギー貯蔵技術は3分の2以内という区分も設けられていました。
令和7年度補正予算でも「系統用蓄電システム等導入支援事業」が予定されています。ただし、2026年6月23日現在のSII事業ページでは、GX予算を利用する事業者についてGXフューチャー・リーグへの参加を応募要件とする方針が案内されている段階で、公募期間や補助率等の詳細は掲載されていません。
太陽光発電と蓄電池を同時に設置する補助金
2026年7月9日から7月31日まで、環境省の「ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業」が公募されています。
この制度は、工場や事業所等に自家消費型太陽光発電と蓄電池を同時に設置する事業が対象です。太陽光発電設備は通常4万円/kW、オンサイトPPA又はリースモデルは5万円/kWであり、業務・産業用蓄電池は目標価格の3分の1又は補助対象経費の3分の1のいずれか低い額が基準となります。太陽光発電設備の上限は2,000万円、蓄電池等の上限は4,000万円です。
ただし、この補助制度は自家消費型太陽光発電への蓄電池併設を対象としており、電力系統に直接接続して市場取引を行う独立型の系統用蓄電所とは異なります。
土地投資で最も重要なのは「安さ」ではなく「系統」である
蓄電所用地の投資では、土地価格が安いことよりも、電力系統へ現実的な費用と期間で接続できることが重要です。
土地を取得する前に、少なくとも次の事項を確認する必要があります。
- 近隣の送電線、配電線及び変電所の位置
- 接続検討の回答内容、工事費負担金及び連系予定時期
- 大型車両やクレーンが進入できる道路条件
- 農地転用、林地開発、盛土規制及び開発許可の要否
- 洪水、土砂災害、浸水及び地盤条件
- 冷却ファンや変圧器による騒音、景観及び近隣住宅との離隔
- 火災、漏電、排水及び消防協議
- 事業者の資金力、実績及び撤去費用の負担能力
特に、売買契約を先に締結し、その後の接続検討で高額な工事費負担金や長期間の工期が判明すると、土地を取得しても蓄電所として利用できない可能性があります。
そのため、土地の売買契約には「系統接続の見通しが得られること」「必要な許認可が取得できること」などを停止条件として設定する方法が考えられます。賃貸借契約では、賃料発生日、契約解除条件、設備事故の責任、保険、SPCへの契約承継、原状回復及び設備撤去費用について明確にしておく必要があります。
まとめ
系統用蓄電池は、再生可能エネルギーの普及に伴って必要性が高まっており、太陽光発電より小規模な土地でも数億円規模のエネルギー事業を計画できる点が魅力です。
一方、蓄電池事業は土地を購入すれば成立するものではありません。収益性は、系統接続、設備価格、電力市場の価格差、運用能力及び補助金の採否によって大きく変動します。
土地投資として取り組む場合には、安価な山林や遊休地を先に購入するのではなく、まず接続検討や事業者との協議を進め、系統接続の可能性と賃貸条件を確認した上で土地を取得することが重要です。
蓄電所用地は、一般的な不動産投資というよりも、不動産と電力インフラ事業の中間に位置する投資対象です。高い土地利用効率が期待できる反面、専門的な事業性調査を必要とする点には十分な注意が必要です。
※補助制度、補助率及び公募期間は2026年7月20日時点の情報です。申請に当たっては、各執行団体の最新の公募要領を確認する必要があります。系統用蓄電池の補助金公募を定期確認
あおぎり不動産鑑定
― 電気を発電せず、「時間」「調整力」「供給力」を販売するビジネス ―
近年、各地で大型の蓄電池をコンテナ状の設備に収め、変電設備とともに設置する「系統用蓄電所」の計画が増えている。
しかし、蓄電池は太陽光発電設備のように電気を新たにつくる設備ではない。それにもかかわらず、なぜ数億円を投じて蓄電所を建設する事業者が増えているのであろうか。
その理由は、系統用蓄電池が単に電気を安く買って高く売るだけでなく、電力市場に対して「必要なときに電気を供給できる能力」や「瞬時に充放電を変更できる能力」を提供し、複数の市場から収入を得られるためである。
今回は、蓄電池の取得費用や投資利回りを検討する前提として、系統用蓄電池事業の基本的な仕組みを解説する。
系統用蓄電池とは何か
系統用蓄電池とは、発電所や工場の内部で使用する蓄電池ではなく、電力会社の送配電網に直接接続し、電力システム全体の需給調整に利用される大型蓄電設備である。
太陽光発電所に併設された蓄電池が、主としてその発電所でつくられた電気を蓄えるのに対し、系統用蓄電池は、電力系統から電気を受けて充電し、必要な時間帯に系統へ放電する。特定の発電所を補助するのではなく、電力システム全体の調整役として機能する点が特徴である。
例えば、「出力2MW、容量8MWh」の蓄電池であれば、最大2MWの強さで充放電でき、計算上は最大出力を約4時間継続できる設備という意味になる。
出力を示すMWは水道管の太さ、容量を示すMWhは貯水槽の大きさに例えると分かりやすい。ただし、実際の運用では電池を完全に空にしたり満充電の状態で維持したりすることは少なく、劣化防止や市場取引に備えて一定の余裕を残して運用する。
なお、2022年の電気事業法改正により、1万kW以上の系統用蓄電池から放電する事業は「発電事業」として位置付けられている。一定規模以上の蓄電所は、単なる電気設備ではなく、法制度上も発電所に近い電力インフラとして取り扱われる。
系統用蓄電池は何を売っているのか
系統用蓄電池が市場に提供する価値は、主として次の3つに分けられる。
| 価値 | 主な市場 | 何を販売するのか |
|---|---|---|
| kWh価値 | 卸電力市場 | 実際に充放電する電力量 |
| ΔkW価値 | 需給調整市場 | 指令に応じて出力を増減できる能力 |
| kW価値 | 容量市場 | 将来必要なときに電気を供給できる能力 |
系統用蓄電池事業では、これらの収入を組み合わせる「レベニュースタッキング」が基本的なビジネスモデルとなる。
1.電気を安く買って高く売る「kWh価値」
最も理解しやすいのが、卸電力市場における電力価格の差を利用した取引である。
日本卸電力取引所の一日前市場、いわゆるスポット市場では、翌日に受け渡す電気が30分単位、1日48コマの商品として取引されている。また、その後の需給変化に対応する当日市場も設けられている。
例えば、太陽光発電量が多く電気が余りやすい昼間に充電し、電力需要が増える夕方以降に放電する。購入価格と販売価格の差が、基本的な収益源となる。
このような価格差を利用した取引を「アービトラージ」という。
ただし、売値と買値の差がそのまま利益になるわけではない。充電した電気の全量を再び放電できるわけではなく、充放電時には電力損失が生じる。また、市場取引手数料、運用委託料、電池の劣化コスト等も発生する。
したがって、卸電力市場だけで収益を上げるためには、将来の市場価格を予測し、どの時間帯にどの程度充放電するかを継続的に判断する運用能力が必要となる。
2.すぐに動ける状態を提供する「ΔkW価値」
電力は、需要量と供給量を常に一致させる必要がある。
需要が急に増えたり、発電所が停止したりすると電気が不足する。反対に、需要が減少したり、太陽光発電量が予想以上に増えたりすると電気が余る。
この需給のずれを調整するため、一般送配電事業者が必要な調整能力を調達する市場が「需給調整市場」である。2024年度からは一次調整力から三次調整力②まで、すべての商品区分で市場取引が開始されており、蓄電池も各商品の要件を満たせば参加できる。
蓄電池は、短時間で充電と放電を切り替えられるため、需給調整との相性がよい。
電気が不足した場合には、放電量を増やすか、予定していた充電量を減らすことで対応できる。反対に、電気が余った場合には、放電量を減らすか、充電量を増やすことで対応できる。
このとき事業者が提供しているのは、電気そのものだけではない。
「指令が出されたら、すぐに出力を変えられる状態で待機している能力」を提供している。これがΔkW価値である。
消防車に例えれば、実際に消火活動をした時間だけでなく、いつでも出動できる状態で待機していること自体に価値があるという考え方である。
3.必要なときに供給できる「kW価値」
容量市場では、実際に何kWhの電気を販売したかではなく、将来の電力需給が厳しいときに、どの程度の電力を供給できるかという「供給力」が取引される。
容量市場で落札した電源は、一定の条件を満たして稼働可能な状態を維持し、需給ひっ迫時には卸電力市場や需給調整市場への応札、又は電気の供給を行うことが求められる。その対価として容量確保契約金額を受け取る仕組みである。
つまり、容量市場で販売するのは電気そのものではなく、「将来必要になったときに電気を供給できる能力」である。
容量市場で落札した蓄電池であっても、一定の条件の下で卸電力市場や需給調整市場に参加できる。このため、kW価値、ΔkW価値及びkWh価値を組み合わせた収益構造を構築できる。
ただし、同じ時間帯に同一の充放電能力を複数の市場へ重複して販売できるわけではない。蓄電池の残量や既に負っている供給義務を踏まえ、どの市場にどれだけの能力を振り分けるかを管理する必要がある。
蓄電所事業に登場する事業者
系統用蓄電池事業では、土地所有者、設備所有者、実際の運用者が同じとは限らない。
一般的な事業構造を簡略化すると、次のようになる。
投資家・金融機関
↓ 出資・融資
SPC又は蓄電池事業者
↓ 設備を所有
蓄電池・PCS・変圧器・受変電設備
↓ 遠隔制御
アグリゲーター・運用事業者
↓ 市場への入札
卸電力市場・需給調整市場・容量市場
投資家
投資家は、蓄電所を建設するための自己資金を拠出する。
事業が利益を生めば、融資の返済や各種経費を差し引いた残額から配当を受ける。一方、市場価格の低下、設備故障、工期遅延等によって事業収入が減少した場合には、投資元本を回収できない可能性がある。
SPC
SPCとは「特別目的会社」のことであり、特定の蓄電所事業を行うために設立される会社である。
SPCを利用する場合には、SPCが土地を取得又は賃借し、蓄電池設備を所有する。さらに、電力会社との系統連系契約、建設会社との工事契約、運用会社との契約、金融機関との融資契約等も、原則としてSPCが締結する。
投資家自身が蓄電池を直接所有することも可能であるが、SPCを設けることで、対象事業の収入、支出、借入金及びリスクを他の事業から区分して管理しやすくなる。
EPC事業者
EPC事業者は、蓄電池、PCS、変圧器、受変電設備等の設計、調達及び建設を担当する。
PCSとは、蓄電池に蓄えられる直流電力と、電力系統で使用される交流電力を変換する装置である。蓄電所の性能は、電池本体だけでなく、PCS、制御システム、冷却設備及び変電設備を含むシステム全体で決まる。
O&M事業者
O&M事業者は、完成後の設備点検、故障対応、電池の状態監視、除草、警備等を担当する。
蓄電所は無人運転されることが多いものの、火災、温度異常、通信障害、電池セルの劣化等を継続的に監視する必要がある。
アグリゲーター・運用事業者
アグリゲーター又は運用事業者は、市場価格や電力需給を予測し、蓄電池の充放電を遠隔で制御する。
具体的には、卸電力市場への入札、需給調整市場への応札、充放電計画の作成、蓄電残量の管理、一般送配電事業者からの指令への対応等を行う。
蓄電池を所有しているだけでは市場収入は得られない。どの時間帯に充電し、どの市場に出し、どの程度の残量を確保するかを判断する運用システムが、事業収益を左右する。
蓄電池の運用では「残量管理」が重要となる
蓄電池事業の運営では、電池の充電残量を示す「SoC」の管理が重要となる。
例えば、電池が満充電であれば、電気を放電することはできるが、それ以上充電することはできない。反対に、残量がほとんどなければ充電はできるが、電気不足が発生しても放電できない。
そのため、運用事業者は市場価格だけでなく、その後に発生する可能性のある需給調整指令も考慮して、一定の残量を確保する。
昼間の電気が安いからといって満充電にしてしまうと、その後、電気が余った際に「さらに充電する」という下げ方向の調整力を提供できない。反対に、高値の時間帯にすべて放電すると、その後の電力不足に対応できなくなる。
系統用蓄電池の運用は、単純な安値買い・高値売りではなく、将来の市場価格、調整力の発動可能性、電池残量及び劣化を同時に判断する事業である。
1日の運用はどのように行われるのか
蓄電所の一般的な運用の流れは、次のようなものである。
まず、翌日の天候、太陽光発電量、電力需要、発電所の稼働状況等を基に、市場価格を予測する。
その上で、価格が安いと予測される時間帯には買い入札を行い、充電計画を立てる。価格が高いと予測される時間帯には売り入札を行い、放電計画を立てる。
同時に、需給調整市場へ提供する能力を確保する。需給調整市場で約定した場合には、約束した範囲の出力を変更できるよう、蓄電池の残量を調整しておく。
実需給の直前には、天候や需要の変化を踏まえて当日市場等で計画を修正する。
そして実際の運用時間帯には、あらかじめ作成した充放電計画に従って運転しつつ、一般送配電事業者から調整指令を受けた場合には、短時間で充放電量を変更する。
事業者と運用会社の契約形態
蓄電池の所有者と運用事業者との契約には、主として次のような考え方がある。
市場連動型
市場で得られた収入から運用手数料を差し引き、残額を蓄電池所有者が受け取る方式である。
市場価格が上昇すれば大きな収益を得られる可能性がある一方、市場価格差が縮小した場合には収入が減少する。投資家又はSPCが市場変動リスクを負担する方式である。
収益分配型
市場収入を、蓄電池所有者と運用事業者との間で一定割合により分配する方式である。
運用事業者にも収益向上の動機が生じやすい一方、収入の定義、充電電力費、ペナルティ、電池劣化費等をどちらが負担するかを明確にする必要がある。
固定報酬・最低保証型
運用事業者や電力会社等が、蓄電池の使用権又は制御権を一定期間確保し、所有者に固定額又は最低保証額を支払う方式である。
市場価格が上昇した場合の利益は限定される可能性があるものの、投資家にとっては収入の予測可能性が高まる。
このような契約は、ホテルを所有者が自ら経営するのではなく、運営会社に貸し出したり、運営を委託したりする仕組みに近い。
長期脱炭素電源オークションによる収入
一定の条件を満たす系統用蓄電池は、長期脱炭素電源オークションへの参加も検討できる。
同制度で落札した電源は、固定費水準の容量収入を原則20年間受け取ることができる。これにより、建設時点で将来収入の一定部分を見通しやすくし、巨額の初期投資を促進する仕組みとなっている。
ただし、卸電力市場等から得た他市場収益については、その約9割を還付する仕組みが設けられている。
したがって、長期脱炭素電源オークションの収入と、卸電力市場等の収入を全額二重に取得できるわけではない。収益の上振れの一部を還付する代わりに、長期間の容量収入によって固定費回収の予見可能性を高める制度である。
蓄電所事業の収支構造
蓄電所事業の収支は、概ね次のように整理できる。
卸電力市場収入
+需給調整市場収入
+容量市場収入
+固定報酬・相対契約収入-充電用電力の購入費
-市場取引・運用委託費
-O&M費用
-保険料
-土地賃料・固定資産税
-通信費・監視費
-電池劣化及び更新費用
-借入金の元利返済=投資家に帰属する収益
蓄電池の売上高が大きくても、充電電力費、運用委託費及び電池劣化費が大きければ、最終的な利益は少なくなる。
特に、放電回数を増やせば市場収入が増える可能性がある一方、電池の劣化も進みやすくなる。目先の売上高だけでなく、設備寿命全体を通じた利益を最大化する運用が必要である。
太陽光発電とは異なる事業である
太陽光発電は、太陽光からつくった電気を販売する事業である。日射量と設備容量から、年間発電量をある程度予測できる。
これに対し、系統用蓄電池は電気を発電しない。市場から電気を購入し、適切な時間帯に販売するとともに、電力系統を安定させる能力を提供する事業である。
そのため、太陽光発電では日射条件や土地面積が重要となるが、蓄電所では系統連系の可否、充放電の運用能力、市場参加体制、通信環境及び設備の応答性能がより重要となる。
土地と設備を取得して運転を開始すれば、一定の売電収入が自動的に発生する事業ではない。市場を予測し、複数の収益機会を組み合わせながら、24時間体制で設備を制御するエネルギー運用事業である。
まとめ
系統用蓄電池事業は、電気を安く買って高く売るだけの事業ではない。
卸電力市場では実際の電力量であるkWh価値を販売し、需給調整市場では充放電量を迅速に変更できるΔkW価値を提供する。さらに、容量市場では将来必要なときに供給できるkW価値を販売する。
これらの収入を組み合わせて設備投資を回収するのが、系統用蓄電池の基本的なビジネスモデルである。
投資家又はSPCが蓄電池を所有する「事業投資型」では、単に土地や設備を保有するだけでなく、電力市場の変動、充放電計画、蓄電残量、設備劣化及び系統連系を一体として管理する必要がある。
したがって、系統用蓄電池は一般的な不動産賃貸業というよりも、電力インフラを利用した市場運用事業として理解する必要がある。
第2回では、このビジネスモデルを前提として、設備費、土地取得費、補助金、投資利回り、太陽光発電との違い及び蓄電所用地を取得する際の注意点を取り上げる。
※本稿は2026年7月20日時点の制度及び公表資料を基に作成している。電力市場の取引制度、参加要件及び精算方法は今後変更される可能性がある。
あおぎり不動産鑑定
― 横浜駅西口が県内最高、鎌倉・上大岡・二俣川・相模大野などで上昇が鮮明に ―
令和8年7月1日、国税庁から令和8年分の相続税路線価が公表されました。
路線価とは、相続税や贈与税を計算する際に、土地の評価額を算定するための基準となる価格です。毎年1月1日時点の価格として公表され、道路に面する標準的な宅地の1㎡当たりの価額として示されます。
一般的に、路線価は地価公示価格等を基にした価格の80%程度を目途に設定されます。そのため、実際の売買価格そのものではありませんが、相続税・贈与税の評価、資産承継、相続対策、不動産の概況把握において重要な指標になります。
令和8年分の神奈川県の路線価を見ると、横浜駅周辺、川崎駅周辺、たまプラーザ、溝の口、上大岡、戸塚、藤沢、鎌倉、相模大野、本厚木、海老名など、主要駅前商業地で上昇が目立ちます。
特に、鎌倉駅東口駅前通り、二俣川駅南口駅前通り、上大岡の鎌倉街道、相模大野駅北口駅前広場通りなどでは、比較的高い上昇率が見られます。
神奈川県は、東京都心への通勤圏としての住宅需要、横浜・川崎の大規模商業地、湘南・鎌倉の観光需要、県央地域の生活拠点性、工業・物流需要などが重なる県です。令和8年分の相続税路線価は、こうした神奈川県内の地域性をよく表しているといえます。
1 県内最高路線価は横浜駅西口バスターミナル前通り
令和8年分の神奈川県内で最も路線価が高かったのは、横浜市西区南幸1丁目の「横浜駅西口バスターミナル前通り」です。
路線価は1㎡当たり1,760万円で、前年の1,720万円から上昇しました。対前年変動率は2.3%の上昇です。
横浜駅は、神奈川県内最大級の交通結節点です。JR各線、東急東横線、京急線、相鉄線、横浜市営地下鉄、みなとみらい線などが集まり、県内外から多くの人が行き交います。
駅周辺には、百貨店、商業施設、オフィス、ホテル、飲食店、金融機関、マンションなどが集積しており、神奈川県内でも最も商業・業務機能が集中するエリアの一つです。
横浜駅西口は、買い物客、通勤・通学者、ビジネス客、観光客など、多様な来街者を取り込む商業地です。駅前の土地は供給が限られ、商業地としての希少性も高いことから、県内最高の路線価となっています。
2 横浜駅周辺の路線価が示すもの
横浜駅周辺の路線価が高いのは、単に駅に近いからというだけではありません。
横浜駅は、神奈川県内最大のターミナル駅であり、商業、業務、宿泊、飲食、居住の需要が重なる場所です。周辺には大型商業施設やオフィスビルが集積し、日常的な買い物需要だけでなく、広域的な商業需要もあります。
また、横浜駅周辺は、みなとみらい、関内、桜木町、神奈川区方面とも近接しており、横浜都心部全体の回遊性の中で評価される地域です。
路線価は相続税評価の基準ですが、その背景には、駅前商業地としての収益性、交通利便性、再開発期待、店舗需要、オフィス需要、マンション需要が反映されています。
横浜駅西口バスターミナル前通りの高い路線価は、神奈川県内における横浜駅周辺の圧倒的な拠点性を示しているといえます。
3 川崎駅東口広場通りも高い価格水準
川崎南税務署管内の最高路線価は、川崎市川崎区駅前本町の「川崎駅東口広場通り」です。
令和8年分の路線価は1㎡当たり712万円で、前年の646万円から上昇しました。対前年変動率は10.2%の上昇です。
川崎駅周辺は、東京都心と横浜の中間に位置する大規模商業地です。JR東海道線、京浜東北線、南武線、京急線などを利用でき、東京方面・横浜方面のいずれにもアクセスしやすい地域です。
駅周辺には、大型商業施設、飲食店、オフィス、ホテル、マンション、公共施設などが集積しています。
川崎駅東口周辺は、商業地としての集客力に加え、周辺でのマンション需要や業務需要もあり、路線価の上昇につながっていると考えられます。
川崎市は、東京都心への近接性、人口集積、交通利便性が強く、神奈川県内でも路線価が上昇しやすい地域の一つです。
4 横浜市内では上大岡・二俣川・戸塚・たまプラーザも上昇
横浜市内では、横浜駅周辺だけでなく、各方面の主要駅前でも路線価の上昇が見られます。
横浜南税務署管内の最高路線価は、横浜市港南区上大岡西1丁目の「鎌倉街道」です。令和8年分の路線価は1㎡当たり227万円で、前年の196万円から上昇しました。対前年変動率は15.8%の上昇です。
上大岡駅周辺は、京急線と横浜市営地下鉄ブルーラインが利用でき、横浜市南部の商業・交通拠点です。駅前には商業施設、飲食店、公共施設、マンションなどが集積しており、横浜市南部の中心的な駅前商業地として評価されています。
保土ケ谷税務署管内の最高路線価は、横浜市旭区二俣川2丁目の「二俣川駅南口駅前通り」です。令和8年分の路線価は1㎡当たり98万円で、前年の84万円から上昇しました。対前年変動率は16.7%の上昇です。
二俣川駅は、相鉄線の主要駅であり、相鉄・東急直通線により都心方面への利便性も高まっています。駅周辺の再整備やマンション需要も、路線価上昇の背景にあると考えられます。
戸塚税務署管内の最高路線価は、横浜市戸塚区戸塚町の「戸塚駅西口駅前通り」です。令和8年分の路線価は1㎡当たり170万円で、前年の156万円から上昇しました。対前年変動率は9.0%の上昇です。
緑税務署管内の最高路線価は、横浜市青葉区美しが丘1丁目の「たまプラーザ駅前通り」です。令和8年分の路線価は1㎡当たり189万円で、前年の171万円から上昇しました。対前年変動率は10.5%の上昇です。
たまプラーザは、東急田園都市線沿線の人気住宅地・商業地であり、計画的な街並み、商業施設、住環境の良さが評価されています。
5 鎌倉駅東口駅前通りは20.0%上昇
令和8年分の神奈川県路線価で特に注目されるのが、鎌倉市です。
鎌倉税務署管内の最高路線価は、鎌倉市小町1丁目の「鎌倉駅東口駅前通り」です。
令和8年分の路線価は1㎡当たり240万円で、前年の200万円から上昇しました。対前年変動率は20.0%の上昇です。
鎌倉は、鶴岡八幡宮、小町通り、長谷寺、鎌倉大仏、由比ヶ浜、江ノ電沿線など、多くの観光資源を有する地域です。国内観光客に加え、インバウンド観光客も訪れる全国的な観光地です。
鎌倉駅東口周辺は、観光客の玄関口であり、飲食店、物販店、土産物店、宿泊施設、観光関連施設への需要が強いエリアです。
また、鎌倉は観光地であると同時に、住宅地としてのブランド力も高い地域です。海・山・歴史的街並みを有する住環境、都心方面への一定のアクセス、二地域居住や移住需要も価格形成に影響します。
鎌倉駅東口駅前通りの大幅上昇は、観光需要、店舗需要、ブランド力、希少性が重なった結果といえます。
6 藤沢駅・横須賀中央駅・平塚駅も堅調
藤沢税務署管内の最高路線価は、藤沢市南藤沢の「藤沢駅南口広場通り」です。
令和8年分の路線価は1㎡当たり170万円で、前年の153万円から上昇しました。対前年変動率は11.1%の上昇です。
藤沢駅は、JR東海道線、小田急江ノ島線、江ノ島電鉄が利用できる湘南地域の主要駅です。駅周辺には商業施設、飲食店、オフィス、マンションが集まり、湘南地域の中心的な商業地となっています。
横須賀税務署管内の最高路線価は、横須賀市若松町2丁目の「横須賀中央駅前通り」です。
令和8年分の路線価は1㎡当たり90万円で、前年の82万円から上昇しました。対前年変動率は9.8%の上昇です。
横須賀中央駅周辺は、横須賀市の中心商業地であり、商業施設、飲食店、行政・業務機能、住宅需要が集まる地域です。
平塚税務署管内の最高路線価は、平塚市宝町の「平塚駅北口広場通り」です。
令和8年分の路線価は1㎡当たり92万円で、前年の86万円から上昇しました。対前年変動率は7.0%の上昇です。
平塚駅周辺は、湘南西部の生活・商業拠点であり、駅前商業地としての需要を維持しています。
7 相模大野・本厚木・海老名も上昇
県央地域でも、主要駅前の路線価上昇が見られます。
相模原税務署管内の最高路線価は、相模原市南区相模大野3丁目の「相模大野駅北口駅前広場通り」です。
令和8年分の路線価は1㎡当たり130万円で、前年の114万円から上昇しました。対前年変動率は14.0%の上昇です。
相模大野駅は、小田急線の主要駅であり、新宿方面、町田方面、江ノ島方面へのアクセスを有する交通拠点です。駅周辺には商業施設、飲食店、公共施設、マンションなどが集積しています。
厚木税務署管内の最高路線価は、厚木市中町2丁目の「本厚木駅北口広場通り」です。
令和8年分の路線価は1㎡当たり138万円で、前年の125万円から上昇しました。対前年変動率は10.4%の上昇です。
本厚木駅周辺は、小田急線沿線の主要商業地であり、厚木市の中心市街地です。商業施設、オフィス、飲食店、ホテル、マンション需要が重なっています。
大和税務署管内の最高路線価は、海老名市中央1丁目の「海老名駅東口駅前通り」です。
令和8年分の路線価は1㎡当たり96万円で、前年の90万円から上昇しました。対前年変動率は6.7%の上昇です。
海老名駅周辺は、小田急線、相鉄線、JR相模線が利用でき、商業施設やマンション開発が進む県央地域の拠点です。
相模大野、本厚木、海老名の路線価上昇は、交通利便性、駅前商業地としての集積、マンション需要、県央地域の生活拠点性を反映したものと考えられます。
8 小田原駅前も上昇
小田原税務署管内の最高路線価は、小田原市栄町1丁目の「小田原駅東口広場通り」です。
令和8年分の路線価は1㎡当たり86万円で、前年の80万円から上昇しました。対前年変動率は7.5%の上昇です。
小田原駅は、東海道新幹線、JR東海道線、小田急線、箱根登山鉄道、伊豆箱根鉄道大雄山線などが利用できる交通結節点です。
小田原市は、県西地域の中心都市であり、箱根方面への玄関口でもあります。駅周辺には、商業施設、飲食店、ホテル、観光関連施設、公共施設などが集積しています。
小田原駅前の路線価上昇は、県西地域の生活拠点性、観光拠点性、交通利便性を背景としたものと考えられます。
ただし、小田原市内でも、駅前商業地、住宅地、観光関連地、郊外部では市場性が異なります。地域ごとの需要を個別に確認する必要があります。
9 神奈川県内では地域差も明確
令和8年分の神奈川県路線価では、全体として主要駅前の上昇が目立ちますが、地域差もあります。
横浜駅、川崎駅、たまプラーザ、上大岡、戸塚、藤沢、鎌倉、相模大野、本厚木、海老名などでは、交通利便性、商業集積、マンション需要、観光需要などを背景に上昇が見られます。
一方で、神奈川県内には、三浦半島、県西部、山間部、駅から離れた住宅地、古い商店街など、需要が限定される地域もあります。
これらの地域では、最高路線価が上昇していても、個別不動産の価格が一律に上昇しているとは限りません。
特に、海岸部では津波、高潮、液状化、塩害などのリスク、丘陵地では傾斜、擁壁、土砂災害警戒区域、造成履歴などを確認する必要があります。
神奈川県の不動産を見る場合には、「横浜・川崎が強い」「湘南が人気」という大きな傾向だけでなく、駅距離、道路条件、地勢、用途地域、建物状態、災害リスクを個別に確認することが重要です。
10 路線価上昇は相続税にも影響する
路線価は、相続税や贈与税の土地評価に使われます。
そのため、路線価が上昇すると、同じ土地を所有していても、相続税評価額が上がる可能性があります。
たとえば、横浜市西区南幸1丁目の横浜駅西口バスターミナル前通りでは、路線価が前年の1,720万円/㎡から1,760万円/㎡に上昇しました。
仮に、同通り沿いに50㎡の土地を所有していると単純計算した場合、評価額のイメージは次のようになります。
前年:1,720万円 × 50㎡ = 8億6,000万円
令和8年:1,760万円 × 50㎡ = 8億8,000万円
この場合、単純計算では土地の評価額が2,000万円上昇することになります。
また、鎌倉市小町1丁目の鎌倉駅東口駅前通りでは、路線価が前年の200万円/㎡から240万円/㎡に上昇しました。
仮に、同通り沿いに100㎡の土地を所有していると単純計算した場合、評価額のイメージは次のようになります。
前年:200万円 × 100㎡ = 2億円
令和8年:240万円 × 100㎡ = 2億4,000万円
この場合、単純計算では土地の評価額が4,000万円上昇することになります。
実際には、奥行価格補正、不整形地補正、間口狭小補正、二方路線影響加算、借地権割合、貸家建付地評価、小規模宅地等の特例などにより評価額は変わりますが、路線価の上昇は相続税評価額に直接影響する重要な要素です。
横浜駅周辺、川崎駅周辺、鎌倉駅周辺、藤沢駅周辺、相模大野、本厚木、海老名、たまプラーザ、上大岡、二俣川など、近年上昇傾向の強い地域に土地を所有している方は、最新の路線価を確認しておくことが大切です。
11 相続対策では評価額と市場価値の両方を見る
相続税の計算では路線価が重要です。
しかし、不動産の実際の価値を考える場合には、路線価だけでは不十分です。
同じ路線価の土地であっても、形状が良い土地と悪い土地、道路付けが良い土地と悪い土地、建築しやすい土地と造成費がかかる土地では、市場での評価は異なります。
商業地では、歩行者通行量、駅からの距離、店舗としての視認性、駐車場の有無、テナント需要、収益性、再開発の可能性などが価格に影響します。
住宅地では、駅距離、学校、スーパー、病院、公共交通、道路幅員、周辺環境、災害リスクなどが重要です。
観光地では、観光客の回遊性、宿泊需要、ブランド力、景観、建築規制、施設の老朽化なども確認する必要があります。
工業地や物流地では、高速道路インターチェンジへのアクセス、大型車両の進入可能性、用途地域、周辺住環境との関係、敷地規模、操業環境などが価格に影響します。
つまり、相続対策では、相続税評価額だけではなく、その不動産が実際に売れるのか、誰が使うのか、維持管理費はいくらかかるのか、相続人が共有して問題にならないか、といった実務的な視点も重要です。
12 横ばい・上昇率が小さい地域でも相続対策は必要
神奈川県内では主要駅前で上昇が目立つ一方、すべての地域が同じように上昇しているわけではありません。
駅から離れた住宅地、丘陵地、古い商店街、三浦半島や県西部の一部地域などでは、需要者層が限定される場合もあります。
路線価の上昇率が小さい地域や横ばいに近い地域では、相続税評価額が急激に上がる可能性は低いかもしれません。しかし、相続対策が不要になるわけではありません。
たとえば、利用予定のない実家、空き家、古い店舗兼住宅、老朽化した賃貸物件、境界が未確定の土地、接道条件が悪い土地、傾斜地や擁壁のある土地などは、相続後に処分や管理で困ることがあります。
相続税評価額が高くなくても、実際には売却しにくい、解体費がかかる、固定資産税や管理費が続く、相続人が遠方に住んでいて管理できない、共有になって処分できない、といった問題が発生することがあります。
そのため、路線価が上昇している地域だけでなく、横ばい又は上昇率が小さい地域でも、不動産の現状を確認し、売却、賃貸、解体、活用、共有回避などを早めに検討することが重要です。
13 令和8年分路線価から見る神奈川県不動産市場
令和8年分の相続税路線価から見える神奈川県不動産市場の特徴は、大きく三つあります。
第一に、横浜駅・川崎駅周辺の価格水準が高いことです。横浜駅西口バスターミナル前通りは1㎡当たり1,760万円、川崎駅東口広場通りは1㎡当たり712万円となり、神奈川県内の主要商業地として高い水準を示しています。
第二に、主要駅前で上昇が広がっていることです。鎌倉駅東口、二俣川駅南口、上大岡、相模大野、本厚木、藤沢、たまプラーザ、溝の口、海老名などでは、交通利便性、商業集積、マンション需要、観光需要などを背景に路線価が上昇しています。
第三に、地域ごとの価格形成要因が異なることです。横浜・川崎では都心近接性と商業・業務需要、鎌倉・湘南では観光・ブランド力・住宅需要、県央では生活拠点性と交通利便性、県西では観光拠点性や地域中心性が価格に影響しています。
つまり、神奈川県の不動産市場は、横浜・川崎の都市型商業地、湘南・鎌倉の観光・住宅地、県央の主要駅前、県西の生活・観光拠点が混在する市場といえます。
14 まとめ
令和8年分の相続税路線価では、神奈川県内の主要駅前商業地で堅調な上昇が見られました。
県内最高路線価は、横浜市西区南幸1丁目の「横浜駅西口バスターミナル前通り」で、1㎡当たり1,760万円、前年比2.3%の上昇でした。横浜駅は、神奈川県内最大級の交通結節点であり、商業・業務・宿泊・居住需要が重なる県内有数の中心地です。
川崎市川崎区駅前本町の「川崎駅東口広場通り」は1㎡当たり712万円、前年比10.2%の上昇となりました。川崎駅周辺は、東京都心と横浜の中間に位置する大規模商業地であり、交通利便性、商業集積、マンション需要が価格を支えています。
鎌倉市小町1丁目の「鎌倉駅東口駅前通り」は1㎡当たり240万円、前年比20.0%の上昇となりました。鎌倉の観光地としてのブランド力、店舗需要、宿泊・飲食需要、住宅地としての希少性が反映されたものと考えられます。
そのほか、上大岡の鎌倉街道、二俣川駅南口駅前通り、たまプラーザ駅前通り、戸塚駅西口駅前通り、藤沢駅南口広場通り、相模大野駅北口駅前広場通り、本厚木駅北口広場通り、海老名駅東口駅前通りなどでも上昇が見られました。
この結果から、神奈川県内では、横浜・川崎の大規模商業地に加え、湘南・鎌倉、横浜市内の主要駅前、県央地域の拠点駅にも上昇が広がっていることが分かります。
路線価は、相続税や贈与税の評価に使われる重要な指標ですが、実際の売買価格そのものではありません。不動産の価値は、路線価だけでなく、立地、道路付け、形状、地勢、建物状態、収益性、再開発動向、住宅需要、観光需要、災害リスク、売却可能性などを総合的に見て判断する必要があります。
あおぎり不動産鑑定では、神奈川県・東京都・千葉県・埼玉県・群馬県・長野県・山梨県・新潟県・富山県・石川県・福井県をはじめとする不動産について、相続税評価、売買、相続、担保評価、投資判断、物件調査等に関するご相談に対応しています。
令和8年分路線価の公表をきっかけに、ご所有不動産の相続税評価や市場価値を確認したい方は、ぜひ一度ご相談ください。
あおぎり不動産鑑定
― 森林県・長野における林地価格と市場性の考え方 ―
長野県は、全国でも有数の森林県です。
県土の多くを山林が占めており、森林は水源涵養、土砂災害防止、景観形成、観光資源、木材生産、二酸化炭素吸収など、さまざまな役割を担っています。
一方で、不動産としての林地は、宅地や農地と比べて市場性が分かりにくい不動産です。林地の価格は、単に面積が広いから高い、立木があるから高いというものではなく、接道、傾斜、搬出条件、林内路網、伐採可能性、管理状況、周辺の利用目的などによって大きく異なります。
本稿では、長野県の林地市場について、森林資源の状況、全国的な山林価格の動向、木材価格、長野県内の林地基準地価格、実際の取引事例の傾向を踏まえて整理します。
1 長野県は森林面積・森林率ともに全国上位
長野県の森林面積は約105.6万haで、県土面積の約78%を占めています。森林面積及び森林率はいずれも全国第3位とされ、長野県は全国的に見ても森林の多い県です。
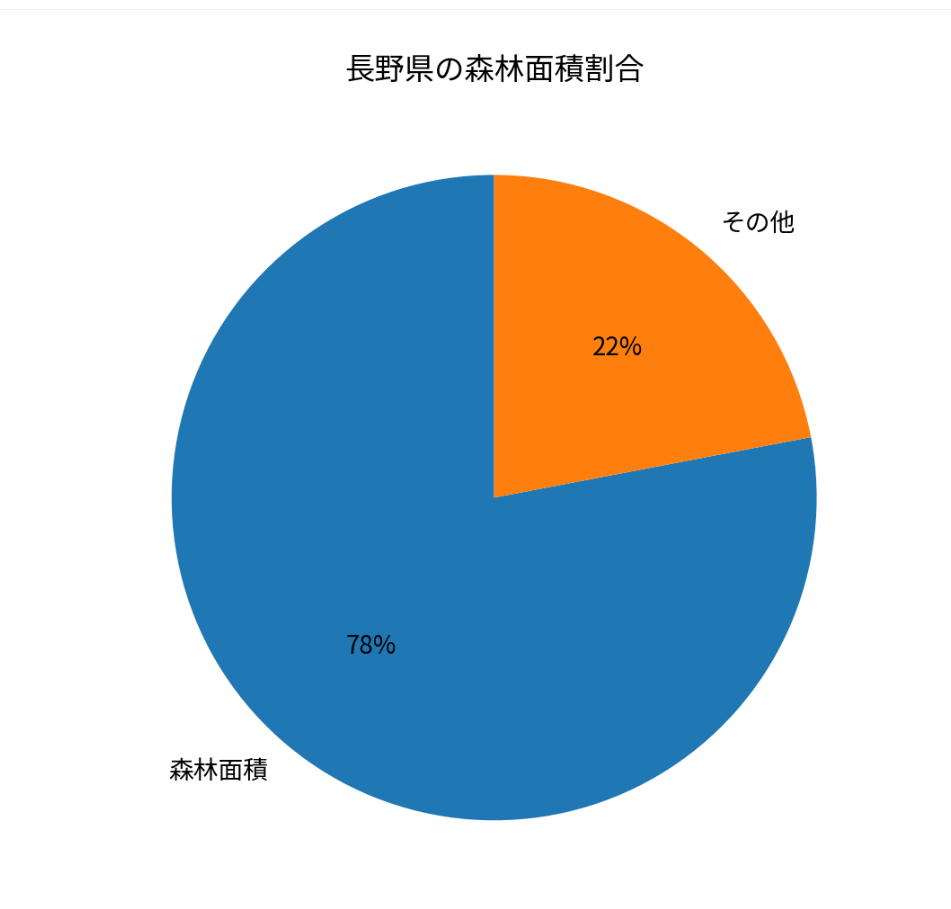

このうち民有林は約68.8万haで、県内森林面積の約65%を占めています。また、民有林のうち私有林は約50.9万haで約74%を占め、個人所有の森林も多い状況です。
このように、長野県では、個人を中心とする森林所有構造が見られます。
個人所有の森林が多いということは、相続、売買、境界確認、森林管理、伐採、再造林などの場面で、林地の価格や管理方法が問題になりやすいということでもあります。
2 森林資源は「育てる段階」から「利用する段階」へ
長野県の民有林人工林のうち、カラマツは約17.7万haで、人工林の約53%を占めています。森林蓄積は着実に増加しており、森林資源は育成段階から伐採・利用段階へ移行しているとされています。
長野県といえば、カラマツ林の印象が強い地域も多くあります。カラマツは建築材、土木材、合板用材などとして利用され、近年は国産材利用の見直しも進んでいます。
もっとも、森林資源があることと、林地の価格が高くなることは必ずしも同じではありません。
林業として採算が取れるためには、伐採できる立木があるだけでなく、作業道があること、傾斜が緩いこと、搬出距離が短いこと、林道や公道に接続していること、森林施業を集約できることなどが必要です。
そのため、林地の評価では、立木の樹種や材積だけではなく、施業のしやすさを確認することが重要です。
3 長野県林業の課題
長野県の森林所有は、小規模かつ分散的であり、森林施業の集約化や効率的な木材搬出を進めるうえで課題があるとされています。今後は、適正な主伐及び再造林、林内路網の整備、担い手の確保等を通じた持続可能な林業経営の確立が求められています。
これは、林地価格を見るうえでも重要です。
林地は、所有しているだけでは収益を生みにくい不動産です。木を伐採して売却するにも、伐採費、搬出費、作業道整備費、再造林費、管理費などがかかります。
また、森林所有者の高齢化や担い手不足により、森林の管理が十分に行われていないケースもあります。
林地は面積が広くても、実際に収益化できるとは限りません。むしろ、管理負担や境界不明、搬出困難性が価格を押し下げることもあります。
4 全国の山林素地価格は長期的に低下
全国平均の用材林地価格は、2021年の41,080円/10a、約41.1円/㎡から、2025年の40,533円/10a、約40.5円/㎡へと、直近5年間ではおおむね横ばいないし緩やかな下落傾向にあります。
一方、長期的に見ると、1983年の最高価格89,383円/10a、約89.4円/㎡から大きく低下しており、現在の価格水準は最高時の半分を下回っています。

この背景には、林業後継者の減少、森林所有者の高齢化、買い手不足、林業経営の先行き不安などがあります。
山林は、宅地のように多くの需要者が存在する市場ではありません。買い手が限られ、利用目的も限定されやすいため、流動性が低い不動産といえます。
そのため、山林の価格は、一般の住宅地や商業地のように景気回復だけで上昇するものではなく、林業採算性や個別の利用可能性に大きく左右されます。
5 山元立木価格は樹種によって異なる
山元立木価格については、2025年3月末現在、利用材積1㎥当たり、スギ4,026円、ヒノキ9,494円、マツ2,453円とされています。前年に比べ、スギは2.4%、マツは4.6%下落した一方、ヒノキは6.2%上昇しました。
樹種によって価格動向は異なります。
ヒノキのように比較的価格が高い樹種もあれば、マツのように価格が低い樹種もあります。また、同じ樹種であっても、径級、品質、搬出条件、需要地までの距離によって価格は異なります。
ただし、林地取引では、立木価格だけで土地価格が決まるわけではありません。
実際には、傾斜、接道、搬出距離、林内路網、施業可能性などが価格形成に強く影響します。
つまり、林地の評価では、「木があるか」だけでなく、「その木を伐って運び出せるか」「再び植えて管理できるか」「買い手が利用できるか」を見る必要があります。
6 木材価格はウッドショック後に品目ごとに差が出ている
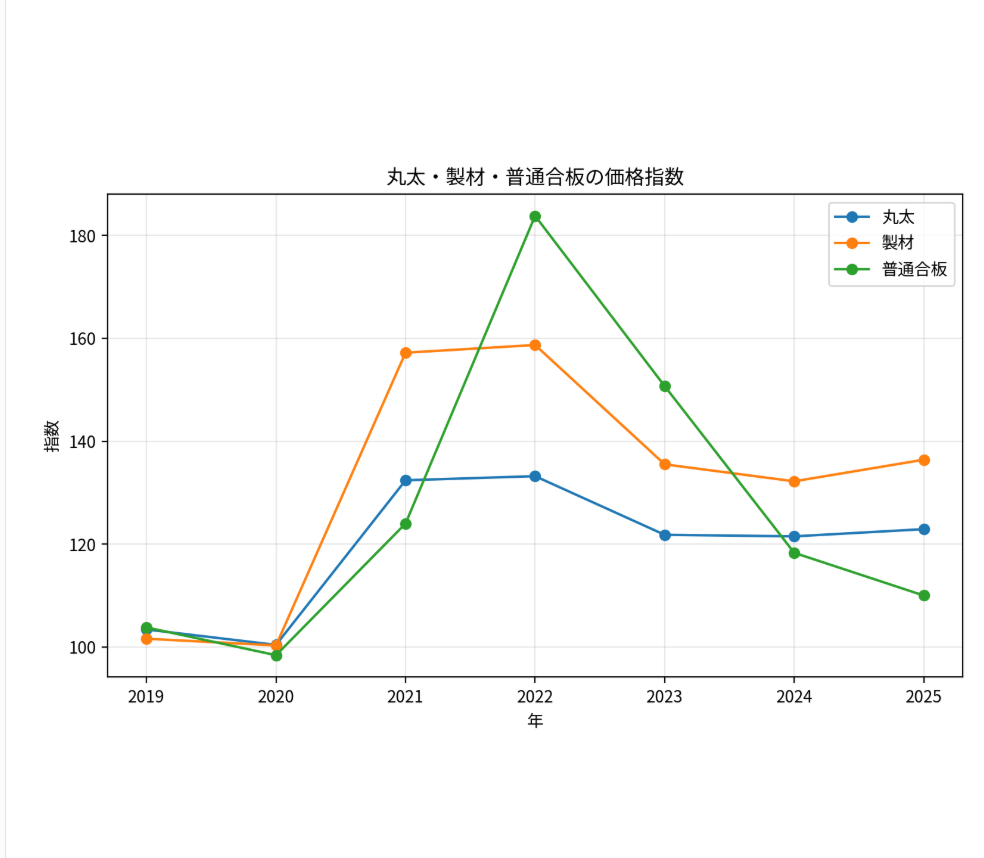
日本銀行の国内企業物価指数によると、丸太、製材、普通合板の価格指数は、2021年から2022年にかけて大幅に上昇しました。その後は反落傾向が見られましたが、2025年には丸太及び製材が前年比で上昇した一方、普通合板は引き続き下落しています。
ウッドショックを契機に、国産材を見直す動きはありました。
しかし、木材価格の上昇が、そのまま林地価格の上昇につながるとは限りません。
木材を売るためには、伐採、搬出、運搬、製材、販売の一連の流れが必要です。立木の価格が上がっても、伐採・搬出コスト、人件費、燃料費、再造林費が増えれば、所有者の手元に残る収益は限定されます。
実際、資料でも、ウッドショックを契機に国産材を見直す動きが認められる一方で、林業従事者の高齢化、労働力不足、人件費及び森林管理コストの上昇により、事業採算性は依然として厳しく、純山林に対する需要は弱いと分析されています。
この点は、林地市場を理解するうえで非常に重要です。
7 長野県内の林地基準地価格は弱含み
令和7年地価調査における長野県内の林地基準地4地点の価格は、39,300円/10a、約39.3円/㎡から137,000円/10a、約137.0円/㎡の範囲にあります。そして、全地点で前年比下落となっています。
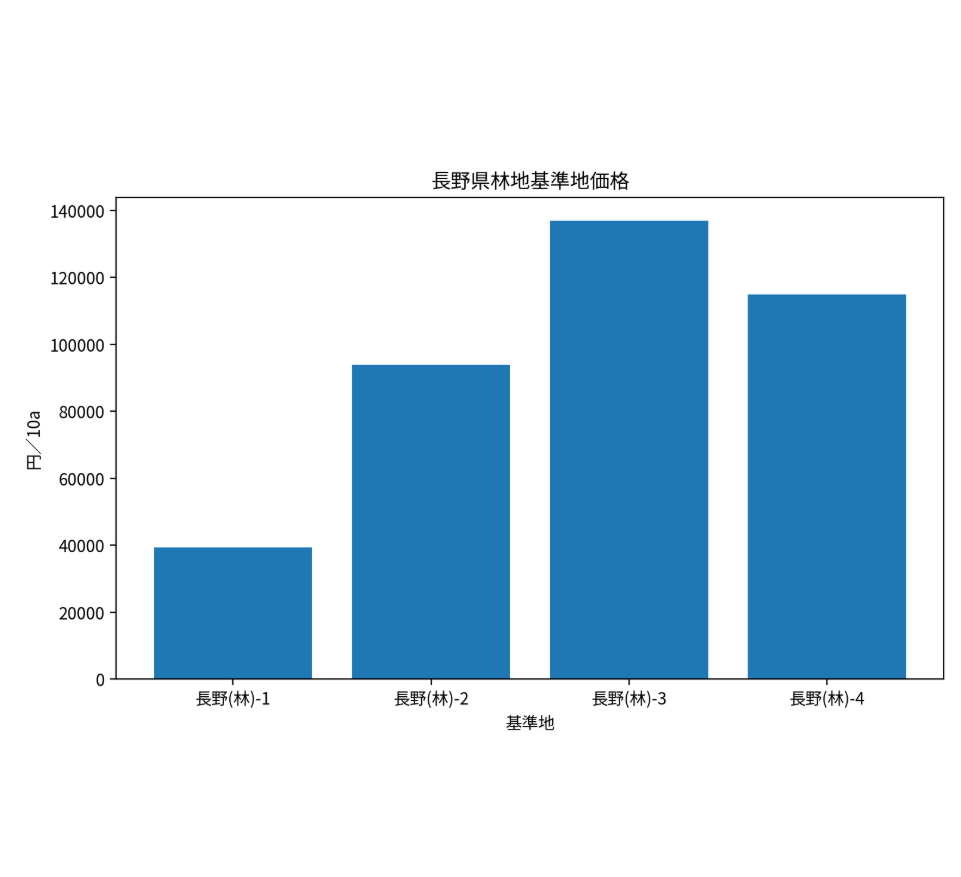

これらの林地基準地は、主として林業利用を前提とする農村林地又は純山林です。
したがって、長野県内の林地価格は、全体として弱含みで推移していると考えられます。
もっとも、林地は所在、面積、傾斜、接道、搬出条件、利用目的による個別性が非常に強い不動産です。基準地価格をそのまま個別の林地に当てはめることは適切ではありません。
たとえば、同じ山林でも、道路に接していて車両進入が可能な土地と、接道がなく徒歩でしか入れない土地では、市場性が大きく異なります。
また、別荘地に近い山林、太陽光発電・資材置場・隣接地取得などの利用可能性がある山林は、純粋な林業利用の山林とは異なる価格水準になることがあります。
8 長野県内の林地取引では小規模帯の件数が多い
最近担当した案件で、不動産情報ライブラリに収録された2015年以降の長野県内の林地取引について、面積5,000㎡以上及び単価10円/㎡以下の事例を除外し、取引総額及び面積帯別の単価水準を集計した分析があります。
その分析によると、長野県全体では、1,000~2,000㎡帯の取引が389件あり、平均単価421円/㎡、中央値283円/㎡となっています。
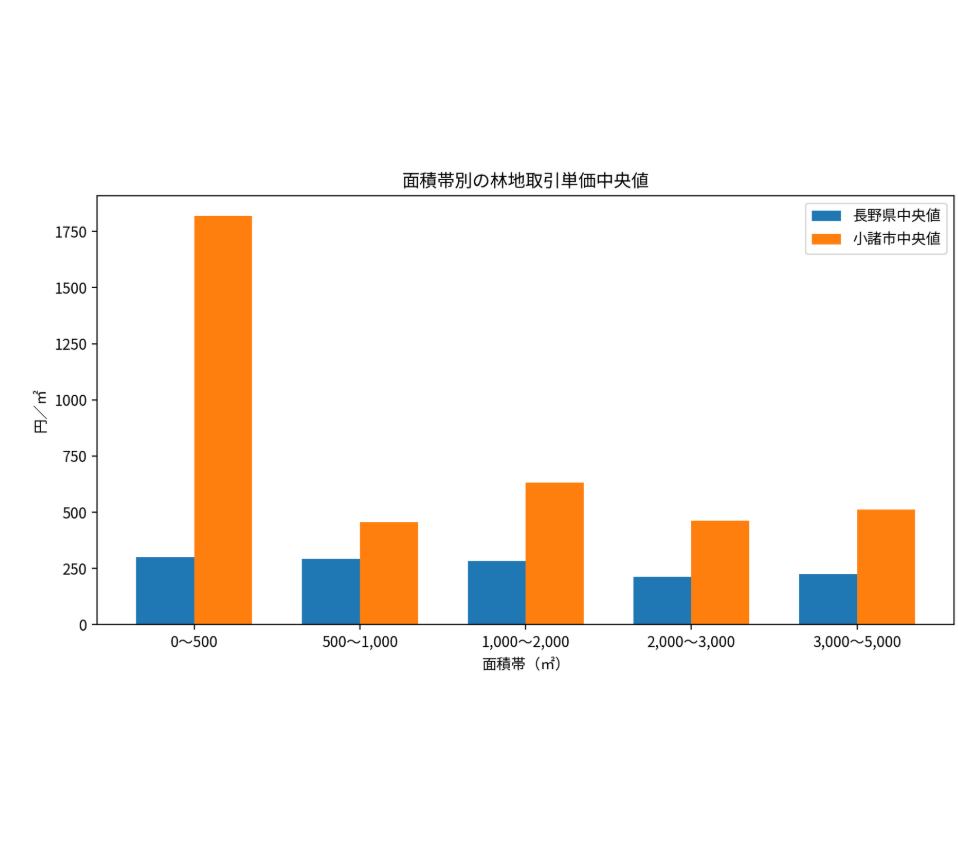

この結果を見ると、長野県内の林地取引では、1,000~2,000㎡程度の比較的小規模な林地取引が多く見られることが分かります。
林地というと、数万㎡、数十万㎡の大規模山林を想像しがちですが、実際の取引では、別荘地周辺の小規模山林、隣接地取得、保有目的、利用目的が限定された土地なども含まれます。
このような小規模林地は、純粋な林業経営だけで価格が決まるわけではありません。
周辺の宅地・別荘地との関係、道路条件、眺望、管理のしやすさ、転用可能性、近隣所有者の取得意欲などが価格に影響します。
9 小諸市の小規模林地は県平均より高い傾向
同じ分析では、小諸市の1,000~2,000㎡帯の林地取引は9件あり、平均単価867円/㎡、中央値633円/㎡となっています。これは、長野県全体の同面積帯の中央値283円/㎡より高い水準です。
小諸市の同面積帯が県全体より高い水準を示している理由としては、純粋な林業利用だけでなく、別荘地的利用、隣接地取得、保有目的などの需要が含まれている可能性があります。
小諸市は、軽井沢町や御代田町に近く、浅間山麓の自然環境や別荘地的な利用可能性を有する地域です。市街地や幹線道路から離れた林地であっても、周辺の別荘地、キャンプ場、太陽光発電、資材置場、隣接地取得などの需要が価格に影響することがあります。
もっとも、小諸市の取引件数は9件にとどまるため、中央値633円/㎡をそのまま採用することはできません。
取引ごとに、接道、地勢、眺望、別荘地としての利用可能性、境界の明確性、立木の状況が異なるため、個別に比較する必要があります。
10 林地価格を見るときの実務上のポイント
林地価格を見る際には、次のような点が重要です。
まず、接道です。車両が進入できるかどうか、林道や公道に接しているかどうかは、林地の利用可能性を大きく左右します。
次に、傾斜です。急傾斜地では伐採・搬出が難しく、作業コストが高くなります。また、土砂災害リスクや造成可能性にも影響します。
次に、搬出条件です。立木があっても、搬出できなければ経済的価値は限定されます。林内路網の有無、搬出距離、重機の進入可能性などを確認する必要があります。
また、境界の明確性も重要です。山林では境界が不明確なことが多く、売買や伐採の際に隣接所有者との調整が必要になることがあります。
さらに、利用目的です。純粋な林業利用か、別荘地的利用か、隣接地取得か、太陽光発電・蓄電池・資材置場等の事業用地かによって、価格水準は大きく変わります。
最後に、災害リスクです。土砂災害警戒区域、急傾斜地、地すべり、保安林、自然公園、景観規制、林地開発許可などの法規制も確認する必要があります。
11 林地価格は「山の価値」だけでは決まらない
林地の価格は、山そのものの価値だけでは決まりません。
立木価格、林業採算性、接道、傾斜、搬出条件、管理費、境界、法規制、周辺需要、転用可能性などが複合的に影響します。
特に長野県では、地域によって林地の性格が大きく異なります。
北信・東信・中信・南信で林業条件や市場性は異なりますし、同じ市町村内でも、別荘地周辺の林地、集落周辺の里山、奥山の純山林、観光地周辺の山林、太陽光発電や蓄電池施設の候補地では、需要者層も価格水準も異なります。
たとえば、林業利用を前提とする純山林では、山林素地価格や山元立木価格が重視されます。
一方、別荘地周辺の小規模林地では、周辺宅地との関係、眺望、自然環境、道路条件が重視されることがあります。
また、事業用地としての利用可能性がある林地では、造成費、伐採費、接道、インフラ、行政手続き、近隣住民の反応なども価格形成に影響します。
12 相続における林地の注意点
林地は、相続の場面でも問題になりやすい不動産です。
山林は面積が広く、固定資産税評価額が低いことも多いため、相続時にはあまり重視されないことがあります。しかし、実際には管理責任、境界確認、倒木、土砂災害、隣接地との関係、売却困難性などの問題が生じることがあります。
また、相続人が県外に住んでいる場合、山林の場所が分からない、境界が分からない、管理できない、買い手が見つからないということもあります。
林地は、宅地やマンションのように簡単に売却できる不動産ではありません。
そのため、相続対策では、山林の所在、面積、境界、接道、現況、法規制、管理状況、売却可能性を早めに確認しておくことが大切です。
13 林地評価では市場データと個別性の両方を見る
林地を評価する際には、基準地価格や統計データだけで判断することはできません。
長野県全体の同面積帯の中央値、小諸市の中央値、東信地域の中央値などを参考に、市場全体の価格帯を把握することは重要です。
資料では、長野県全体の1,000~2,000㎡帯の中央値283円/㎡、小諸市の中央値633円/㎡、東信地域の同面積帯の中央値525円/㎡を総合すると、対象不動産の市場水準は概ね300~600円/㎡の範囲にあると把握される、と整理されています。
ただし、そのうえで、対象不動産の接道状況、傾斜、林内への進入可能性、境界の明確性、立木の状況、別荘地等への転用可能性を比較し、個別的格差を判定する必要があります。
つまり、林地評価では、統計的な価格帯を確認しつつ、最後は個別不動産の条件を丁寧に見ることが必要です。
14 まとめ
長野県は、森林面積約105.6万ha、県土面積の約78%を森林が占める全国有数の森林県です。
民有林や私有林の割合も高く、個人所有の森林が多いことから、相続、売買、管理、伐採、再造林などの場面で林地の価格や市場性が問題になりやすい地域といえます。
一方、全国の山林素地価格は長期的に低下しており、用材林地価格は1983年の最高価格から大きく下落し、現在では最高時の半分を下回る水準にあります。
木材価格については、ウッドショック以降、丸太、製材、普通合板で異なる動きが見られますが、木材価格の上昇が直ちに林地価格の上昇につながるわけではありません。伐採費、搬出費、人件費、森林管理コスト、再造林費などを考慮すると、林業採算性は依然として厳しい面があります。
令和7年地価調査における長野県内の林地基準地4地点は、39,300円/10aから137,000円/10aの範囲にあり、全地点で前年比下落となりました。県内の林地価格は弱含みで推移していると考えられます。
ただし、実際の林地取引では、純粋な林業利用だけでなく、別荘地的利用、隣接地取得、保有目的、事業用地的利用などが含まれることがあります。
長野県内の1,000~2,000㎡帯の林地取引では、平均単価421円/㎡、中央値283円/㎡である一方、小諸市の同面積帯では平均単価867円/㎡、中央値633円/㎡となっており、地域や利用目的によって価格水準が異なることが分かります。
林地価格を判断する際には、面積、接道、傾斜、搬出条件、林内路網、境界、立木、法規制、転用可能性、周辺需要を総合的に見る必要があります。
あおぎり不動産鑑定では、長野県内の山林・林地・別荘地周辺土地・事業用地について、不動産鑑定評価、価格調査、物件調査、相続、売買、担保評価等に関するご相談に対応しています。
林地や山林の価格、相続、売却、活用でお困りの方は、ぜひ一度ご相談ください。
あおぎり不動産鑑定