所有するマンションにおいて、「戸建てへの住み替え」や「新たな区分所有建物への買い換え」といった動機から、売却の検討を始められるケースは少なくありません。その際、所有者として資産を少しでも有利な条件で処分したいと考えるのは自然なことです。
では、対象となるマンションの適正な市場価値は一体いくらなのか。 このような局面において、一般的には不動産会社へ無料査定を依頼することで、大まかな価格水準を把握することが可能です。当社におきましても、不動産販売部門を併設していることから、不動産鑑定士という客観的かつ中立的な立場を堅持しつつ、無料査定業務を承っております。
しかしながら、価格の最大化を意識するあまり、安易に多数の仲介業者へ査定を依頼することは推奨いたしません。その都度、担当者の室内への立ち入りや実地調査に対応せねばならず、また必要書類の準備等も含め、所有者様に多大な労力と時間を強いる結果となるためです。
そこで、業者へ打診する前段階として、まずはご自身の手で合理的な価格検討を行ってみることを推奨いたします。 売主自らが客観的な相場観を具備して売却活動に臨むことは、納得のいく取引を実現するための極めて確実な道標となります。ある程度の価格帯を事前に論理的に掴んでおけば、後に提示される査定価格の妥当性を検証する裏付けとなります。また、売却時期を慎重に見極めたい場合においても、自身の予測に対する検証プロセス(答え合わせ)となり、市場を見る目を養う優れた機会となるはずです。
今回は、中古マンションの適正価格を導き出すにあたり、着目すべき本質的な要因について解説いたします。
I. 不動産鑑定評価基準の3手法と「取引事例比較法」の優位性
やや専門的な領域となりますが、不動産の経済価値を判定する手法には「原価法」「取引事例比較法」「収益還元法」の3つのアプローチ(鑑定評価の3手法)が存在し、実務においてはこれらを総合的に勘案して価格を導き出します。しかし、一般的な中古マンションの評価においては、その市場特性から各手法の重要度が大きく異なります。
- 収益還元法(収益性からのアプローチ) 都心部の超高額賃貸需要が存在する特殊なエリアを除き、一般的な分譲マンションの需要層は「実需(自ら居住すること)」を目的とする個人のエンドユーザーです。投資用不動産としての市場参加者が限定的なエリアにおいては、収益価格から求められる価格水準は相対的に低くなる傾向があり、実態を反映しきれない面があります。
- 原価法(費用性からのアプローチ) 対象マンションと同一の建物を、仮に今再び建築(再調達)した場合に要する原価を基礎に、経年減価を行って価格を算出する方法です。新築時や築年数が極めて浅い場合には実勢価格を近似することがありますが、一般的な中古物件を購入する個人が「新築復元コスト」を基準に意思決定を行うことは稀です。ゆえに、一般的な中古マンションの査定において重視される局面は多くありません。
- 取引事例比較法(市場性からのアプローチ) 実際の市場で成立した過去の取引事例を収集し、取引時点の修正、特殊な事情の補正、駅からの距離や環境といった「地域要因の格差」、階層や日照、室内の維持管理状態などの「個別的要因の格差」を相関的に調整して価格を求める方法です。 一般の買い手もまた、「この物件は駅からやや距離があるが、隣駅の駅近物件に比して住環境や教育環境が優れており、価格面でも妥当である」といった、事例相互の比較検討を経て購入を決定します。このような市場参加者の視点が最も直接的に反映されるため、鑑定評価基準においても区分所有建物の評価で最も重視される手法となります。
これらを踏まえると、所有者様が自ら簡易的に査定を試みる場合においても、この「取引事例比較法」を基礎としたアプローチが最も合理的です。
本来、この手法は実際に成約に至った特定の取引事例を用いて行いますが、一般の個人が詳細な成約データを広範に収集することは困難です。そのため、代替手段として「不動産ジャパン」「ココスマ」「SUUMO」「LIFULL HOME’S」といった各種ポータルサイトに現行で掲載されている、類似物件の「売り出し価格(販売価格)」を事例として活用するのが現実的かつ有効な手法となります。
II. 事例収集および市場価格水準把握における留意点
ただし、インターネット上で確認できる「売り出し価格」は、あくまで売主側の希望価格であり、実際の「成約価格」の水準とは多少の乖離(乖離率)が生じる場合がある点に留意せねばなりません。一般市場においても、買い手側から「一定の価格交渉(指値)」が入り、販売価格から一定額を減じた金額で合意に達するケースが多々見られるためです。
したがって「販売価格 = 成約価格」とは一概に言えませんが、相場の「概ねの目安(指標)」として販売価格を利用することには十分な合理性があります。
また、個々の事例の中には「早期の現金化を迫られている(売り急ぎ)」、あるいは「売却を急いでいないため強気な価格を設定している」といった、売主側の個別事情によって相場から著しく乖離した物件が混在している可能性があります。そのため、可能な限り複数の事例を収集し、平準化された視点から比較検討を行うことが極めて重要です。
適切な事例選択のプライオリティ
- 同一マンション内における、専有面積や間取りの類似した販売事例(最も比較の精度が高い)。
- 同一建物内に事例が存在しない場合は、近隣の類似物件、または同一の施工会社・分譲会社が手掛けた近隣物件など、立地条件、建築規模、築年数が近似するマンションから選択する。
なお、具体的なマンション名までは明示されませんが、客観的な成約価格水準を網羅的に把握するための公的リソースとして、国土交通省が運営する「不動産情報ライブラリ」の活用を推奨いたします。地図上から周辺の過去の取引事例を検索し、データベース(Excel形式等)として抽出できるため、ご自宅周辺のリアルな取引水準を分析する上で極めて有益な資料となります。
III. 物件比較における主要な着目要因
抽出した事例と所有物件とを比較衡量する際、特に注視すべき価格形成要因は以下の通りです。
① 地域要因の比較(立地環境等)
- 最寄駅の格差:利用路線の利便性や最寄駅の人気度、急行停車駅・乗換駅・始発駅等の機能性、および主要都市中心部へのアクセス所要時間。
- 最寄駅からの交通接近条件:駅からの徒歩分数による利便性。徒歩圏を逸脱し、バス便の利用を余儀なくされる立地環境であれば、相応に価格は下減価されます。
- 環境条件(周辺状況):騒音・振動の有無、あるいは周辺に工場や墓地等の嫌悪施設が存在するか否か。反面、商業施設や教育施設への近接性はプラス要因として働きます。
- 土地の権利態様:日本のマンションの大半は「所有権」ですが、稀に「借地権(定期借地権・普通借地権)」の事例が存在します。借地権形式の物件は、所有権形式の物件に比して市場価格が下落するため、混同せぬよう注意を要します。
② 個別的要因の比較(建物・専有部分)
- 築年数と耐震基準の整合:建物の老朽化度合いは維持管理状態に左右されるため一概には言えませんが、築年数は極めて重要な比較指標です。特に「旧耐震基準(昭和56年5月31日以前の建築確認)」か「新耐震基準(昭和56年6月1日以降)」かによって市場の評価には決定的な差異が生じます。必ず耐震基準の同一の事例と比較してください。なお、経年による価格差は、市場動向により概ね年間0.1%〜1%程度の範囲で変動します。
- 階層(垂直プロファイル):一般的に上層階ほど眺望、景観、日照、通風に優れるため、価格は高く設定されます(1階層異なるごとに0.5%〜2%程度の格差が標準的指標)。ただし、エレベーターが設置されていない低層マンションにおいては、上層階ほど移動の負担から逆に評価が下落する傾向にあります。
- 開口部の方位・住戸位置:主たるバルコニーの方位は日照条件を大きく左右するため、南向きと北向きとでは3%〜10%程度の格差が発生することがあります。また、採光面や独立性に勝る「角部屋」はプラスの格差要因となります。
- 間取りおよび専有規模の適合性:対象エリアにおける標準的な需要層に合致しているか否かが重要です。同じ専有面積であっても、細分化された部屋数を持つ間取りは、近年の少家族化のトレンドに相反し、市場での需要(流動性)が低下するケースがあります。
- 分譲主・施工会社の社会的信用:大手不動産会社が分譲したブランドマンションや、実績のある施工会社による建物は、施工精度やアフターサービスの信頼性から市場で「ブランド価値」として認識され、高値で取引される傾向があります。
- 管理状態の優劣:共用部分の清掃状態、長期修繕計画の策定有無、および修繕積立金の蓄積状況など、マンション全体の維持管理水準は資産価値維持に多大な影響を及ぼします。
IV. 「㎡(平米)単価」への換算による比較の標準化
各種要因を比較検討する際、最も重要となる技術的アプローチは、総額での比較を避け、必ず「㎡あたりの単価(販売価格 ÷ 専有面積)」を算出して比較の標準化を行うことです。取引事例ごとに専有面積が異なるのが通常だからです。
【単価比較による標準化の事例】 同一マンション内において、以下の相反する2つの事例を比較する場合を想定します。
- 事例A:専有面積 50㎡ / 9階部分 / 総額 3,500万円
- 事例B:専有面積 80㎡ / 3階部分 / 総額 4,000万円
総額のままでは各要因が混在し客観的な優劣を判断し難いですが、㎡単価へ還元することで論理的な比較が可能となります。
- 事例A(9階):3,500万円 ÷ 50㎡ = 70万円/㎡
- 事例B(3階):4,000万円 ÷ 80㎡ = 50万円/㎡
このように単価に還元することで、階層の相違による価値の格差や、面積の大小が総額に与える影響を切り離して観察できるようになります。
一定数の事例を分析していくことで、「当マンションの標準的な市場単価はおおむね60万円/㎡の水準に位置する」といった合理的な相場観が形成されます。この基準が確立されれば、例えば「6階・80㎡の住戸が4,800万円(単価60万円/㎡)で売り出された場合、極めて相場に整合している」「3階の50万円/㎡は割安な価格設定である」「9階の70万円/㎡は単価としては高額であるが、仮に交渉等で3,150万円(単価62万円/㎡)まで調整可能であれば、中層階の相場に対して妥当な階層プレミアムである」といった、市場参加者(買い手)と同等の論理的視点に基づいた適切な意思決定や価格設定が可能となります。
この際、面積の定義に細心の注意を払う必要があります。不動産広告等に多用される「壁芯面積」(壁の中心線で囲まれた建築上の面積)と、登記簿謄本に記載される「内法面積」(壁の内側線で囲まれた登記上の面積)のいずれが採用されているかを確認し、基準を同一に揃えて比較を行わねばなりません。同一住戸であっても、壁芯と内法では数パーセントの面積差が生じるのが一般的であるためです。
V. 実際の売却実務における総括的留意事項
実務として売却を具現化するにあたっては、売得金の全額が手元に留まるわけではなく、以下に示す諸経費の発生をあらかじめ資金計画に織り込んでおく必要があります。
- 不動産仲介業者への仲介手数料(売却価格の3%〜3.5%程度に消費税を加算した額となり、高額な費用項目となるため、各業者は無料査定等の動機付けに注力しています)
- 売買契約書へ貼付する印紙税
- 抵当権抹消登記等に伴う司法書士報酬および登録免許税
- 資産価値向上のためのハウスクリーニング費用(必要に応じて執行)
- 売却益(譲渡所得)が具現化した場合の所得税・住民税(※居住用財産の3,000万円特別控除など、税法上の特例措置が適用できる場合があります)
一般に、不動産を購入する際には物件価格の7%〜8%相当の諸費用が必要とされますが、売却の側面においても相応の経費が発生することを看過してはなりません。
さらに、売却を完了させるべき「目標時期(タイムライン)」の策定も不可欠です。次物件への転居時期や資金使途の期日により、早期売却を必至とするならば、市場相場から一定の減価(流動性ディスカウント)を行った戦略的価格設定を迫られることもあります。
不動産会社から提示される査定価格は一つの客観的指標に過ぎず、実際の売り出し価格をその金額に固定せねばならない法的拘束力はありません。「売却期間に猶予があるため、市場相場に200万円のプレミアムを上乗せして推移を観測したい」といった、所有者様固有の事情や戦略が反映されて然るべきです。
これら所有者様の固有のニーズや潜在的なリスクを深く理解し、中長期的なパートナーとして誠実かつ論理的なコンサルティングを提供できる、信頼に足る不動産会社を選択されることを切に願います。
【追記】海外の大規模市場における相場観の示唆
私が過去、香港に駐在していた折、現地の不動産業者の実務能力に深く感銘を受けた経験があります。地場の営業担当者たちは、 「Aマンションの16階・Aタイプであれば、平米単価は320,000香港ドルです」 「しかし、隣接するBマンションの42階・Cタイプであれば、平米単価は430,000香港ドルとなります」 といった精緻な価格水準を、何ら資料を参照することなく、対話の中で即座に提示してみせました。
後年、不動産鑑定士の実務に就きこの事象を分析するに、当時の香港市場は60階建て・総戸数600戸を超えるような超大規模構造の区分所有建物が主流であり、かつ市場における流動性(取引頻度)が極めて高かったことが背景にあります。すなわち、事例収集の即時性と密度が極めて高かったために、一介の業者がこれほどまでに解像度の高い相場観を体得することが可能であったと考えられます。
日本の現行市場において、個人がこれほど完璧なデータベースを脳内に構築することは現実的ではありません。しかしながら、今回提示いたしました「㎡単価への還元による標準化」の視点を持って市場を継続的に観察すれば、先述したプロフェッショナルと同等の、鋭くブレのない相場観を養うことは十分に可能です。納得のいく適正な売却への第一歩として、本アプローチをご活用いただければ幸いです。
不動産鑑定評価・実務査定・売却コンサルティング あおぎり不動産鑑定
― 福井県は34年ぶり上昇、新幹線沿線と非沿線の二極化が鮮明に ―
令和8年7月1日、国税庁から令和8年分の相続税路線価が公表されました。
路線価とは、相続税や贈与税を計算する際に、土地の評価額を算定するための基準となる価格です。毎年1月1日時点の価格として公表され、道路に面する標準的な宅地の1㎡当たりの価額として示されます。
一般的に、路線価は地価公示価格等を基にした価格の80%程度を目途に設定されます。そのため、実際の売買価格そのものではありませんが、相続税・贈与税の評価、資産承継、相続対策、不動産の概況把握において重要な指標になります。
令和8年分の福井県の路線価を見ると、県内の平均変動率は前年比0.2%の上昇となりました。福井県の平均変動率が上昇に転じたのは34年ぶりであり、北陸新幹線の県内延伸効果を背景に、福井駅前や敦賀駅前などで上昇傾向が続いていることが大きな要因と考えられます。
一方で、北陸新幹線沿線以外の大野市や小浜市の中心部では下落が見られ、県内の不動産市場では二極化の傾向がより明確になっています。
1 福井県の路線価は34年ぶりに上昇
金沢国税局の公表によると、令和8年分の福井県内標準宅地の平均変動率は、前年比0.2%の上昇となりました。
福井県では長らく地価下落が続いてきましたが、今回、34年ぶりに平均変動率が上昇に転じたことは大きな節目といえます。
県内の標準宅地は3,458地点で、このうち継続して算出されている3,450地点を見ると、上昇が845地点、横ばいが2,026地点、下落が579地点とされています。
上昇地点よりも横ばい地点が多く、県全体が一気に強い上昇局面に入ったというよりは、福井駅前、敦賀駅前、福井市内の一部住宅・商業地など、需要の強い地域が平均を押し上げた形と見るのが自然です。
つまり、令和8年分の福井県路線価は、「県全体としては34年ぶりに上昇したが、地域差は大きい」という結果であったといえます。
2 県内最高路線価は福井駅西口広場通り
福井県内で最も路線価が高かったのは、福井市中央1丁目の「福井駅西口広場通り」です。
令和8年分の路線価は1㎡当たり41万円で、前年の40万円から2.5%上昇しました。
福井駅西口は、福井県の県都である福井市の中心部に位置し、JR、ハピラインふくい、えちぜん鉄道、福井鉄道、バス交通などが集まる交通結節点です。駅周辺には、商業施設、ホテル、オフィス、飲食店、行政・文化施設、マンションなどが集積しており、県内でも最も都市機能が集中するエリアの一つです。
令和6年3月の北陸新幹線福井延伸により、福井駅は首都圏・北陸方面との広域交通拠点としての性格をさらに強めました。
開業直後のような急激な期待感はやや落ち着きつつあるものの、駅周辺では引き続き再開発が進んでおり、今後も駅前人口の増加や商業・宿泊需要の拡大が見込まれます。
福井駅西口広場通りの上昇は、単なる新幹線開業効果だけでなく、県都中心部としての都市機能、再開発、ホテル・商業需要、マンション需要が複合的に反映されたものと考えられます。
3 福井駅前の上昇率は鈍化したが、上昇傾向は継続
福井駅西口広場通りの変動率は、令和8年分で2.5%の上昇でした。
前年の令和7年分では5.3%の上昇であったため、上昇率は縮小しています。これは、北陸新幹線延伸の開業効果が一巡し、民間投資の動きがやや落ち着いてきたことも影響していると考えられます。
しかし、上昇率が鈍化したからといって、駅前需要が弱くなったわけではありません。
福井駅前では南通り地区などで再開発が進んでおり、駅周辺の居住人口増加、商業施設の更新、ホテル需要、観光客・ビジネス客の流入などが期待されています。
地方都市では、駅前商業地の空洞化が課題となることもありますが、福井駅前については、新幹線延伸と再開発が重なったことで、県内でも相対的に強い不動産需要が認められるエリアといえます。
4 敦賀駅前広場通りも大きく上昇
敦賀市では、「敦賀駅前広場通り」が1㎡当たり7万3,000円となり、前年比4.3%の上昇となりました。
敦賀駅は、令和6年3月の北陸新幹線敦賀延伸により、当面の新幹線発着地となっています。首都圏・北陸方面からのアクセスが向上し、駅前への注目度が高まっています。
敦賀市は、港湾都市、交通結節点、原子力関連施設の立地、観光・宿泊需要など、複数の地域特性を持つ都市です。敦賀港、国道8号、北陸自動車道、JR北陸本線・小浜線などがあり、福井県嶺南地域の拠点都市としての性格も有しています。
新幹線延伸により、敦賀駅周辺ではホテル、飲食、商業、観光案内、交通結節機能への期待が高まっています。
福井駅前と比べると路線価の絶対水準は低いものの、変動率では敦賀駅前の方が高く、延伸効果が引き続き価格に反映されていると考えられます。
5 森田地区では住宅・商業需要が伸びている
福井市北部の森田地区も、近年注目されるエリアです。
県道の部分開通などにより利便性が高まり、住宅需要や商業需要が伸びているとされています。
森田地区は、福井市中心部の北側に位置し、住宅地としての開発が進んでいる地域です。幹線道路や商業施設へのアクセスが良く、福井市中心部への通勤圏としても利用しやすい立地にあります。
地方都市では、駅前中心部だけでなく、幹線道路沿いや新興住宅地、生活利便施設が集まる郊外部でも地価が上昇することがあります。
森田地区のように、道路整備によって生活利便性が向上し、住宅地として選ばれやすくなった地域では、土地需要が強まり、路線価にも影響する可能性があります。
この点は、福井県全体の平均変動率を押し上げた要因の一つと考えられます。
6 越前市・坂井市は横ばい
越前市府中1丁目の「駅前通り」は1㎡当たり4万8,000円、坂井市春江町随応寺の「嶺北縦貫線」は1㎡当たり4万2,000円で、いずれも前年から変化はありませんでした。
越前市は、福井県中部に位置し、武生駅周辺の中心市街地、製造業の集積、住宅地、商業地などを有する地域です。北陸新幹線の新駅である越前たけふ駅も整備され、今後の交通利便性向上や企業活動への影響が注目されます。
一方、越前市府中の駅前通りは、旧来の中心市街地としての性格もあり、強い上昇というよりは一定の地域需要を維持している状況と考えられます。
坂井市春江町随応寺の嶺北縦貫線沿いは、福井市の北側に位置し、ロードサイド型商業施設や住宅地との関係が深い地域です。春江地区は福井市への通勤圏としての性格もあり、一定の生活利便需要を有しています。
横ばいという結果は、価格が弱いというよりも、大きく上昇するほどの強い材料はないものの、地域の住宅・商業需要に支えられて下落は回避している、と見ることができます。
7 小浜市駅前町は下落
一方、小浜市駅前町の「国道162号」は、1㎡当たり4万4,000円となり、前年比2.2%の下落となりました。
小浜市は、福井県嶺南地域の西部に位置し、若狭湾、鯖街道、寺社文化、食文化などを有する歴史ある都市です。
観光資源を有する一方で、福井市や敦賀市のような新幹線開業効果はまだ直接的には及んでいません。
現在、敦賀以西の北陸新幹線延伸ルートとして「小浜・京都ルート」が議論されていますが、現時点では具体的な整備時期や沿線開発の内容が不透明な面があります。
そのため、将来期待はあるものの、令和8年分の路線価には、人口減少、中心市街地の需要低下、商業機能の弱まりなどが反映され、下落となったと考えられます。
小浜市については、今後、新幹線延伸ルートが具体化し、都市計画や駅周辺整備の方向性が明確になれば、不動産市場に影響が出る可能性があります。
8 大野市七間通りは5年連続下落
大野市元町の「七間通り」は、1㎡当たり2万3,000円となり、前年比4.2%の下落でした。5年連続の下落とされています。
大野市は、福井県東部に位置し、越前大野城、城下町、水のまちとしての観光資源を有する地域です。七間通りは、歴史的な街並みや朝市などでも知られる中心市街地です。
しかし、人口減少、中心市街地の商業需要の低下、郊外型店舗への顧客流出、空き店舗・空き家の増加などが、地価に影響していると考えられます。
観光資源がある地域でも、日常的な商業需要や居住需要が弱ければ、路線価は下落しやすくなります。
大野市のような地域では、観光振興、空き家活用、中心市街地再生、移住定住施策などが、不動産市場の下支え要因となる可能性がありますが、現時点では下落傾向が続いているといえます。
9 新幹線沿線と非沿線の二極化
令和8年分の福井県路線価で最も大きな特徴は、新幹線沿線と非沿線の二極化です。
福井駅前、敦賀駅前では、北陸新幹線の県内延伸効果、駅周辺再開発、ホテル・商業需要、交通利便性の向上などを背景に上昇が続いています。
また、福井市森田地区のように、道路整備や生活利便性向上によって住宅・商業需要が伸びる地域もあります。
一方で、小浜市や大野市の中心部では下落が続いています。これらの地域では、人口減少、商業機能の弱まり、駅前・中心市街地の需要低下が課題となっています。
つまり、同じ福井県内でも、新幹線駅周辺や交通利便性の高い地域では上昇し、沿線外・中心市街地需要の弱い地域では下落するという、地域差が明確になっています。
これは、長野県や石川県、新潟県でも見られる傾向と共通しています。県全体の平均変動率だけではなく、各地域の交通利便性、人口動態、商業集積、観光需要、産業構造を個別に見る必要があります。
10 敦賀以西の延伸ルートにも注目
今後の福井県の不動産市場を見るうえでは、北陸新幹線の敦賀以西の延伸ルートも重要です。
特に、小浜・京都ルートが具体化すれば、小浜市を含む沿線自治体で都市計画や駅周辺整備の検討が進む可能性があります。
新幹線の新駅が設置される地域では、駅前広場、道路、商業施設、ホテル、住宅地、駐車場、公共施設などの整備が行われることがあります。これにより、土地利用や地価に大きな影響が生じる可能性があります。
ただし、新幹線効果はすべての地域で同じように表れるわけではありません。
駅の位置、周辺の人口規模、観光資源、企業立地、商業集積、交通結節性、都市計画の内容によって、価格への影響は大きく異なります。
そのため、小浜市など今後の延伸ルートに関係する地域では、単に「新幹線が来るかもしれない」という期待だけでなく、具体的な駅位置、整備時期、都市計画、民間投資の動向を慎重に見る必要があります。
11 路線価上昇は相続税にも影響する
路線価は、相続税や贈与税の土地評価に使われます。
そのため、路線価が上昇すると、同じ土地を所有していても、相続税評価額が上がる可能性があります。
たとえば、福井駅西口広場通りの路線価は、前年の40万円/㎡から41万円/㎡に上昇しました。
仮に、同通り沿いに100㎡の土地を所有していると単純計算した場合、評価額のイメージは次のようになります。
前年:40万円 × 100㎡ = 4,000万円
令和8年:41万円 × 100㎡ = 4,100万円
この場合、単純計算では土地の評価額が100万円上昇することになります。
また、敦賀駅前広場通りでは、路線価が7万3,000円/㎡となっています。駅前の土地を200㎡所有している場合、単純計算では次のようになります。
7万3,000円 × 200㎡ = 1,460万円
実際には、奥行価格補正、不整形地補正、間口狭小補正、二方路線影響加算、借地権割合、貸家建付地評価、小規模宅地等の特例などにより評価額は変わりますが、路線価の上昇は相続税評価額に直接影響する重要な要素です。
福井駅前、敦賀駅前、福井市森田地区など、近年上昇傾向のある地域に土地を所有している方は、最新の路線価を確認しておくことが大切です。
12 下落地域でも相続対策は必要
一方で、大野市や小浜市のように路線価が下落している地域では、相続税評価額が下がる可能性があります。
しかし、路線価が下がったから相続対策が不要になるわけではありません。
むしろ、下落地域では、相続税評価額よりも「実際にその不動産をどうするか」が重要になる場合があります。
たとえば、中心市街地の古い建物を相続した場合、解体費、修繕費、固定資産税、空き家管理、境界確認、売却可能性などが問題になります。
相続税評価額が低くても、実際には売却が難しい、維持管理費がかかる、相続人が利用しない、共有になって処分できない、といった問題が発生することがあります。
特に地方都市の中心部では、建物が老朽化している場合や、店舗兼住宅としての利用需要が弱い場合、相続後の処分・活用に時間がかかることがあります。
そのため、路線価が下落している地域でも、早めに不動産の現状を確認し、売却、賃貸、解体、活用、相続人間の分割方法を検討しておくことが大切です。
13 相続対策では「評価額」と「市場価値」の両方を見る
相続税の計算では路線価が重要です。
しかし、不動産の実際の価値を考える場合には、路線価だけでは不十分です。
たとえば、同じ路線価の土地であっても、形状が良い土地と悪い土地、道路付けが良い土地と悪い土地、建築しやすい土地と造成費がかかる土地では、市場での評価は異なります。
商業地では、歩行者通行量、観光客の回遊性、店舗としての視認性、駐車場の有無、テナント需要、収益性などが価格に影響します。
住宅地では、学校、スーパー、病院、公共交通、道路幅員、災害リスク、周辺環境などが重要です。
また、福井県のように新幹線延伸や道路整備の影響を受ける地域では、将来の都市計画や交通網の変化も重要です。
つまり、相続対策では、相続税評価額だけではなく、その不動産が実際に売れるのか、誰が使うのか、維持管理費はいくらかかるのか、相続人が共有して問題にならないか、といった実務的な視点も重要です。
14 令和8年分路線価から見る福井県不動産市場
令和8年分の相続税路線価から見える福井県不動産市場の特徴は、大きく三つあります。
第一に、福井県全体として34年ぶりに上昇へ転じたことです。平均変動率は前年比0.2%の上昇となり、長年続いた下落基調からの転換点となりました。
第二に、北陸新幹線県内延伸の影響です。福井駅西口広場通りは41万円/㎡、敦賀駅前広場通りは7万3,000円/㎡となり、駅前エリアで上昇傾向が続いています。
第三に、県内の二極化です。福井駅前、敦賀駅前、福井市森田地区のように上昇・堅調な地域がある一方で、小浜市駅前町や大野市七間通りのように下落が続く地域もあります。
つまり、福井県の不動産市場は、県全体の平均だけを見るのではなく、新幹線沿線かどうか、駅前再開発が進んでいるか、道路整備により利便性が高まっているか、人口や商業需要が維持されているかを個別に確認する必要があります。
15 まとめ
令和8年分の相続税路線価では、福井県内の平均変動率が前年比0.2%の上昇となり、34年ぶりに上昇へ転じました。
県内最高路線価は、福井市中央1丁目の「福井駅西口広場通り」で、1㎡当たり41万円、前年比2.5%の上昇でした。北陸新幹線の県内延伸や駅前再開発、商業・宿泊・マンション需要が価格を支えていると考えられます。
敦賀市白銀町の「敦賀駅前広場通り」も1㎡当たり7万3,000円、前年比4.3%の上昇となりました。敦賀駅は当面の新幹線発着地であり、駅前への注目度が高まっています。
一方で、小浜市駅前町の「国道162号」は1㎡当たり4万4,000円、前年比2.2%の下落、大野市元町の「七間通り」は1㎡当たり2万3,000円、前年比4.2%の下落となりました。
越前市府中1丁目の「駅前通り」は1㎡当たり4万8,000円、坂井市春江町随応寺の「嶺北縦貫線」は1㎡当たり4万2,000円で、いずれも横ばいでした。
この結果から、福井県内では、北陸新幹線沿線や福井市内の利便性の高い地域では上昇が続く一方、沿線以外の中心部では下落が見られ、二極化が進んでいることが分かります。
路線価は、相続税や贈与税の評価に使われる重要な指標ですが、実際の売買価格そのものではありません。不動産の価値は、路線価だけでなく、立地、道路付け、形状、地勢、建物状態、収益性、災害リスク、都市計画、売却可能性などを総合的に見て判断する必要があります。
あおぎり不動産鑑定では、福井県・石川県・新潟県・長野県をはじめとする不動産について、相続税評価、売買、相続、担保評価、投資判断、物件調査等に関するご相談に対応しています。
令和8年分路線価の公表をきっかけに、ご所有不動産の相続税評価や市場価値を確認したい方は、ぜひ一度ご相談ください。
あおぎり不動産鑑定
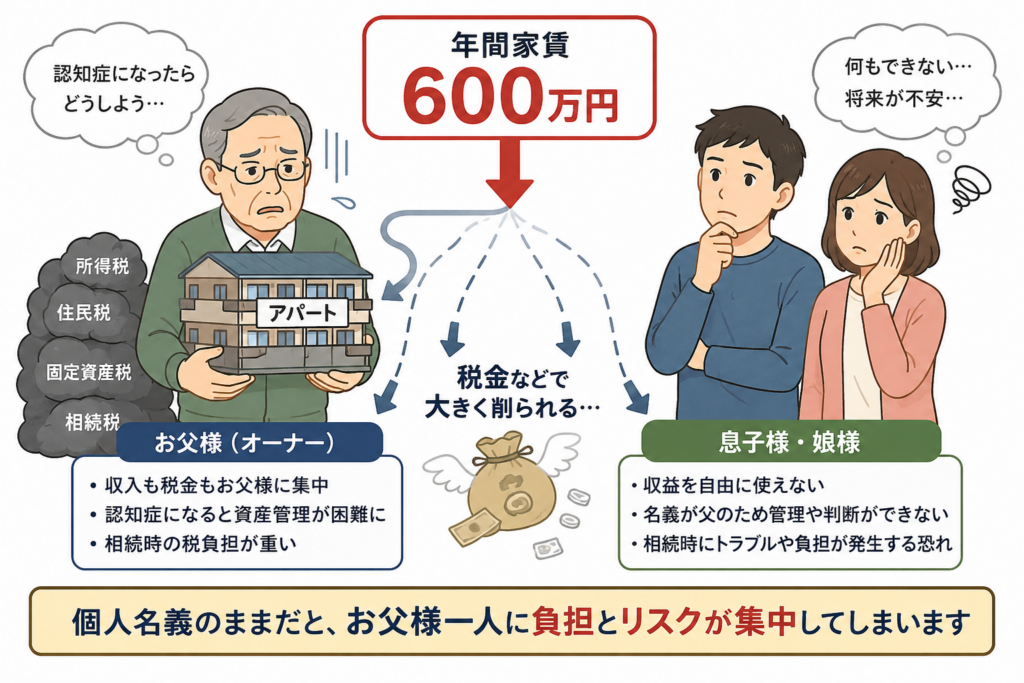
高齢の親御様が個人名義でアパートやマンションなどの収益物件を保有し続けているケースは非常に多く見られます。しかし、そのまま放置していると「個人への富の集中による高い所得税」「将来の巨額な相続税」、そして近年特に深刻化している「認知症による賃賃経営の凍結リスク」という3つの壁にぶつかることになります。
本コラムでは、これらのリスクを一挙に解決する有効なアプローチである「合同会社を設立し、建物のみを法人へ移転するスキーム」について、具体的なシミュレーションや実務上の注意点を交えて解説します。
1. 個人保有の大家様が抱える「3つのリスク」
長年アパート経営を続けているお父様が、個人名義のまま経営を続けていると、以下のようなデメリットが生じます。
- 所得税・住民税の負担増: 家賃収入がお父様個人に集中するため、総合課税による所得税の税率が跳ね上がります。
- 相続税の原資の膨張: 高い税金を払った後に残った手元現金がお父様の口座に毎年積み上がるため、将来の相続税評価額(財産)をさらに押し上げてしまいます。
- 認知症による「経営フリーズ」: お父様が認知症になり判断能力が低下すると、法律上、資産の譲渡や新規の賃貸借契約、大規模修繕の契約などができなくなります。成年後見人を立てれば運用は可能ですが、家庭裁判所の監督下に入るため、柔軟な不動産経営や親族のための資産活用は事実上ストップしてしまいます。
2. 解決策:合同会社を設立し「建物のみ」を移転する手法
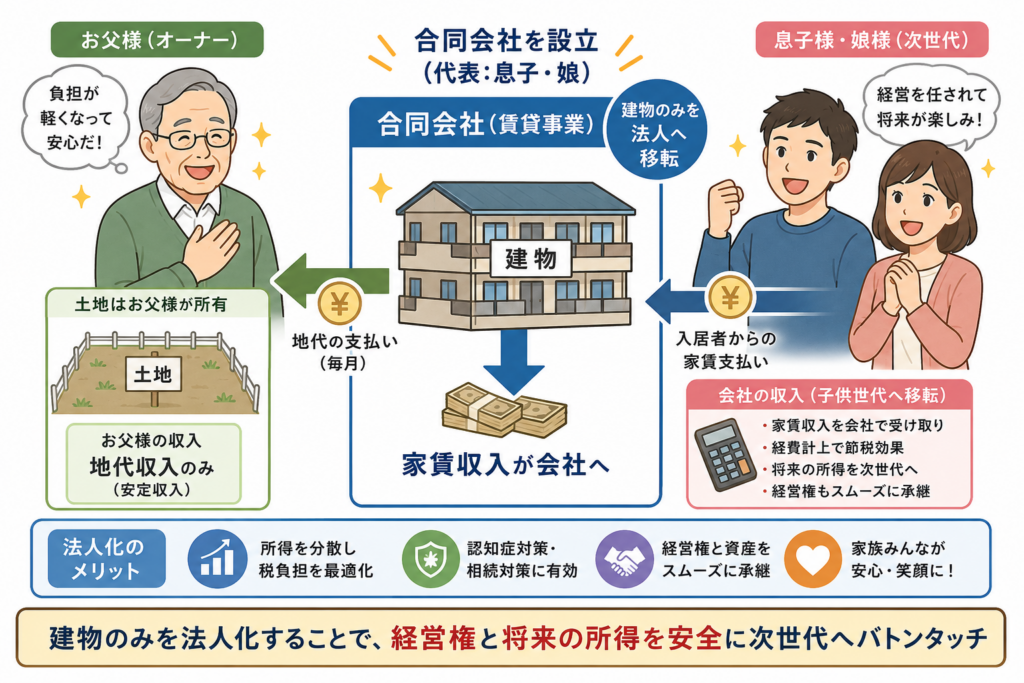
これらの対策として極めて有効なのが、子供を主体とした「合同会社」を設立し、アパートの「建物のみ」をその法人に売却・移転する手法です。
なぜ「土地」ではなく「建物のみ」なのか?
土地まで法人に移転しようとすると、個人の譲渡所得税が非常に高額になる上、不動産取得税や登録免許税などの移転コストが膨大になります。 「建物のみ」の移転であれば、時価を低く抑えつつ、将来の家賃収入(所得)を丸ごと法人(=子供世代)へ移転させることが可能です。
実務の基本的なフロー
- 合同会社の設立: 設立費用は実費・手数料含め6万円程度から可能です(弊社にて設立を全面サポートいたします)。
- 銀行融資と売買の実行: 提携金融機関から法人名義で建物購入代金の融資を受け、売買契約と同日に融資代金を法人からお父様へ支払います。
- 適正な賃貸借関係の構築: 土地はお父様個人のままであるため、法人とお父様との間で「土地賃貸借契約書」を交わし、税務署へ「土地の無償返還に関する届出書」を提出します。これにより、借地権の贈与とみなされる税務リスクを完全に回避します。
3. 具体例で見るシミュレーションと効果
以下のようなアパートをモデルに、具体的な効果を見てみましょう。
【モデル物件の前提条件】
- 年間家賃収入(賃貸収入): 600万円
- 建物の固定資産税評価額: 400万円
- 建物の帳簿価格(簿価): ほぼ0円(減価償却が進んでいる状態)
- 建物の適正な譲渡価格(時価): 2,500万円 ※親族・同族間での売買となるため、税務署から「低額譲渡(贈与)」と指摘されないよう、当社鑑定部門による適正な不動産鑑定評価に基づいて譲渡価格を算定します。
① 所得税の分散・削減効果
日本の所得税は、所得が高くなればなるほど税率が上がる「過累進課税」を採用しています。
例えば、お父様の他の所得が高く、限界税率がすでに高い状態にある中で、年間200万円分の所得を、現在「課税所得330万円(税率20%ライン)」である息子様へ役員報酬などの形で移転・分散させたとします。
お父様の高い限界税率(例:所得税・住民税合わせて40%〜50%)が適用されていた200万円が、税率の低い子供世代の所得へとシフトするため、家族全体での所得税・住民税の総額を劇的に削減することができます。
② 相続税の抑制効果
建物が法人名義になるため、毎月入ってくる家賃収入は法人の口座、あるいは役員報酬を受け取る子供の口座に貯まります。お父様個人の財産(現金)がこれ以上増えなくなるため、将来の相続税の膨張に歯止めをかけることができます。
③ 早期の事業承継と認知症対策
副次的な、しかし非常に大きな効果として、子供への早期の事業承継が完了します。万が一、後にお父様が認知症になられたとしても、賃貸経営の主体は「法人(代表:子供)」に移っているため、アパートの管理、契約、将来の売却や修繕などが一切ストップすることなくスムーズに継続できます。 (※なお、物件の状況や家族構成によっては、もう一つの有力な選択肢である「家族信託」の活用を併用・検討することも可能です)
4. 実行における注意点とコスト
本スキームを実行するにあたっては、以下の点に注意し、事前に綿密な資金・事業計画を立てる必要があります。
- 移転コストの発生: 売買代金のおおむね8%程度の初期コストを見込む必要があります。
- 仲介手数料: 約3%(弊社宅建部門が対応)
- 税金・登記費用: 不動産取得税、登録免許税、お父様側の譲渡所得税等で約3%
- その他: 会社設立費用、不動産鑑定費用など
- 金融機関との綿密な協力: 法人で建物の買受資金を調達するため、提携銀行との良好な関係と、一定の所得・属性に基づいた融資審査のクリアが必要不可欠です。
- 使用貸借の回避と契約書の必須性: 親子間だからと「使用貸借(タダで土地を借りる)」の形にしてしまうと、税務上非常に不利な扱いを受けるリスクがあります。弊社宅建部門が主導し、税務署を納得させる適正な土地賃貸借契約書の作成と届出を確実に行います。
結び
建物のみの法人化は、税金対策と将来の安心(認知症対策)を同時に手に入れられる極めて合理的な一手です。ただし、税務署や金融機関とのトラブルを防ぐためには、「不動産鑑定による適正な価格算定」と「不備のない宅建実務・契約書作成」の双方が欠かせません。
本コラムでご紹介した事例やシミュレーションは、一般的な税制・仕組みを解説したものです。実際の税務申告や個別具体的な税効果の試算、および税務判断は、税理士法により税理士のみに行うことが認められています。
弊社(あおぎり不動産鑑定)では、お客様の個別具体的な税務相談やスキームの最終チェックにあたり、提携する経験豊富な税理士などの各専門家と緊密に連携してプロジェクトを推進いたします。
弊社では、【鑑定部門】によるエビデンス(鑑定評価書)の作成から、【宅建部門】による契約書作成・会社設立サポートまで、ワンストップで大家様の資産をお守りいたします。どうぞお気軽にご相談ください。
あおぎり不動産鑑定
― 石川県は5年連続上昇、金沢駅前の強さと能登地域の下落が鮮明に ―
令和8年7月1日、国税庁から令和8年分の相続税路線価が公表されました。
路線価とは、相続税や贈与税を計算する際に、土地の評価額を算定するための基準となる価格です。毎年1月1日時点の価格として公表され、道路に面する標準的な宅地の1㎡当たりの価額として示されます。
一般的に、路線価は地価公示価格等を基にした価格の80%程度を目途に設定されます。そのため、実際の売買価格そのものではありませんが、相続税・贈与税の評価、資産承継、相続対策、不動産の概況把握において重要な指標になります。
令和8年分の石川県の路線価を見ると、県全体としては5年連続の上昇となりました。特に金沢市中心部では、観光需要、インバウンド、北陸新幹線、都心軸再整備への期待感などを背景に上昇基調が続いています。
一方で、令和6年能登半島地震の影響を大きく受けた輪島市などでは下落が続いており、石川県内でも地域差が非常に大きく表れた結果となりました。
1 石川県の標準宅地は5年連続で上昇
金沢国税局が公表した令和8年分の路線価によると、石川県内の標準宅地の平均変動率は前年比プラス1.2%となりました。
前年はプラス0.7%でしたので、上昇幅は拡大しています。石川県全体としては5年連続の上昇となり、県内の地価は全体として回復・上昇基調にあるといえます。
ただし、石川県全域が一律に上昇しているわけではありません。
金沢市中心部、小松駅周辺、野々市市などでは上昇が見られる一方、能登半島地震の影響を受けた輪島市、七尾市などでは下落しています。
つまり、令和8年分の石川県路線価は、「金沢を中心とする加賀地域の上昇」と「能登地域の震災影響による下落」が同時に表れた結果といえます。
2 県内最高路線価は金沢駅東広場通り
石川県内で最も路線価が高かったのは、金沢市堀川新町の「金沢駅東広場通り」です。
令和8年分の路線価は1㎡当たり112万円となり、北陸三県で最も高い路線価となりました。前年は102万円でしたので、変動率は9.8%の上昇です。
金沢駅東広場通りは、4年連続で上昇しています。
金沢駅周辺は、北陸新幹線、JR、IRいしかわ鉄道、バス交通が集まる石川県最大級の交通結節点です。駅周辺には、ホテル、商業施設、飲食店、オフィス、マンションなどが集積し、観光客、ビジネス客、地元住民、学生など、多様な人の流れがあります。
金沢市は、兼六園、金沢城公園、近江町市場、ひがし茶屋街、21世紀美術館など、全国的に知られる観光資源を有しています。北陸新幹線の開業以降、首都圏からのアクセスが向上し、観光地としての認知度もさらに高まりました。
令和8年分の路線価では、こうした観光需要やインバウンド需要、駅周辺の商業・宿泊需要が、金沢駅周辺の価格を押し上げたと考えられます。
3 金沢都心軸の再整備への期待
金沢駅東広場通りの上昇要因として、金沢都心軸の再整備への期待感も挙げられます。
金沢市では、金沢駅から武蔵ヶ辻、香林坊、片町方面へ続く都心軸が、商業・業務・観光の中心的なエリアとなっています。駅前だけでなく、中心市街地全体の再整備や回遊性向上が期待されており、こうした将来性が不動産価格にも影響していると考えられます。
特に金沢は、単なる地方都市の中心駅前ではなく、観光都市としての顔を持つ都市です。
駅前のホテル需要、商業施設需要、飲食需要、観光客の回遊需要、中心部マンション需要が重なり、複数の需要が価格を支えています。
県全体の人口動態だけを見ると地方都市としての課題もありますが、金沢駅周辺については、県内外からの需要を取り込むことで、高い価格水準を維持しているといえます。
4 都道府県庁所在地の最高価格地点としても高水準
金沢駅東広場通りは、都道府県庁所在地の最高価格地点との比較でも、前年と同じ17位とされています。
また、伸び率は6位で、前年の8位から順位を上げています。
これは、金沢駅前の価格水準が、全国の県庁所在地の中でも相対的に高い水準にあることを示しています。
金沢は、東京都心や大阪、名古屋のような大都市ではありません。しかし、歴史・文化・観光・都市機能が集積する地域として、地方都市の中では非常に強いブランド力を持っています。
そのため、金沢駅前の路線価上昇は、単なる地元需要だけでなく、観光・インバウンド・投資・宿泊・商業需要を含んだ広域的な需要を反映していると考えられます。
5 小松市駅前通りも上昇
小松税務署管内の最高路線価は、小松市土居原町の「駅前通り」です。
令和8年分の路線価は1㎡当たり13万円で、前年の12万5,000円から上昇しました。変動率はプラス4.0%です。
小松市は、石川県南部の中心都市の一つであり、小松空港、北陸自動車道、小松駅などを有する交通利便性の高い地域です。また、建設機械メーカーのコマツ創業の地としても知られ、工業都市としての性格も有しています。
令和6年3月には北陸新幹線が敦賀まで延伸し、小松駅も新幹線停車駅となりました。これにより、小松駅周辺では交通利便性の向上や駅前整備への期待が高まり、不動産需要にも一定の影響を与えていると考えられます。
前年の変動率はプラス8.7%であり、令和8年分では上昇幅はやや縮小したものの、引き続き上昇基調にあります。
小松市駅前通りの上昇は、北陸新幹線延伸効果、駅前の再評価、交通結節点としての機能が反映されたものといえます。
6 野々市市は住宅需要・生活利便性を背景に上昇
松任税務署管内の最高路線価は、野々市市藤平田1丁目の「三納藤平田線」です。
令和8年分の路線価は1㎡当たり8万6,000円で、前年の8万5,000円から上昇しました。
野々市市は、金沢市に隣接する住宅都市として人気の高い地域です。商業施設、飲食店、大学、医療施設、生活利便施設が集積し、金沢市中心部へのアクセスも良好です。
石川県内では、野々市市は比較的人口増加・若年層需要が見られやすい地域であり、住宅地としての需要が安定している点が特徴です。
金沢市中心部のような観光・商業需要とは異なり、野々市市の価格を支えているのは、主に住宅需要、生活利便性、金沢市への近接性です。
同じ上昇でも、金沢駅前や小松駅前とは需要の性質が異なります。
7 七尾市は下落
七尾税務署管内の最高路線価は、七尾市神明町の「七尾港線通り」です。
令和8年分の路線価は1㎡当たり4万5,000円で、前年の4万7,000円から下落しました。
七尾市は、能登地域の中心都市の一つであり、和倉温泉、七尾湾、能登食祭市場などの観光資源を有する地域です。
しかし、令和6年能登半島地震では能登地域に大きな被害が生じ、七尾市でも建物被害、インフラ被害、観光・宿泊需要への影響などがありました。
七尾港線通りの下落は、震災による被害や復旧状況、地域経済への影響、人口動態、商業需要の弱まりなどが複合的に反映されたものと考えられます。
もっとも、七尾市は能登地域の拠点性を有しており、復興の進展、観光需要の回復、和倉温泉の再生などが進めば、将来的に地価が下げ止まる可能性もあります。
そのため、七尾市の不動産を見る場合には、震災後の復旧状況、観光施設の営業再開、人口動態、インフラ整備、地域商業の回復状況を確認することが重要です。
8 輪島市朝市通りは全国最大の下落幅
輪島税務署管内の最高路線価は、輪島市の「朝市通り」です。
令和8年分の路線価は1㎡当たり3万2,000円で、前年比マイナス8.6%となりました。
輪島市の朝市通りは、輪島朝市で全国的に知られる観光商業地です。長い歴史を持つ朝市は、輪島を象徴する観光資源であり、多くの観光客が訪れる場所でした。
しかし、令和6年能登半島地震とその後の火災により、輪島朝市周辺は甚大な被害を受けました。観光地としての機能、商業地としての営業、建物、道路、インフラ、地域コミュニティに大きな影響が及びました。
令和8年分では、輪島市朝市通りの下落幅は2年連続で全国最大となりました。
ただし、下落率は前年のマイナス16.7%からマイナス8.6%へ縮小しています。これは、復興が進み、朝市通りの再整備計画が示されるなど、将来に向けた動きが出てきたことも影響していると考えられます。
一方で、地震後の人口減少、事業者の再建負担、観光客の回復時期、インフラ復旧、建物再建などの課題は依然として大きく、価格はなお減少基調にあります。
輪島市の不動産を見る場合には、単純な路線価の上下だけではなく、復興計画、用途制限、再建可能性、地域コミュニティの回復、観光需要の戻り方を慎重に確認する必要があります。
9 加賀地域と能登地域の二極化
令和8年分の石川県路線価で最も大きな特徴は、加賀地域と能登地域の二極化です。
金沢市、小松市、野々市市など、交通利便性が高く、観光・商業・住宅需要が見込まれる地域では上昇しています。
一方で、七尾市や輪島市など、能登半島地震の影響を大きく受けた地域では下落しています。
同じ石川県内でも、不動産市場の状況は大きく異なります。
金沢市中心部では、観光、インバウンド、再開発、ホテル需要、マンション需要が価格を押し上げています。小松市では、北陸新幹線延伸と交通利便性が評価されています。野々市市では、金沢近郊の住宅需要と生活利便性が価格を支えています。
これに対し、能登地域では、震災被害、人口減少、観光需要の回復遅れ、商業機能の再建、インフラ復旧といった課題が大きく、価格に下押し圧力がかかっています。
令和8年分の路線価は、石川県内の不動産市場が一様ではなく、地域ごとの事情を細かく見る必要があることを示しています。
10 路線価上昇は相続税にも影響する
路線価は、相続税や贈与税の土地評価に使われます。
そのため、路線価が上昇すると、同じ土地を所有していても、相続税評価額が上がる可能性があります。
たとえば、金沢駅東広場通りの路線価は、前年の102万円/㎡から112万円/㎡へ上昇しました。
仮に、同通り沿いに100㎡の土地を所有していると単純計算した場合、評価額のイメージは次のようになります。
前年:102万円 × 100㎡ = 1億200万円
令和8年:112万円 × 100㎡ = 1億1,200万円
この場合、単純計算では土地の評価額が1,000万円上昇することになります。
実際には、奥行価格補正、不整形地補正、間口狭小補正、二方路線影響加算、借地権割合、貸家建付地評価、小規模宅地等の特例などにより評価額は変わりますが、路線価の上昇は相続税評価額に直接影響する重要な要素です。
特に金沢駅周辺、都心軸沿い、小松駅周辺、野々市市内に土地を所有している方は、令和8年分の路線価を確認しておくことが大切です。
11 下落地域でも相続対策は必要
一方で、七尾市や輪島市のように路線価が下落している地域では、相続税評価額が下がる可能性があります。
しかし、路線価が下がったから相続対策が不要になるわけではありません。
むしろ、下落地域では、相続税評価額よりも「実際にその不動産をどうするか」が重要になる場合があります。
たとえば、震災被害を受けた建物が残っている場合、修繕費、解体費、測量費、境界確認、再建の可否、売却可能性、管理費用などが問題になります。
相続税評価額が低くても、実際には売却が難しい、維持管理費がかかる、相続人が利用しない、共有になると処分できない、といった問題が発生することがあります。
能登地域の不動産を相続する可能性がある場合には、路線価だけでなく、建物の被害状況、再建可能性、復興計画、道路・上下水道などのインフラ状況、売却需要を確認することが大切です。
12 相続対策では「評価額」と「市場価値」の両方を見る
相続税の計算では路線価が重要です。
しかし、不動産の実際の価値を考える場合には、路線価だけでは不十分です。
たとえば、同じ路線価の土地であっても、形状が良い土地と悪い土地、道路付けが良い土地と悪い土地、建築しやすい土地と造成費がかかる土地では、市場での評価は異なります。
また、商業地では、歩行者通行量、観光客の回遊性、店舗としての視認性、駐車場の有無、テナント需要、収益性などが価格に影響します。
住宅地では、学校、スーパー、病院、公共交通、道路幅員、災害リスク、周辺環境などが重要です。
震災被害を受けた地域では、地盤、液状化、建物被害、インフラ復旧、再建制限、復興計画なども確認する必要があります。
つまり、相続対策では、相続税評価額だけではなく、その不動産が実際に売れるのか、誰が使うのか、維持管理費はいくらかかるのか、相続人が共有して問題にならないか、といった実務的な視点も重要です。
13 令和8年分路線価から見る石川県不動産市場
令和8年分の相続税路線価から見える石川県不動産市場の特徴は、大きく三つあります。
第一に、石川県全体としては上昇基調が続いていることです。標準宅地の平均変動率はプラス1.2%で、5年連続の上昇となりました。
第二に、金沢市中心部の強さです。金沢駅東広場通りは1㎡当たり112万円となり、北陸三県最高の路線価となりました。観光、インバウンド、都心軸再整備、商業・宿泊需要が価格を支えています。
第三に、能登地域の下落です。七尾市、輪島市では最高路線価が下落し、特に輪島市朝市通りは2年連続で全国最大の下落幅となりました。能登半島地震の影響、人口減少、観光・商業機能の回復途上であることが、価格に大きく影響しています。
つまり、石川県の不動産市場は、金沢を中心とする加賀地域では上昇が続く一方、能登地域では震災影響による下落が続いており、県内で明確な地域差が生じているといえます。
14 まとめ
令和8年分の相続税路線価では、石川県内の標準宅地の平均変動率がプラス1.2%となり、5年連続で上昇しました。
県内最高路線価は、金沢市堀川新町の「金沢駅東広場通り」で、1㎡当たり112万円となり、北陸三県最高の価格となりました。インバウンド需要、観光業の好調、都心軸再整備への期待感が価格を押し上げていると考えられます。
小松市土居原町の駅前通りは1㎡当たり13万円となり、北陸新幹線敦賀延伸後の上昇傾向が続いています。野々市市藤平田1丁目の三納藤平田線も1㎡当たり8万6,000円となり、金沢近郊の住宅需要と生活利便性が評価されています。
一方で、七尾市神明町の七尾港線通りは1㎡当たり4万5,000円へ下落し、輪島市の朝市通りは1㎡当たり3万2,000円、前年比マイナス8.6%となりました。輪島市では下落幅が前年より縮小したものの、能登半島地震の影響、人口減少、観光・商業機能の再建途上であることから、依然として厳しい状況が続いています。
路線価は、相続税や贈与税の評価に使われる重要な指標ですが、実際の売買価格そのものではありません。不動産の価値は、路線価だけでなく、立地、道路付け、形状、地勢、建物状態、収益性、災害リスク、復興状況、売却可能性などを総合的に見て判断する必要があります。
あおぎり不動産鑑定では、石川県・新潟県・長野県をはじめとする不動産について、相続税評価、売買、相続、担保評価、投資判断、物件調査等に関するご相談に対応しています。
令和8年分路線価の公表をきっかけに、ご所有不動産の相続税評価や市場価値を確認したい方は、ぜひ一度ご相談ください。
あおぎり不動産鑑定
――確かな「視点」と実戦における最速の意思決定
I. 序論:投資市場における「価格」と「価値」の乖離
不動産投資のポータルサイトや販売図面において、多くの方が最も頻繁に、そして熱心に視線を注がれる指標が「利回り」かと思います。しかし、広告等に大々的に表示される表面利回り(グロス利回り)のみに依存した投資判断は、時に予期せぬリスクを伴い、投資の成果を大きく左右する原因となり得ます。
不動産鑑定評価の現場において拠り所とする「不動産鑑定評価基準」では、不動産の価格を単なる市場の取引価格として捉えるのではなく、その不動産が将来にわたって生み出すであろう「経済的価値」の総和として厳格に評価いたします。その中核をなすのが「収益還元法」です。
収益還元法とは、対象不動産が将来生み出すと期待される純収益の現在価値の総和を求めることにより、その不動産の適正な投資価値(収益価格)を試算する手法です。これには、一期間の純収益を一定の還元利回りで割り戻す「直接還元法」と、連続する複数の期間に発生する純収益と将来の転売価格(復帰価格)を現在価値に割り引いて合算する「DCF(ディスカウント・キャッシュ・フロー)法」の2つが存在します。
市場において持続的に安定した利益を上げ続けるためには、単なる広告の数字を追うだけでなく、不動産が内包する真の収益力を見極める「鑑定評価的な収益還元思考」を一つのアプローチとして取り入れていただくことが極めて有効です。
II. 総収益(Gross Income)の分析:適正賃料の査定と空室損失の予測
収益還元法の出発点となるのが、対象不動産から得られる「総収益」の把握です。総収益とは、投資した不動産を運用することによって得られる経済的対価の総額であり、単に「現在の満室時想定賃料」を掛け合わせるだけでは不十分なケースがあります。実務においては、以下の2つのポイントを的確に精査することが推奨されます。
- 適正な実質賃料の把握現在賃貸中の物件であっても、その賃料が周辺の市場相場(マーケットレント)と比較して適正であるかどうかを事前に査定しておくことが大切です。例えば、数年前から入居されているテナントの賃料が相場より著しく高い場合、そのテナントが退去された後は賃料が下落し、収益力が低下するリスク(賃料変動リスク)を考慮する必要があります。周辺の類似募集物件の動向や成約事例を収集し、対象物件の個別的要因(駅距離、築年数、設備グレード)と比較考慮(比準)するプロセスが不可欠となります。
- 空室率および賃料回収不能損失の合理的想定不動産経営において、常に100%の満室状態が持続することは原則として稀です。賃借人の入れ替えに伴う原状回復期間や、市場の需給バランスによる不稼働期間(空室リスク)を織り込む必要があります。
一般的な市場環境においては、対象物件の特性やエリアの需給動向を勘案し、年間総収入に対しておおむね 5% 〜 10% 程度の空室損失(および家賃滞納等の回収不能損失)をあらかじめ控除した「実効総収益(EGI)」をベースに思考を組み立てるのが、実務上も非常に堅実なアプローチです。
III. 総費用(Operating Expenses)の精査:運営の不確実性を抑えるコスト分析
総収益から差し引くべき「総費用(運営経費)」の把握もまた、収益価格の精度を左右する重要な要素です。総費用とは、対象物件を安定的かつ継続的に運用するために不可欠な経費の総額であり、主に以下の項目で構成されます。
- 維持管理費(PM費・建物管理費):エレベーターや消防設備の保守点検費用、共用部の清掃費、外部の管理会社へ支払う賃料徴収代行費用など。
- 修繕費:退去時の原状回復費用や、建物の経年劣化を補うための日常的なメンテナンス費用。
- 公租公課:不動産を所有していることで毎年課される固定資産税および都市計画税。
- 損害保険料:火災保険や地震保険などの特約費用。
実際の取引において、提示される経費データが不透明なケースも少なくありません。その場合、実務上のガイドラインとして、年間賃料収入に対して 10% 〜 20% 程度を運営経費の標準的な目安として仮定し、試算を行うのが一般的です。費用構造を正確に把握するためには、対象不動産の固有の維持管理状況を丁寧に精査することが求められます。
IV. 純収益の平準化:一時的変動に惑わされない「標準化」のプロセス
不動産鑑定評価において、最も重視される概念の一つが「純収益の平準化」です。純収益(NOI)とは、前述の「総収益」から「総費用」を差し引いた、オーナー様の手元に残る純然たる年間手取り収入を指しますが、この数字は単年度の決算だけを見て判断するべきではありません。
ここで重要なのは、現時点における収益や費用が、たまたま何らかの理由で突出していないかという検証です。
【補正が必要となる特殊事情の具体例】
- 大口の法人テナントが当期に大量退去し、一時的に空室率が異常値を示している。
- 当該年度に外壁塗装や屋上防水などの大規模修繕工事を実施したため、修繕費が多額に計上され、単年度の純収益が著しく押し下げられている。
このような一時的・偶発的な要因によって変動した数字をそのまま利回りで割り戻しても、正確な収益価格(不動産の真の価値)を導き出すことは難しくなります。これらの特殊事情に対しては、中長期的な視点から「平準化(ならす)」の補正を行い、安定的かつ客観的な「標準状態の純収益」を算定することが、的確な判断を下すための鉄則となります。
V. 還元利回り(Cap Rate)の抽出と市場の歪みの検知
純収益の算定と並び、収益還元法の成否を決定づけるのが「還元利回り」の判定です。還元利回りとは、純収益から価格を導き出すための倍率(割引率の一種)であり、この数字が 1% 変動するだけで、最終的な収益価格は数千万円、規模によっては数億円単位で増減します。
還元利回りを適切に想定する手法としては、主に以下の2つが有効です。
- 取引事例や市場公表データの比準J-REITの開示情報や、不動産関連の調査機関が公表している客観的な市場データを参考に、類似物件の取引利回りを抽出します。ただし、これらは表面利回りで表示されていることが多いため、対象物件の経費率を勘案し、ネットの「還元利回り」の水準へと修正・比較(比準)する必要があります。
- 物件特性に応じた利回りの相関分析一般に、市場における人気(流動性や安全性が高い物件)が高い不動産は、リスクが低いため還元利回りは低く設定され、価格は高くなります。逆に、地方都市や駅から遠い物件、築年数が経過した物件など、リスクが高い不動産は還元利回りが高く(利回りが大きく)設定される傾向にあります。
- 「表面利回りと築年数」の相関:築年数が古いにもかかわらず、利回りが新築並みに低い(=リスクに対して価格が割高である可能性)
- 「表面利回りと立地」の相関:最寄り駅から距離があるものの、利回りが相場より異常に高く、想定される運営経費を差し引いても十分に魅力的な純収益が確保できる(=市場の歪みによる割安な物件である可能性)
日頃から「このエリアのこの特性なら、還元利回りは何%が妥当か」というマクロな相場観(キャップレートの基準線)を構築しておくことで、市場参加者の動向を先読みし、真の優良物件を見つけ出す確度を格段に高めることができます。
VI. 【実践編】ファーストタッチで「純収益」を割り出すための簡易インデックス
ここまで、収益還元法の厳密な理論と、評価における精査の重要性について詳しく解説してきました。こうした理論的背景をご理解いただいた上で、実戦の最前線(ファーストコンタクト)でご活用いただきたい「実践的な引き出し」があります。
実際の投資市場は極めて流動性が高く、何時間もかけて詳細な調査や収益シミュレーションを行っている間に、優良物件は他のスピード感のある買い手に確保されてしまいます。そこで、最初の数秒〜数分間で物件のポテンシャルを概算し、次のステップ(現地実査や買付の決断)に進めるべきかをスクリーニングするため、実務経験に基づく「築年数別の簡易経費率」を一種のベンチマークとしてご紹介します。
もちろん、これらは個別の物件特性、地域性、管理形態によって大きく変動するため、「あくまでも初期判断を加速させるための、大まかな参考目安」に過ぎませんが、実戦における強力なフィルターとして機能します。
- 新築・築浅物件:運営経費率の簡易目安 約 10%経年劣化が少なく、設備トラブルのリスクが極めて低いステージ。当面の間、多額の資本的支出(大規模修繕費)を想定する必要がない安定期です。
- 一般的な中古・築古物件:運営経費率の簡易目安 約 20%定期的な退去リフォーム費用や、各種設備の経年交換費用、外部への管理委託費用などをあらかじめ織り込んでおくべき標準的なステージです。
- 要大修繕物件:運営経費率の簡易目安 約 30%雨漏りの修繕、外壁塗装、給排水管の更新など、近い将来に多額の投下資本を必要とする、あるいは現状の賃料水準を維持するために相応のコストを考慮すべきステージです。
例えば、表面利回り 8% の中古物件(築古)を見かけた際、この簡易経費率 20% を頭の中で適用すれば、「$8\% \times (100\% – 20\%) = 6.4\%$」という実質利回りの大まかなイメージを、電卓を叩くまでもなく瞬時に弾き出すことが可能となります。
この「引き算の感覚」を日常的に繰り返すことで、詳細な資料を取り寄せなくても、図面一枚、あるいはポータルサイトの画面を見ただけで、その物件が市場価格に対して割安か割高かをスムーズに仕分けることができるようになります。
VII. 実例検証:市場の流動性の極致と1分間の決断
不動産投資市場における意思決定のスピードがいかに重要か、私自身が実務と投資の現場で経験した、ある象徴的な事例を共有いたします。
ある金曜日の 12:30 頃、インターネットのポータルサイトに、相場から見て明らかにバリューのある(収益価格が積算価格や市場相場を大きく下回っている)1 棟物件が掲載されました。
日頃からエリアの利回り相場と築年数の関係を整理していたため、その情報を確認してわずか 1 分後には「購入」を決断。競合に先を越されないよう、即座に「融資特約なし(ローン審査の成否を問わず、自己資金で買い取るという、売り手様にとって最も確実性の高い条件)」で買付証明書を提出しました。
このファーストコンタクトの時点では、当然ながら現地調査も詳細な収益シミュレーションも行っていません。最速で契約の優先権(打席に立つ権利)を確保した後に、1 時間以上かけて現地へ赴き、建物の物理的状態や管理状況を実査しました。その後、事務所へ戻って詳細な収益シミュレーションを回し、金融機関へのアプローチに必要な融資資料を迅速に作成したのです。最終的には無事に融資の承認を得て、非常に好条件での取得に至りました。
後日、仲介会社の担当者様に確認したところ、「掲載翌日の土曜日には問い合わせが 400 件を超えて窓口がパンクしたため、やむを得ず広告を即時取り下げた」とのことでした。
もし、この局面において「まずは現地を見てから」「数時間かけて詳細な収益還元価格を計算してから」という一般的なプロセスを踏んでいれば、確実に 400 件の波に埋もれ、貴重な投資機会を逃していたでしょう。詳細な分析や検証はもちろん不可欠ですが、まずは迅速に機会を確保し、その後に緻密な検証を重ねていくというアプローチこそが、激しい市場を勝ち抜く鍵となります。
VIII. 結論:理論と実戦の融合がもたらす投資の果実
不動産投資において、再現性高く優良物件を捕捉できるかどうかは、情報のファーストコンタクトにおける「最初の数分間の見極め」に大きく左右されます。
そして、その迅速な決断力を支えるのは、単なる直感やギャンブル的な賭けではありません。不動産鑑定評価基準が示す収益還元の理論をベースに、日頃から利回りと物件特性(立地・築年数・運営経費)を対比させ、頭の中で収益価格を試算し続ける「平準化された思考の習慣」です。
確かな理論に裏付けられた視点と、実戦において求められる圧倒的なスピード。この両輪を組み合わせることで、一瞬の遅れが機会損失につながる厳しい投資市場において、確実かつ大胆に成果を収めることが可能となります。日々の市場データとの対話を通じて、皆様の投資判断のクオリティがさらに高まる一助となれば幸いです。
― ハザードマップだけでは分からない土地建物の見方 ―
近年、不動産の価格を考えるうえで、水害リスクの重要性が高まっています。
大雨、台風、線状降水帯、内水氾濫、河川氾濫などにより、これまで「大きな水害は起きにくい」と考えられていた地域でも浸水被害が発生することがあります。住宅や事業用不動産を購入する場合、あるいは相続・売却・鑑定評価を行う場合には、単に駅からの距離や土地の広さ、建物の築年数だけでなく、その土地がどの程度の水害リスクを抱えているのかを確認することが重要です。
今回の資料では、水害リスクと土地建物価格との関係について、浸水想定区域、洪水ハザードマップ、浸水深、浸水継続時間、内水氾濫、都市型水害、建物の耐水性能など、多くの観点から整理されていました。特に黄色で線を引いた部分には、不動産評価や物件調査の実務上、重要なポイントが多く含まれていると感じました。
1 水害リスクは不動産価格に影響する
不動産の価格は、単に土地の面積や建物の仕様だけで決まるものではありません。
その土地を安全に利用できるか、将来も安定して住み続けられるか、災害時にどの程度の被害が想定されるかといった点も、価格形成に影響します。
特に水害リスクは、近年の不動産市場において無視できない要素になっています。
たとえば、同じ駅徒歩圏内、同じ面積、同じような建物であっても、一方が浸水想定区域内にあり、もう一方が浸水想定区域外にある場合、購入希望者の心理は異なります。
浸水想定区域内の物件では、購入後に次のような不安が生じます。
大雨の際に床下浸水・床上浸水が起きないか。
車や家財が被害を受けないか。
建物の修繕費が発生しないか。
火災保険・水災補償の保険料が高くならないか。
将来売却するときに買い手がつきにくくならないか。
このような不安は、需要者の購入意欲や希望価格に影響します。そのため、水害リスクは不動産価格を考えるうえで重要な価格形成要因となります。
2 ハザードマップの確認は出発点である
水害リスクを確認する際、多くの方がまず見るのがハザードマップです。
ハザードマップには、河川氾濫時の浸水想定区域、想定される浸水深、土砂災害警戒区域、避難所などが示されています。
不動産取引においても、近年は水害ハザードマップに関する説明が重要になっており、購入者にとっても関心の高い事項です。
ただし、ここで注意したいのは、ハザードマップはあくまで「リスクを把握するための出発点」であるということです。
ハザードマップで色が付いているから直ちに危険である、色が付いていないから絶対に安全である、という単純な話ではありません。
同じ浸水想定区域内でも、想定浸水深が0.5m未満なのか、1mから3mなのか、3m以上なのかによって、被害の程度は大きく異なります。
また、河川からの距離、地盤の高さ、周囲の道路との高低差、排水施設の状況、過去の浸水履歴、堤防の整備状況などによって、実際のリスクは変わります。
したがって、ハザードマップを見るときは、単に「区域内か区域外か」だけを見るのではなく、どの程度の浸水が想定されているのか、周辺地形と合わせて確認する必要があります。
3 浸水深を見ることが重要である
水害リスクを評価するうえで、特に重要なのが浸水深です。
浸水深とは、洪水などが発生した場合に、その場所でどの程度の深さまで水が来ると想定されているかを示すものです。
たとえば、浸水深0.5m未満であれば、床下浸水程度にとどまる可能性があります。一方、0.5m以上になると、床上浸水の可能性が出てきます。
1mを超えると、一般的な住宅では生活空間に大きな被害が生じる可能性があります。3mを超えるような想定であれば、1階部分の多くが水没することも考えられます。
このように、同じ浸水想定区域内でも、浸水深によって不動産の利用上のリスクは大きく異なります。
たとえば、次のような見方ができます。
浸水深0.5m未満
比較的軽微な浸水にとどまる可能性があるが、床下浸水、設備被害、車両被害には注意が必要。
浸水深0.5m以上1m未満
床上浸水の可能性があり、住宅や店舗としての利用に影響が出る可能性がある。
浸水深1m以上3m未満
建物内部や設備への被害が大きくなりやすく、復旧費用も高額になる可能性がある。
浸水深3m以上
人命の危険、建物の大規模被害、長期避難、資産価値への影響が大きくなる可能性がある。
不動産の評価や購入判断においては、浸水想定区域に入っているかどうかだけでなく、この「浸水深」を必ず確認する必要があります。
4 浸水継続時間も重要である
水害リスクを見る際には、浸水深だけでなく、浸水継続時間も重要です。
浸水継続時間とは、浸水が発生した後、どの程度の時間、水が引かずに残ると想定されるかを示すものです。
同じ1mの浸水であっても、数時間で水が引く場合と、数日間にわたって水が残る場合とでは、被害の内容が大きく異なります。
浸水が長時間続くと、建物の基礎、床、壁、断熱材、設備、電気系統、給排水設備などに深刻な影響が出る可能性があります。また、復旧に時間がかかり、居住再開や営業再開までの期間も長くなります。
賃貸住宅の場合には、浸水によって入居者が退去する可能性もあります。店舗や事業用不動産の場合には、営業停止期間が長引くことで、事業収益に直接影響します。
したがって、不動産価格を考えるうえでは、「どれくらい水が来るか」だけでなく、「どれくらい水が残るか」も確認する必要があります。
5 堤防があるから安全とは限らない
河川沿いの地域では、堤防が整備されていることがあります。
堤防があると、一見すると安全に感じられます。しかし、堤防があるからといって水害リスクがゼロになるわけではありません。
堤防は水害リスクを軽減するための重要な施設ですが、想定を超える大雨や洪水が発生した場合には、越水や決壊が起きる可能性があります。
特に資料では、堤防がある地域であっても、万一破堤した場合には大きな被害が生じる可能性がある点が重要だと感じました。
堤防付近の土地では、通常時は河川との間に堤防があるため安心感がありますが、いったん決壊すれば、水が一気に流れ込む可能性があります。この場合、浸水深だけでなく、水流の勢いによる建物被害も考えなければなりません。
したがって、河川沿いの土地を評価する際には、堤防の有無だけでなく、河川との距離、堤防との位置関係、地盤の高さ、過去の水害履歴、浸水想定区域図などを総合的に確認することが大切です。
6 都市型水害と内水氾濫にも注意する
水害というと、大きな河川が氾濫するイメージを持つ方が多いかもしれません。
しかし、都市部では、河川氾濫だけでなく、内水氾濫にも注意が必要です。
内水氾濫とは、短時間に大量の雨が降った際、雨水を排水しきれず、道路や低地に水があふれる現象です。河川が氾濫していなくても、排水能力を超える雨が降れば、街中で浸水被害が発生することがあります。
特に都市部では、地表がアスファルトやコンクリートで覆われているため、雨水が地面に浸透しにくく、短時間で排水施設に集中します。その結果、排水が追いつかず、道路冠水や地下室への浸水が起こることがあります。
不動産調査では、近くに大きな河川がないから安全と考えるのではなく、周辺道路の高低差、側溝や雨水枡の状況、過去の道路冠水履歴、地下室や半地下部分の有無なども確認する必要があります。
7 建物側の対策も価格に影響する
水害リスクは、土地だけの問題ではありません。
建物がどのように設計されているかによって、被害の程度は大きく変わります。
たとえば、同じ浸水想定区域内にある建物でも、次のような違いがあります。
1階の床高が高く設計されている。
重要な設備が高い位置に設置されている。
電気設備や給湯設備が浸水しにくい場所にある。
地下室や半地下部分がない。
排水設備が適切に整備されている。
外壁や基礎部分の耐水性が高い。
このような対策が取られている建物は、水害時の被害を軽減できる可能性があります。
一方で、地下室がある建物、1階部分に重要設備が集中している建物、周辺道路より敷地が低い建物などは、水害時の被害が大きくなりやすいと考えられます。
不動産価格を考える際には、「土地が浸水想定区域内にあるか」だけでなく、「建物が水害に対してどの程度配慮されているか」も重要です。
8 水害リスクは住宅だけでなく収益物件にも影響する
水害リスクは、自宅用不動産だけでなく、アパート、マンション、店舗、事務所、倉庫などの収益物件にも影響します。
賃貸アパートの場合、浸水被害が発生すると、入居者の退去、原状回復費、修繕費、家賃収入の減少などが生じる可能性があります。
店舗の場合には、商品、什器、設備が被害を受けるだけでなく、営業停止による損失も発生します。
倉庫や工場では、保管品、機械設備、生産ラインへの被害が大きな問題になります。
収益物件の価格は、将来得られる収益を前提に判断されることが多いため、水害リスクによって収益が不安定になる場合には、価格にも影響が出る可能性があります。
たとえば、同じ利回りの物件であっても、浸水リスクの高い地域にある物件では、将来の修繕費や保険料、空室リスク、売却時の流動性低下を考慮する必要があります。
9 水害リスクは「心理的な価格影響」も大きい
水害リスクは、実際に被害が発生していなくても、不動産価格に影響することがあります。
なぜなら、購入希望者がハザードマップを見て不安を感じるからです。
たとえば、過去に浸水被害がない土地であっても、ハザードマップ上で3m以上の浸水想定区域に入っていれば、購入をためらう人が出てくる可能性があります。
逆に、浸水想定区域内であっても、実際には敷地が周辺より高い、建物が水害対策をしている、避難経路が確保されている、過去の浸水実績がない、といった事情があれば、価格への影響は限定的になることもあります。
つまり、水害リスクの価格影響は、単純に「区域内だから何割減」というように機械的に決められるものではありません。
実際の危険性と、需要者が感じる不安の両方を見ながら判断する必要があります。
10 不動産評価で確認すべき事項
水害リスクを踏まえて不動産を見る場合、少なくとも次のような事項を確認することが重要です。
ハザードマップ上の位置
想定浸水深
浸水継続時間
過去の浸水履歴
河川との距離
堤防との位置関係
周辺道路との高低差
土地の地盤高
排水施設の状況
内水氾濫の可能性
土砂災害警戒区域等の指定
建物の床高
地下室・半地下の有無
電気設備・給湯設備の設置位置
火災保険・水災補償の内容
避難経路と避難場所
将来売却時の流動性
これらを総合的に見て、その不動産の価格や利用上のリスクを判断する必要があります。
11 水害リスクがある土地は必ず価値が低いのか
では、水害リスクがある土地は、必ず価値が低いのでしょうか。
必ずしもそうとは限りません。
水害リスクがある地域でも、駅に近い、商業施設が多い、土地需要が強い、交通利便性が高い、希少性があるといった場合には、価格が高く維持されることがあります。
たとえば、都市部の中心市街地や駅前商業地では、浸水リスクがあっても、利便性や収益性が非常に高ければ、需要が大きく低下しないことがあります。
一方で、住宅地や郊外部では、水害リスクが需要者の心理に大きく影響し、価格や売却期間に影響する可能性があります。
つまり、水害リスクの価格影響は、地域の需要、用途、代替地の有無、土地の希少性、建物の用途によって異なります。
12 これからの不動産調査では水害リスク確認が欠かせない
近年、気候変動の影響もあり、大雨の発生頻度や降雨量が増えていると感じる場面が増えています。
そのため、不動産調査において水害リスクの確認は、以前よりも重要になっています。
特に、住宅を購入する場合には、購入時の価格だけでなく、将来の修繕費、保険料、売却可能性、家族の安全性まで含めて考える必要があります。
投資用不動産の場合には、賃料収入、空室リスク、修繕費、保険、将来売却時の利回りや価格への影響を検討する必要があります。
相続不動産の場合には、相続人がその不動産を保有し続けるべきか、売却すべきか、建物を改修すべきかを判断するうえでも、水害リスクの把握が重要になります。
13 まとめ
水害リスクは、不動産価格に影響する重要な要因です。
ハザードマップで浸水想定区域に入っているかどうかは重要ですが、それだけで判断するのではなく、浸水深、浸水継続時間、堤防との位置関係、過去の浸水履歴、地盤の高さ、排水状況、建物の耐水性などを総合的に確認する必要があります。
また、水害リスクの価格影響は、地域や用途によって異なります。住宅地、商業地、収益物件、工場・倉庫では、リスクの現れ方も価格への影響も異なります。
不動産は、地図や登記情報だけでは分からないことが多くあります。特に水害リスクは、現地の高低差、道路の勾配、河川や水路との関係、周辺の排水状況などを実際に確認することが重要です。
あおぎり不動産鑑定では、不動産鑑定評価だけでなく、物件調査、法務局調査、役所調査、ハザードマップの確認、現地確認、写真撮影等の業務にも対応しています。
土地や建物の売買、相続、投資判断、担保評価などにあたり、水害リスクを含めた不動産の価値を把握したい方は、ぜひ一度ご相談ください。
あおぎり不動産鑑定
相続対策の話をしていると、「現金を持っているよりも、アパートを建てた方が相続税対策になる」という話を聞くことがあります。
確かに、相続税の評価の仕組みだけを見ると、現金をそのまま持っている場合よりも、土地や建物に換えた方が相続税評価額が下がることがあります。さらに、借入金を利用してアパートを建築すると、借入金は債務として相続財産から控除されるため、相続税評価上の財産額が大きく圧縮されることがあります。
ただし、私は基本的には、相続税対策だけを目的とした新築アパート建築は慎重に考えるべきだと思っています。
相続発生時の税額は下がったとしても、その後にアパートを引き継ぐお子様が、空室リスク、修繕費、管理の手間、借入金の返済、将来の売却リスクを負うことになるからです。
今回は、長野県内でアパートを建築するケースをイメージしながら、なぜ新築アパートが相続対策と言われるのか、そしてどのような点に注意すべきかを整理してみます。
1 現金はそのまま相続税評価額になる
まず、現金や預貯金は、原則としてその金額がそのまま相続税評価額になります。
たとえば、現金1億円を持っている場合、相続税の計算上も基本的には1億円の財産として評価されます。
非常に分かりやすい一方で、評価額を圧縮する余地はほとんどありません。
これに対し、不動産は、実際に取得した価格や建築費と、相続税評価額が一致しないことがあります。ここに、相続税対策として不動産が利用される理由があります。
2 土地は路線価等で評価される
相続税における土地の評価は、一般的には路線価方式または倍率方式によって行われます。
路線価地域では、相続税評価額は実勢価格よりも低くなることが多く、一般的には時価の8割程度と言われることがあります。
たとえば、長野県内で土地を3,000万円で取得したとします。
この土地の相続税評価額が、仮に時価の8割程度であるとすると、
3,000万円 × 80% = 2,400万円
となります。
つまり、3,000万円で取得した土地であっても、相続税評価上は2,400万円程度で評価される可能性があります。
これだけでも、現金3,000万円をそのまま持っている場合と比べると、600万円程度の評価差が生じます。
3 アパート用地は「貸家建付地」として評価される
さらに、その土地の上に賃貸アパートを建てて、実際に入居者に貸している場合、その土地は「貸家建付地」として評価されます。
貸家建付地とは、簡単に言うと、貸家の敷地として使われている土地です。
自分で自由に使える更地や自宅敷地と異なり、建物には借家人が入っています。そのため、所有者が土地や建物を自由に処分しにくくなるという考え方から、相続税評価額が一定程度下がります。
計算のイメージは、次のとおりです。
貸家建付地の評価額
= 自用地評価額 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合)
たとえば、先ほどの土地の相続税評価額を2,400万円とします。
借地権割合を60%、借家権割合を30%、賃貸割合を100%と仮定すると、評価減は次のようになります。
2,400万円 × 60% × 30% × 100% = 432万円
したがって、貸家建付地としての評価額は、
2,400万円 − 432万円 = 1,968万円
となります。
実際に3,000万円で取得した土地が、相続税評価上は約1,968万円になるということです。
この例では、土地だけで約1,032万円の評価圧縮が生じます。
4 建物は建築費ではなく固定資産税評価額をベースに評価される
次に建物です。
新築アパートの相続税評価は、建築費そのものではなく、固定資産税評価額をベースに考えます。
一般的に、建物の固定資産税評価額は、実際の建築費よりも低くなることが多いです。たとえば、建築費1億2,000万円のアパートを建てたとしても、固定資産税評価額は建築費の50%程度、すなわち6,000万円程度になることがあります。
さらに、この建物が入居者に貸されている場合には、「貸家」として評価されます。
貸家の評価では、固定資産税評価額から、借家権割合と賃貸割合に応じた金額を控除します。
仮に、固定資産税評価額6,000万円、借家権割合30%、賃貸割合100%とすると、
6,000万円 ×(1 − 30% × 100%)= 4,200万円
となります。
つまり、1億2,000万円をかけて建てたアパートが、相続税評価上は4,200万円程度になる可能性があります。
この例では、建物だけで、
1億2,000万円 − 4,200万円 = 7,800万円
の評価差が生じます。
この「建築費」と「相続税評価額」の差が、新築アパートによる相続税対策の大きなポイントです。
5 借入金は債務控除できる
さらに、アパート建築では金融機関から借入をすることがあります。
相続税の計算上、借入金は債務として相続財産から差し引くことができます。
ここで、長野県内で次のようなアパート建築を行うケースを考えてみます。
土地取得費:3,000万円
建物建築費:1億2,000万円
総事業費:1億5,000万円
自己資金:2,500万円
借入金:1億2,500万円
この場合、実際には1億5,000万円の不動産投資を行っていますが、相続税評価上は次のようになります。
土地評価額:約1,968万円
建物評価額:約4,200万円
不動産評価額合計:約6,168万円
借入金:▲1億2,500万円
この事業部分だけを見ると、
6,168万円 − 1億2,500万円 = ▲6,332万円
となります。
つまり、1億5,000万円の事業を行っているにもかかわらず、相続税評価上は大きなマイナスになることがあります。
これが、「借入をしてアパートを建てると相続税対策になる」と言われる理由です。
6 現金2億円を持っている人の例
もう少し全体像で考えてみます。
たとえば、現金2億円を持っている方がいるとします。
何もしなければ、現金2億円は基本的にそのまま2億円の相続税評価額になります。
ここで、長野県内で1億5,000万円のアパート建築計画を行い、自己資金2,500万円、借入金1億2,500万円を使ったとします。
すると、現金は次のように減ります。
2億円 − 2,500万円 = 1億7,500万円
一方で、不動産の相続税評価額は、先ほどの例では次のとおりです。
土地評価額:約1,968万円
建物評価額:約4,200万円
合計:約6,168万円
借入金は1億2,500万円です。
したがって、相続税評価上の純資産は、
現金1億7,500万円
+ 不動産評価額6,168万円
− 借入金1億2,500万円
= 1億1,168万円
となります。
何もしなければ2億円だった相続税評価額が、アパート建築後には約1億1,168万円になる計算です。
この例では、
2億円 − 1億1,168万円 = 8,832万円
の評価圧縮効果があることになります。
もちろん、これはあくまで単純化した試算です。実際には取得諸費用、登記費用、不動産取得税、消費税、固定資産税、借入条件、家賃収入、管理費、修繕費、空室率などを含めて検討する必要があります。
それでも、相続税評価の仕組みだけを見ると、新築アパートが相続税対策として語られる理由は分かりやすいと思います。
7 ただし、節税効果だけで判断してはいけない
ここまで見ると、新築アパートは非常に有効な相続対策に見えるかもしれません。
しかし、私は基本的には、相続税対策だけを目的とした新築アパート建築はおすすめしません。
理由は、相続税の支払いが減っても、その後のリスクをお子様や相続人が引き継ぐことになるからです。
たとえば、相続税は減ったとしても、アパートは建てた瞬間から経年劣化していきます。
10年、15年、20年と経過すれば、外壁塗装、屋上防水、給湯器交換、エアコン交換、内装リフォーム、共用部修繕などが必要になります。
外壁塗装や屋上防水だけでも、規模によっては数百万円から1,000万円を超えることがあります。
給湯器やエアコンの交換も、1戸だけなら小さな金額に見えますが、10戸、12戸とまとまると大きな負担になります。
また、築年数が経過すると、家賃を維持しにくくなることもあります。新築時は満室でも、10年後、20年後も同じ家賃で満室が続くとは限りません。
8 空室リスクは相続税対策の効果も弱める
アパート経営では、空室リスクも重要です。
たとえば、10戸のアパートで、1戸あたり月額家賃7万円とします。
満室であれば、
7万円 × 10戸 × 12か月 = 年間840万円
の家賃収入になります。
しかし、平均して2戸が空室になると、
7万円 × 8戸 × 12か月 = 年間672万円
となり、年間168万円の収入減になります。
さらに、空室が増えると、相続税評価の面でも影響があります。
貸家建付地や貸家の評価では、賃貸割合が重要になります。満室であれば賃貸割合100%として評価減を受けやすいですが、空室が多い場合には賃貸割合が下がり、評価減のメリットが小さくなる可能性があります。
つまり、空室は収益性を悪化させるだけでなく、相続税対策としての効果にも影響することがあります。
9 借入金は「節税効果」ではなく「返済義務」でもある
相続税の計算上、借入金は債務控除できるため、相続税評価額を下げる効果があります。
しかし、借入金はあくまで返済しなければならない債務です。
相続人にとっては、相続税が減った代わりに、アパートと借入金を引き継ぐことになります。
たとえば、1億2,500万円を借り入れ、金利1.5%、返済期間30年、元利均等返済とすると、年間返済額は概算で約520万円程度になります。
満室時の家賃収入が年間840万円あっても、そこから借入返済、管理費、固定資産税、火災保険料、修繕費、空室損、原状回復費などを支払う必要があります。
仮に家賃収入840万円に対し、年間返済が520万円、管理費・修繕費・税金等で200万円かかると、手残りは120万円程度です。
そこから突発的な修繕や空室が発生すれば、手残りはさらに減ります。
このように、アパート経営は「相続税評価を下げる仕組み」としては有効に見えても、実際には長期の事業経営です。相続人がその事業を引き継げるかどうかを考えないまま建築すると、後で大きな負担になる可能性があります。
10 まず検討すべき相続対策
相続対策というと、いきなり不動産投資を考える方もいますが、私はまず、もっと基本的な対策から検討すべきだと思います。
たとえば、生前贈与です。
暦年課税では、年間110万円の基礎控除があります。もちろん、相続開始前の贈与加算や制度改正、贈与の実態などには注意が必要ですが、計画的に財産を移転する方法としては、まず検討しやすい対策です。
また、生命保険も有効です。
死亡保険金には、「500万円×法定相続人の数」の非課税枠があります。たとえば、法定相続人が3人であれば、
500万円 × 3人 = 1,500万円
まで非課税枠を使える可能性があります。
生命保険は、相続税対策だけでなく、納税資金や遺産分割対策としても使いやすい面があります。相続発生後、比較的早期に現金化しやすいため、残されたご家族にとっても実務上のメリットがあります。
そのほか、遺言書の作成、財産目録の整理、納税資金の確保、自宅や遊休地の活用方針の検討、共有状態の解消なども重要です。
相続対策は、いきなり大きな借入をしてアパートを建てることから始めるのではなく、まずは家族構成、財産内容、相続人の意向、納税資金、将来の生活設計を整理することが大切です。
11 それでも新築アパートが向いている人
では、新築アパートによる相続対策は、まったくおすすめできないのでしょうか。
そうではありません。
限られた条件に当てはまる方にとっては、有効な選択肢になることがあります。
たとえば、現金を2億円以上持っていて、相続税の負担が明らかに大きく、早急な対策が必要な方です。
このような方が、賃貸需要の見込める立地に、過大ではない事業規模でアパートを建てる場合には、相続税評価の圧縮効果と収益性の両方を検討する意味があります。
また、今ある自宅を処分し、アパートの一部に自分で住むようなケースも考えられます。
たとえば、自宅を売却して資金を整理し、新築アパートの一室に住みながら、他の部屋を賃貸するような形です。自分で現地に住んでいれば、共用部の簡単な清掃、入居者対応、建物の異常確認などをしやすく、自主管理によって一部の管理コストを削減できる可能性もあります。
もちろん、自主管理には手間も責任もあります。入居者対応、滞納、騒音、設備故障、退去立会いなどの問題に対応する必要があります。そのため、誰にでも向く方法ではありません。
それでも、不動産管理に関心があり、現地で生活しながらアパート経営に関与できる方であれば、単なる相続税対策ではなく、生活設計と資産活用を組み合わせた方法として検討できる場合があります。
12 長野県内で特に注意したい点
長野県内でアパートを建てる場合、都市部と同じ感覚で考えないことが重要です。
長野市、松本市、上田市、佐久市、軽井沢町など、エリアによって賃貸需要は大きく異なります。
駅に近いのか、大学や病院、工場、商業施設、官公庁へのアクセスがあるのか、単身者向けなのか、ファミリー向けなのか、駐車場は十分に確保できるのか、冬季の除雪はどうするのか。
これらによって、賃貸経営の安定性は大きく変わります。
たとえば、同じ1億5,000万円の事業でも、賃貸需要が安定しているエリアと、人口減少が進み空室が増えやすいエリアでは、将来のリスクがまったく異なります。
相続税評価だけを見れば節税効果があるように見えても、実際の賃貸需要が弱ければ、相続人が空室と借入返済に苦しむことになりかねません。
したがって、長野県内でアパート建築を検討する場合には、相続税評価の圧縮効果だけでなく、賃貸市場、人口動向、競合物件、家賃水準、駐車場需要、将来の修繕計画まで含めて判断する必要があります。
13 まとめ
新築アパートを建てることが相続対策と言われる理由は、主に次の点にあります。
現金はそのまま相続税評価額になる一方、不動産は相続税評価額が実際の取得価格や建築費より低くなることがある。
土地は路線価等で評価され、さらに賃貸アパートの敷地であれば貸家建付地として評価減を受けられることがある。
建物は建築費ではなく固定資産税評価額をベースに評価され、さらに貸家評価によって評価額が下がることがある。
借入金は債務控除として相続財産から差し引ける。
このため、現金をそのまま持っている場合と比べて、相続税評価額を大きく圧縮できることがあります。
しかし、相続税評価額が下がることと、その不動産投資が成功することは別の問題です。
相続税の支払いは減っても、お子様が将来、外壁塗装、屋上防水、設備交換、空室、家賃下落、借入返済といったリスクを引き継ぐ可能性があります。
そのため、私は基本的には、相続税対策だけを目的とした新築アパート建築はおすすめしません。
まずは、生前贈与、生命保険、遺言書、納税資金の確保、財産整理など、より基本的で負担の少ない相続対策から検討することをおすすめします。
そのうえで、現金を2億円以上保有している、相続税の負担が大きい、早急な対策が必要である、賃貸需要の見込める土地がある、自宅を処分してアパートの一部に住む予定がある、自主管理でコストを抑えられる、相続人もアパート経営に理解がある、といった限られた条件に当てはまる場合には、新築アパートによる相続対策を検討する余地があります。
相続対策は、人によって正解がまったく異なります。
財産の内容、家族構成、年齢、健康状態、相続人の考え方、納税資金、所有不動産の立地、賃貸需要、借入の有無によって、取るべき対策は変わります。
あおぎり不動産鑑定では、不動産の価格評価だけでなく、土地活用、賃貸不動産、相続対策に関するご相談にも対応しています。
長野県内でアパート建築による相続対策を検討している方、土地を活用すべきか売却すべきか迷っている方、相続税対策として不動産を持つべきか悩んでいる方は、ぜひ一度ご相談ください。
-売上高ではなく、不動産に帰属する純収益をどう把握するか-
1. はじめに
ゴルフ場は、一般的な土地建物とは性格が大きく異なる不動産です。
通常の事務所ビルや共同住宅であれば、賃料収入を中心に不動産の収益性を把握することができます。しかし、ゴルフ場の場合は、土地、コース、クラブハウス、カート道路、散水設備、管理施設、駐車場、会員制度、運営ノウハウ等が一体となって収益を生み出しています。
そのため、ゴルフ場の鑑定評価では、単に土地価格や建物価格を積み上げるだけでは不十分です。実際の市場参加者は、対象ゴルフ場が将来どれだけ安定した収益を生み出すか、すなわち投資採算性を重視して価格判断を行うからです。
もっとも、ここで注意すべき点があります。
ゴルフ場の収益価格を求める場合、売上高をそのまま還元利回りで割って価格を求めることはできません。売上高には、売上原価、人件費、コース管理費、販売管理費、運営ノウハウ、経営努力等が含まれており、これらを控除しないまま資本還元すると、実態から大きく乖離した価格となるおそれがあります。
さらに、売上高から費用を控除して求めた純収益であっても、それがすべて不動産に帰属するとは限りません。ゴルフ場の収益は、不動産だけでなく、経営、労働、資本、運営ノウハウ等が協働して生み出すものだからです。
したがって、ゴルフ場の収益価格を査定する場合には、売上高を基礎として安定的な純収益を把握したうえで、そこから経営者帰属利益等を控除し、不動産に帰属する純収益を抽出する必要があります。
本稿では、ゴルフ場の鑑定評価について、評価書の流れに沿って、一般的要因、地域要因、個別的要因の分析から、収益還元法による収益価格の査定、鑑定評価額の決定までを整理します。
2. ゴルフ場評価の基本方針
ゴルフ場は、オフィスビルや共同住宅のような一般的な収益不動産とは異なり、運営の巧拙が収益に大きく影響するオペレーショナルアセットです。
ゴルフ場の収益は、主に次のような要素によって形成されます。
- コースの立地及びアクセス
- 気象条件及び年間営業可能日数
- コースグレード及び知名度
- メンバー・ビジターの構成
- 来場者数及び客単価
- コース管理の水準
- クラブハウス等の施設状態
- 支配人又は運営会社の運営能力
- 会員制度、年会費、名義変更料等の収益構造
- 将来の修繕費及び設備更新費
- 売却可能性及び他用途転用の可能性
このように、ゴルフ場は不動産としての側面と、事業としての側面が強く結び付いています。
したがって、評価にあたっては、対象ゴルフ場の土地建物の物的状況だけでなく、運営状況、収支構造、競合環境、会員構成、将来の修繕負担等を総合的に分析する必要があります。
評価手法としては、原価法、取引事例比較法、収益還元法を検討しますが、需要者が投資採算性を重視することから、通常は収益還元法による収益価格を重視して鑑定評価額を決定することになります。
3. 一般的要因の分析
一般的要因では、ゴルフ場市場全体の動向を把握します。
ゴルフ場の需要は、景気動向、余暇活動の多様化、人口構成、所得水準、気候変動、労働力不足等の影響を受けます。特に近年は、コロナ禍以降に屋外レジャーとしてゴルフ需要が回復した面がある一方で、中長期的には参加人口の高齢化や若年層の取り込みが課題となっています。
一般的要因として確認すべき事項は、主に次のとおりです。
- ゴルフ参加人口の推移
- ゴルフ場利用者数の推移
- ゴルフ場収入の推移
- ゴルフ場売買市場の動向
- 大手運営会社による集約の動き
- 高齢化及び人口減少の影響
- 労働力不足及び人件費上昇の影響
- キャディ付きプレーからセルフプレーへの移行
- インバウンド、観光需要、リゾート需要の可能性
- 気候変動による営業日数及び維持管理費への影響
ゴルフ場市場は、長期的にはバブル期以降の縮小傾向を経て、近年は一定の回復傾向も見られます。しかし、参加人口の年齢構成を見ると、シニア層の比率が高く、将来的な需要維持には若年層や女性層の取り込みが課題となります。
また、ゴルフ場の収入はプレー収入だけでなく、レストラン、売店、年会費、名義変更料等によって構成されますが、キャディ付きプレーの減少やセルフプレー化の進展により、収益構造が変化している点にも留意する必要があります。
さらに、近年は大手運営会社によるゴルフ場の集約が進んでおり、運営ノウハウ、予約システム、コスト管理、共同購買等を活用できるゴルフ場と、単独運営で競争力に乏しいゴルフ場との間で、収益力に差が生じやすくなっています。
一般的要因の分析では、対象ゴルフ場の過去実績を単独で見るのではなく、ゴルフ場市場全体の構造変化の中で、その収益の持続可能性を判断することが重要です。
4. 地域要因の分析
地域要因では、対象ゴルフ場が所在する地域の需要基盤を分析します。
ゴルフ場の収益は、立地及びアクセスに大きく左右されます。大都市圏から短時間でアクセスできるゴルフ場は、安定した集客が期待できます。一方、地方部や人口減少地域に所在するゴルフ場は、固定客を確保していても、将来的な来場者数の減少リスクを慎重に見込む必要があります。
地域要因としては、主に次の事項を確認します。
- 都市圏、地方圏、リゾート地の別
- 背後人口及び所得水準
- ゴルフ需要の厚み
- 高速道路インターチェンジからの距離
- 主要都市からの所要時間
- 最寄駅や送迎手段の有無
- 冬季クローズの有無
- 降雪、雨天、猛暑等の気象条件
- 競合ゴルフ場の数、価格帯、稼働状況
- 周辺観光地、宿泊施設、リゾート需要との関係
- 他用途転用の可能性
たとえば、大都市近郊でアクセスに優れ、年間を通じて営業できるゴルフ場は、収益の安定性が高く、還元利回りを低めに査定しやすい傾向があります。反対に、地方部に所在し、冬季クローズがあり、周辺人口が減少している地域では、来場者数の維持が難しく、収益変動リスクが高いため、還元利回りは高めに査定されやすくなります。
また、リゾート地に所在するゴルフ場では、観光需要や宿泊需要との連携が収益に影響します。宿泊施設とのパッケージ需要、インバウンド需要、別荘地需要等が見込まれる場合には、将来的な収益性や出口戦略にも影響を与える可能性があります。
一方、別荘地、太陽光発電用地、物流施設、住宅地等への転用可能性がある場合でも、その実現には開発許可、造成費、インフラ整備、環境規制、地元調整等のハードルがあります。したがって、他用途転用の可能性は、単なる土地ポテンシャルとしてではなく、具体的な実現可能性と費用負担を踏まえて判断する必要があります。
5. 個別的要因の分析
個別的要因では、対象ゴルフ場そのものの収益力と競争力を分析します。
ゴルフ場では、同じ地域に所在していても、コースの質、会員構成、運営体制、施設状態、料金設定等によって収益力が大きく異なります。そのため、個別的要因の分析は、収益価格の査定に直結します。
5-1. コースに関する要因
ホール数、コース距離、難易度、コース設計、芝の状態、排水性、景観、メンテナンス状況等を確認します。
コースグレードが高く、競技会や大会開催実績がある場合には、知名度や固定客の確保に寄与します。一方で、コース管理費が過大であったり、老朽化により大規模な改修が必要であったりする場合には、将来の純収益を圧迫する要因となります。
5-2. クラブハウス及び付帯施設
クラブハウス、レストラン、浴室、ロッカー、管理棟、練習場、駐車場、カート道路、散水設備等の状態を確認します。
施設が新しく快適であることは集客上プラスに働きますが、鑑定評価上は「どれだけ費用をかけたか」よりも「それが収益にどの程度貢献しているか」が重要です。過大な施設投資が行われていても、それに見合う収益を生んでいなければ、評価額に十分反映されない場合があります。
5-3. 営業実績
来場者数、客単価、稼働率、曜日別・季節別の利用状況、メンバー・ビジター比率を確認します。
メンバーコースでは、メンバーのプレー単価は低くなる傾向がありますが、年会費収入や固定的な来場需要により、収益の安定性に寄与する場合があります。一方、パブリックコースでは、ビジター収入が中心となるため、立地、料金競争力、予約サイトでの集客力等が重要になります。
5-4. 会員制度
会員数、年会費、名義変更料、会員権相場、預託金の有無、退会リスク等を確認します。
年会費収入や名義変更料収入が安定している場合には、収益価格上プラスに働きます。ただし、会員の高齢化や会員権相場の低迷が見られる場合には、将来的な収益維持可能性を慎重に判断する必要があります。
5-5. 収支構造
売上高、売上原価、人件費、業務委託費、コース管理費、補修費、公租公課、地代、保険料、大規模修繕費等を確認します。
特にゴルフ場では、人件費、コース管理費、補修費の負担が大きく、来場者数が一定程度あっても利益が残りにくい場合があります。そのため、売上高の大小だけでなく、費用構造と利益率を重視する必要があります。
5-6. 運営体制
支配人、運営会社、予約管理、集客力、コスト管理、従業員体制等を確認します。
ゴルフ場の収益は、運営能力に大きく依存します。大手運営会社のノウハウを活用している場合、予約システム、料金設定、コスト管理、顧客管理等で優位性を持つことがあります。一方で、運営体制が弱い場合には、同じ不動産であっても十分な収益を生み出せない可能性があります。
6. 鑑定評価手法の適用方針
ゴルフ場の評価においても、原価法、取引事例比較法、収益還元法を検討します。
ただし、ゴルフ場の需要者は、土地建物の再調達原価よりも、将来得られるキャッシュ・フローを重視して価格判断を行う傾向があります。そのため、収益還元法による収益価格を中心に、積算価格及び比準価格を比較考量して鑑定評価額を決定するのが基本的な考え方となります。
7. 原価法
原価法では、土地価格、造成費、クラブハウス、管理施設、カート道路、散水設備、コース関連施設等を積み上げて積算価格を求めます。
しかし、ゴルフ場では、過去に多額の造成費や施設投資が行われていても、それが現在の市場価値として十分に回収できるとは限りません。特に、初期投資に見合う収益を上げていないゴルフ場では、積算価格が収益価格を大きく上回ることがあります。
したがって、原価法は、投下資本や再調達原価を把握するうえでは有用ですが、鑑定評価額の決定にあたっては、対象ゴルフ場の収益力と市場参加者の投資採算性を踏まえて、積算価格の説得力を慎重に判断する必要があります。
8. 取引事例比較法
取引事例比較法では、ゴルフ場の売買事例を収集し、地域性、コース規模、収益性、会員構成、アクセス、権利関係、施設状態等を比較します。
ただし、ゴルフ場の取引事例は一般的な住宅地や商業地に比べて少なく、取引事情も個別性が強い傾向があります。また、同じゴルフ場取引であっても、営業継続前提の取引なのか、事業再生目的なのか、転用目的なのかによって価格水準は大きく異なります。
したがって、比準価格は有用な検証手段ではあるものの、収益価格を補足する位置づけとなることが多いと考えられます。
9. 収益還元法の基本構造
ゴルフ場の収益価格は、基本的には次の流れで求めます。
運営収益から運営費用を控除して運営純収益を求め、さらに大規模修繕費等を控除して純収益を査定します。そのうえで、この純収益を還元利回りで還元して収益価格を求めます。
整理すると、次のとおりです。
運営収益
- 運営費用
= 運営純収益
- 大規模修繕費
= 純収益
純収益 ÷ 還元利回り
= 収益価格
運営収益には、主にプレー収入、レストラン収入、売店収入、練習場収入、年会費収入、名義変更料収入、その他収入が含まれます。
運営費用には、売上原価、人件費、業務委託費、コース管理費、補修費、その他販売管理費、公租公課、地代、保険料等が含まれます。
ここで重要なのは、還元すべきものは売上高ではなく、費用控除後の純収益であるという点です。
売上高はゴルフ場の規模や集客力を示す重要な指標ですが、売上高そのものが不動産に帰属する収益ではありません。売上高には、食材原価、人件費、コース管理費、広告宣伝費、運営管理費、経営者の努力等が含まれています。したがって、売上高を直接還元すると、本来控除すべき費用や経営利益を無視することになり、収益価格を過大に求めるおそれがあります。
10. 経営者帰属利益を控除する必要性
ゴルフ場評価で特に重要なのは、売上高から費用を控除した純収益であっても、そのすべてが不動産に帰属するわけではないという点です。
ゴルフ場の収益は、次の要素が協働して生み出されています。
- 土地、コース、クラブハウス等の不動産
- カート、機械、散水設備等の動産・設備
- 従業員の労働
- 運営会社又は経営者のノウハウ
- 資本提供者の負担
- 会員制度やブランド力
- 予約管理、価格設定、広告宣伝等の営業努力
そのため、ゴルフ場事業全体の純収益をそのまま不動産収益として還元することは適切ではありません。
不動産に帰属する純収益を把握するためには、ゴルフ場事業の純収益から、経営者帰属利益、運営ノウハウに帰属する利益、必要に応じて動産・設備等に帰属する利益を控除する必要があります。
概念式で示すと、次のようになります。
売上高
- 運営費用
= ゴルフ場事業全体の純収益
- 経営者帰属利益
- 動産・設備・営業権等に帰属する利益
= 不動産に帰属する純収益
そして、この不動産に帰属する純収益を還元利回りで還元することにより、ゴルフ場不動産の収益価格を求めます。
不動産に帰属する純収益 ÷ 還元利回り = 収益価格
この考え方を取ることにより、売上高を直接還元する誤りだけでなく、事業収益のすべてを不動産収益とみなす誤りも避けることができます。
11. 具体例
ここで、簡単な数値例を用いて、ゴルフ場の収益価格の考え方を整理します。
対象ゴルフ場の安定化売上高を3億6,000万円とします。
過去数期の営業実績、来場者数、客単価、会員構成、競合ゴルフ場との料金水準、コース管理費、人件費等を検討した結果、安定的な営業利益率を12%と査定したとします。
この場合、ゴルフ場事業全体の純収益は次のように求められます。
3億6,000万円 × 12% = 4,320万円
この4,320万円は、ゴルフ場事業全体の純収益です。ここには、不動産に帰属する利益だけでなく、支配人や運営会社の経営努力、予約管理、料金設定、コスト管理、接客サービス、会員管理等に帰属する利益も含まれています。
そこで、経営者帰属利益を純収益の15%と査定した場合、経営者帰属利益は次のとおりです。
4,320万円 × 15% = 648万円
したがって、不動産に帰属する純収益は次のようになります。
4,320万円 - 648万円 = 3,672万円
この3,672万円を不動産に帰属する純収益として、還元利回りを15%と査定した場合、収益価格は次のとおりです。
3,672万円 ÷ 15% = 約2億4,480万円
一方、仮に売上高3億6,000万円をそのまま15%で還元してしまうと、次のようになります。
3億6,000万円 ÷ 15% = 24億円
この金額は、売上原価、人件費、コース管理費、販売管理費、大規模修繕費、経営者帰属利益等を控除していないため、ゴルフ場不動産の収益価格としては著しく過大です。
この例から分かるように、ゴルフ場の収益価格を求める際には、売上高ではなく、まず費用控除後の純収益を把握する必要があります。さらに、その純収益のすべてを不動産収益と見るのではなく、経営者帰属利益や運営ノウハウに帰属する部分を控除したうえで、不動産に帰属する純収益を査定することが重要です。
また、還元利回りについても、一般的な賃貸不動産と同じ水準を機械的に用いることは適切ではありません。ゴルフ場は、気象条件、来場者数の変動、コース管理費、人件費、運営ノウハウ、流動性の低さ、大規模修繕リスク、災害リスク等の影響を強く受けるため、これらのリスクを反映した高めの還元利回りを査定する必要があります。
上記の例では、地方都市近郊に所在し、一定の固定客はあるものの、来場者数の大幅な増加は見込みにくく、施設修繕費やコース管理費の負担も相応に見込まれるゴルフ場を想定しています。このようなゴルフ場では、基準となる一般的な収益不動産の利回りが8%程度であったとしても、ゴルフ場特有の収益変動リスク、運営リスク、流動性リスク、災害リスク等を加味すれば、15%前後の還元利回りを検討することが合理的な場合があります。
もっとも、大都市圏からのアクセスに優れ、知名度が高く、会員基盤が強固で、収益が安定しているゴルフ場であれば、これより低い利回りとなる可能性があります。反対に、冬季クローズが長く、来場者数が減少傾向にあり、大規模修繕費や災害復旧リスクが重いゴルフ場であれば、15%を上回る利回りを採用する必要がある場合もあります。
12. 営業利益率の見方
ゴルフ場の収益性を把握する際には、売上高に対する営業利益率も重要な指標となります。
一般的には、営業利益率が高いほど収益力が高く、投資採算性に優れると考えられます。ただし、ゴルフ場は立地、会員構成、コース管理費、冬季クローズの有無、運営体制等により費用構造が大きく異なるため、営業利益率だけで機械的に判断することはできません。
目安としては、次のように整理できます。
| 営業利益率 | 評価上の見方 |
|---|---|
| 20%超 | 優良又は超優良な収益水準と考えられます |
| 10%~15%程度 | 通常の運営努力により達成し得る水準と考えられます |
| 0%~10%程度 | 低収益であり、費用構造や将来修繕費の検討が重要です |
| マイナス | 収益価格は極めて低位又はゼロ近似となる可能性があります |
赤字が継続しているゴルフ場では、単に還元利回りを高めるだけでは不十分です。そもそも安定的な純収益が認められるのか、また、標準的な市場参加者が取得した場合に収益改善が可能なのかを慎重に検討する必要があります。
13. 還元利回りの査定
ゴルフ場の収益価格を求める場合、還元利回りをどの程度に査定するかは、鑑定評価額に大きな影響を与えます。
例えば、同じ不動産帰属純収益が4,000万円であっても、還元利回りが8%であれば収益価格は5億円となります。一方、還元利回りが15%であれば収益価格は約2億6,700万円となります。還元利回りの違いは、評価額に極めて大きな差を生じさせます。
そのため、ゴルフ場評価においては、単に「一般的な収益不動産の基準利回りが8%程度だから、ゴルフ場も8%前後」といった感覚で還元利回りを採用することは適切ではありません。ゴルフ場は、オフィスビルや賃貸住宅のように賃貸借契約に基づく安定収益を得る不動産ではなく、来場者数、客単価、天候、季節性、コース管理、運営能力、地域需要等によって収益が変動する事業用不動産です。
したがって、還元利回りには、ゴルフ場特有のリスクを具体的に反映する必要があります。
13-1. 8%をそのまま採用しにくい理由
ゴルフ場の還元利回りを8%程度とする場合には、対象ゴルフ場について、相応に収益の安定性が高く、投資リスクが比較的低いと説明できる必要があります。
例えば、次のような条件を備えている場合には、還元利回りを比較的低めに査定する余地があります。
- 大都市圏からのアクセスが良好であること
- 高速道路インターチェンジから近いこと
- 年間を通じて営業可能で、冬季クローズがないこと
- 来場者数が安定していること
- 客単価が周辺競合と比較して維持されていること
- 会員数が安定し、年会費収入等の固定的収入があること
- コース及びクラブハウスの維持管理状態が良好であること
- 大規模修繕費や更新投資の負担が限定的であること
- 運営会社の管理能力が高く、収支が安定していること
- 売却需要が見込まれ、流動性が比較的高いこと
このような優良条件を備えるゴルフ場であれば、8%台から10%前後の還元利回りを検討できる場合があります。
しかし、地方部に所在し、冬季クローズがあり、来場者数が減少傾向にあり、施設老朽化や修繕費負担が大きいゴルフ場については、8%の還元利回りではリスクを十分に反映できない可能性があります。
特に、赤字又は低収益が継続しているゴルフ場では、単に8%を採用するのではなく、安定純収益そのものを低く査定するか、または還元利回りを大きく高めて査定する必要があります。場合によっては、安定的な不動産帰属純収益が認められず、収益価格が極めて低位又はゼロ近似となることも考えられます。
13-2. 地域性の反映
還元利回りを査定する際には、まず対象ゴルフ場の所在地域を確認します。
大都市圏近郊のゴルフ場は、背後人口が厚く、ビジター需要も見込みやすいため、収益の安定性が比較的高いと考えられます。例えば、東京近郊、横浜近郊、大阪・神戸近郊、名古屋近郊など、一定の所得層を有する都市圏からアクセスしやすいゴルフ場では、投資家の取得需要も相対的に見込まれやすく、還元利回りを低めに査定する方向に働きます。
一方、地方部や人口減少地域に所在するゴルフ場では、将来的な来場者数の減少、会員の高齢化、若年層の取り込み難、競合施設との価格競争等が懸念されます。このような場合、将来収益の不確実性が高まるため、還元利回りを高めに査定する必要があります。
例えば、同じ営業利益率を確保しているゴルフ場であっても、大都市近郊に所在する場合と、人口減少が進む地方都市郊外に所在する場合とでは、将来の収益安定性や売却時の需要者数が異なります。したがって、地方部のゴルフ場について大都市近郊のゴルフ場と同じ8%を採用するには慎重な検討が必要です。
地方都市近郊に所在し、一定の固定客はあるものの、将来的な来場者数の増加が見込みにくい一般的なゴルフ場では、基準利回りが8%程度であったとしても、12%から15%程度の還元利回りを中心に検討することが実務上自然な場合があります。
13-3. アクセス条件の反映
ゴルフ場は、利用者が現地に来場して初めて収益が発生する施設です。そのため、アクセス条件は収益性に直結します。
高速道路インターチェンジから近く、主要都市から1時間程度で到達できるゴルフ場は、ビジター需要を取り込みやすく、平日利用やコンペ需要も見込みやすいと考えられます。この場合、収益の安定性が高まり、還元利回りを低めに査定する要因となります。
一方、主要都市から遠く、最寄りインターチェンジからも距離があり、公共交通機関からのアクセスも悪い場合には、来場者が限定されます。特に高齢化が進む中で、マイカー利用を前提とした集客に依存するゴルフ場は、将来的に来場者数が減少するリスクがあります。
このようなアクセス劣位のゴルフ場では、たとえ現在の収支が一定程度維持されていても、将来の集客リスクを還元利回りに反映し、8%より相当程度高い水準を検討することが合理的です。
13-4. 天候・季節性リスクの反映
ゴルフ場は屋外型レジャー施設であり、天候の影響を強く受けます。
雨天、台風、猛暑、積雪、強風等により来場者数が減少し、営業収入が変動します。また、降雨や猛暑は単に来場者数を減らすだけでなく、芝の維持管理費、散水費、排水対策費、コース補修費、冷房費等を増加させる要因にもなります。
特に次のような地域では、還元利回りを高める方向で検討する必要があります。
- 冬季に積雪があり、一定期間クローズする地域
- 台風や豪雨の影響を受けやすい地域
- 夏季の猛暑により来場者数が落ち込みやすい地域
- 雨天日数が多く、営業日数や客足が不安定な地域
- 水不足や散水コストの増加が懸念される地域
例えば、冬季クローズが3か月あるゴルフ場と、年間を通じて営業可能なゴルフ場では、年間収入の安定性が異なります。冬季クローズ期間がある場合、営業可能期間に収益を集中させる必要があり、悪天候が重なった場合の収益悪化リスクも大きくなります。
このような場合、還元利回り8%では、年間営業日数の制約や収益変動リスクを十分に反映していない可能性があります。冬季クローズ、台風、豪雨、猛暑等の影響が大きいゴルフ場では、15%前後又はそれ以上の還元利回りを検討する必要がある場合もあります。
13-5. 災害リスクの反映
ゴルフ場は広大な土地を利用するため、災害リスクの影響も大きくなります。
特に、山間部や丘陵地に所在するゴルフ場では、豪雨による法面崩壊、土砂災害、排水不良、カート道路の損傷、池や水路の氾濫等のリスクがあります。また、台風による倒木、停電、クラブハウスや管理施設の損傷、コース内施設の復旧費用も考慮する必要があります。
災害リスクを還元利回りに反映する際には、次の点を確認します。
- ハザードマップ上の土砂災害警戒区域等の該当状況
- 洪水・浸水想定区域の該当状況
- 過去の災害履歴
- 法面、擁壁、排水施設の状態
- 倒木、台風、豪雨による被害実績
- 災害復旧に要する費用負担
- 保険加入状況及び保険でカバーされない損害
- 災害発生時の営業停止期間
例えば、過去に豪雨によるコース損傷や法面崩壊が発生しているゴルフ場では、将来も同様の復旧費用や営業停止リスクが見込まれます。このようなリスクは、単年度の収支実績だけでは十分に表れないことがあります。
したがって、災害リスクが高いゴルフ場については、将来修繕費や災害復旧費を純収益から控除するだけでなく、収益の不確実性として還元利回りにも反映する必要があります。
災害リスクが高く、かつ復旧費用や営業停止期間の見通しが不透明な場合には、15%を超える利回りを検討する必要がある場合もあります。
13-6. 施設老朽化・大規模修繕リスクの反映
ゴルフ場では、クラブハウス、浴室、厨房、空調設備、カート道路、散水設備、排水設備、管理棟、機械設備等について、継続的な維持更新が必要です。
これらの施設が老朽化している場合、今後の修繕費や更新投資が純収益を圧迫します。また、設備の陳腐化が進むと、顧客満足度が低下し、来場者数や客単価にも悪影響を及ぼします。
このため、施設老朽化リスクは、次の2つの面で評価に反映します。
1つ目は、大規模修繕費又は更新投資として純収益から控除する方法です。
2つ目は、将来収益の不確実性や投資負担の大きさとして、還元利回りを高める方法です。
例えば、今後数年以内にクラブハウスの大規模改修やカート道路の全面補修が必要な場合には、純収益を低く査定するだけでなく、投資家が要求する利回りも高くなると考えられます。このようなゴルフ場に8%を採用するには、修繕負担が十分に純収益に織り込まれていること、かつ将来収益の安定性が説明できることが必要です。
施設老朽化が進んでおり、修繕負担が重いゴルフ場では、一般的な基準利回りに小幅な上乗せをするだけでは足りず、15%前後又はそれ以上の還元利回りを検討することが実務的な場合があります。
13-7. 流動性リスクの反映
ゴルフ場は、一般的なマンション、オフィス、商業施設と比べて買主が限定されます。取得後に運営ノウハウが必要であり、収益改善には専門的なマネジメントが求められるためです。
また、ゴルフ場の売買は、立地、会員制度、預託金、借地、従業員承継、運営会社の有無、施設老朽化、転用可能性等によって個別性が強く、流動性が低い傾向があります。
流動性が低い不動産は、投資家が出口リスクを強く意識するため、還元利回りは高めになります。
特に、次のようなゴルフ場では流動性リスクを大きく見る必要があります。
- 地方部に所在し、需要者が限られるゴルフ場
- 赤字又は低収益が継続しているゴルフ場
- 借地や会員権、預託金等の権利関係が複雑なゴルフ場
- 大規模修繕費が見込まれるゴルフ場
- 他用途転用が困難なゴルフ場
- 周辺に競合ゴルフ場が多く、価格競争が激しいゴルフ場
このような場合、仮に一時的に黒字であっても、売却時に買主が限られるため、還元利回りには流動性リスクを反映する必要があります。
一般的な賃貸住宅やオフィスのように投資家層が厚い不動産と比較すると、ゴルフ場は買主が限定されるため、基準利回り8%に対して大きなリスクプレミアムを上乗せする必要があります。
13-8. 還元利回りの査定例
還元利回りを査定する際には、例えば次のように段階的に検討します。
まず、一般的な安定収益型不動産よりも、ゴルフ場は収益変動が大きく、運営依存度が高く、流動性も低いため、基準となる利回りを高めに置きます。
次に、対象ゴルフ場の地域性、アクセス、気象条件、収益安定性、施設状態、災害リスク、流動性等を個別に検討し、利回りを調整します。
例えば、地方都市近郊に所在し、一定の固定客はあるものの、大都市圏からのアクセスは限定的で、冬季に一部クローズがあり、クラブハウスやカート道路の更新負担が見込まれるゴルフ場を想定します。
この場合、次のようなリスクが認められます。
- 地方部所在による将来需要の不確実性
- 冬季クローズによる年間営業日数の制約
- 悪天候による来場者数変動
- 人件費及びコース管理費の上昇
- 施設老朽化による修繕負担
- 売却需要が限定される流動性リスク
このような対象について、還元利回りを8%とすると、収益の変動リスクや流動性リスクを十分に反映していない可能性があります。したがって、地方都市近郊又は収益変動リスクのある一般的なゴルフ場では、12%から15%程度を中心に検討し、さらに冬季クローズ、施設老朽化、災害リスク、赤字継続、売却需要の乏しさ等が認められる場合には、15%を上回る水準も検討することが考えられます。
一方、大都市近郊に所在し、インターチェンジから近く、年間を通じて営業可能で、来場者数及び年会費収入が安定し、施設状態も良好であるゴルフ場であれば、8%台から10%前後の還元利回りを採用する余地があります。
反対に、人口減少地域に所在し、冬季クローズが長く、来場者数が減少傾向にあり、施設老朽化や災害復旧リスクが大きいゴルフ場であれば、15%超の還元利回りを検討する必要がある場合もあります。
13-9. 具体例における還元利回りの補足
前記の数値例では、対象ゴルフ場の還元利回りを15%としました。
これは、対象ゴルフ場について、一定の固定客があり、直ちに営業継続が困難な状態ではないものの、次のようなリスクを考慮したものです。
- 地方都市近郊に所在し、大都市圏からの広域集客力は限定的であること
- 来場者数の大幅な増加は見込みにくいこと
- 夏季の猛暑や雨天により来場者数が変動しやすいこと
- 冬季に営業日数が制約される可能性があること
- コース管理費、人件費、光熱費等の上昇が見込まれること
- クラブハウス、カート道路、散水設備等の修繕負担が相応に見込まれること
- 一般的な収益不動産と比較して買主が限定され、流動性が低いこと
このような事情を踏まえると、8%の還元利回りでは、対象ゴルフ場に固有の収益変動リスク、運営リスク、修繕リスク、流動性リスクを十分に反映しているとは言い難い場合があります。
したがって、本設例では、標準的な収益不動産よりも高いリスクを反映し、15%の還元利回りを採用するものとしました。
ただし、還元利回りは一律に決まるものではありません。大都市圏近郊で収益が安定し、知名度や会員基盤が強く、施設状態も良好なゴルフ場であれば、8%台から10%前後を採用できる場合があります。一方、地方部で収益が不安定、施設老朽化が進行、災害リスクが高い、又は売却需要が限定的なゴルフ場では、15%を超える利回りを検討する必要があります。
14. 鑑定評価額の決定
ゴルフ場の鑑定評価額を決定するにあたっては、収益価格、積算価格、比準価格を比較考量します。
収益価格は、対象ゴルフ場が将来生み出す不動産帰属純収益を基礎に求めた価格であり、需要者の投資採算性を反映する価格です。
積算価格は、土地、造成費、建物、構築物等の再調達原価を基礎とする価格であり、投下資本や施設規模を把握するうえで有用です。
比準価格は、実際のゴルフ場取引事例との比較により市場性を検証する価格です。ただし、事例の少なさや取引事情の個別性には留意が必要です。
ゴルフ場の場合、初期投資額や造成費が大きいため、積算価格が高く試算されることがあります。しかし、需要者が重視するのは、過去にどれだけ費用をかけたかではなく、現在及び将来にどれだけ安定した収益を得られるかです。
したがって、収益価格が積算価格を大きく下回る場合であっても、対象ゴルフ場の収益力が低いのであれば、収益価格を重視して鑑定評価額を決定することが合理的です。
特に、赤字が継続しているゴルフ場、来場者数が減少しているゴルフ場、大規模修繕費が見込まれるゴルフ場では、収益価格を慎重に査定し、積算価格との乖離の理由を明確に説明する必要があります。
15. まとめ
ゴルフ場の鑑定評価では、一般的な土地建物評価とは異なり、事業収益と不動産価値の関係を慎重に分析する必要があります。
ゴルフ場は、自然的要因、立地、会員構成、運営ノウハウ、コース管理、施設状態、気候条件、競合環境等が収益に大きく影響するオペレーショナルアセットです。そのため、評価にあたっては、一般的要因、地域要因、個別的要因を丁寧に分析し、対象ゴルフ場の収益の安定性と将来リスクを把握する必要があります。
収益価格の査定においては、売上高を還元利回りで割るのではなく、売上高から運営費用を控除して純収益を求め、さらに経営者帰属利益等を控除して、不動産に帰属する純収益を把握することが重要です。
また、還元利回りについても、オフィスビルや共同住宅のような安定収益型不動産とは異なり、ゴルフ場特有の気象リスク、運営リスク、流動性リスク、修繕リスク、災害リスク等を反映する必要があります。
基準となる一般的な収益不動産の利回りが8%程度であったとしても、地方都市近郊に所在する一般的なゴルフ場では、ゴルフ場特有の収益変動性や流動性の低さを考慮し、12%から15%程度を中心に検討することが自然な場合があります。さらに、冬季クローズ、施設老朽化、災害リスク、赤字継続、売却需要の乏しさ等が認められる場合には、15%を上回る水準を検討する必要があります。
最終的には、不動産に帰属する純収益を適切な還元利回りで還元して収益価格を求め、積算価格及び比準価格との均衡を検討したうえで、需要者の投資採算性を反映した鑑定評価額を決定することになります。
ゴルフ場評価において重要なのは、「売上の大きさ」や「投下資本の大きさ」ではなく、対象不動産が将来にわたりどれだけ安定した不動産帰属純収益を生み出せるかという視点です。
免責事項
本記事は、ゴルフ場及び事業用不動産の鑑定評価に関する一般的な考え方を整理したものです。個別案件における鑑定評価額、収益価格、還元利回り、純収益、経営者帰属利益、不動産帰属純収益等を具体的に判断するものではありません。
実際の鑑定評価においては、対象不動産の所在地、権利関係、施設の状態、収支実績、会員構成、運営体制、競合状況、将来の修繕費、売却可能性、他用途転用の可能性等を個別に確認したうえで、価格形成要因を総合的に分析する必要があります。
また、本記事中の数値例は、収益価格の考え方を分かりやすく示すための簡略化した設例です。実際の評価において、営業利益率、経営者帰属利益の割合、還元利回り等を一律に適用できるものではありません。
会計上の減損処理、税務上の損金算入、事業再生、売却判断等に利用する場合には、公認会計士、税理士、弁護士、不動産鑑定士等の専門家に、個別事情を踏まえてご相談ください。
あおぎり不動産鑑定
-赤字継続施設・ゴルフ場等を想定した実務メモ-
1. 本稿の目的
本稿は、企業会計上の固定資産の減損会計に関連して、赤字が継続する事業用不動産、特にゴルフ練習場、ゴルフ場、ホテル、工場、店舗等を評価する場合に、鑑定評価書又はこれに準ずる価格調査書において、どのような順序で価格形成要因を分析し、どのように回収可能価額の検討資料を作成すべきかを整理するものです。
減損会計における回収可能価額は、正味売却価額と使用価値のいずれか高い方の金額です。正味売却価額は、資産又は資産グループの時価から処分費用見込額を控除して求められます。一方、使用価値は、資産又は資産グループの継続的使用及び使用後の処分によって生じると見込まれる将来キャッシュ・フローの現在価値です。
もっとも、不動産鑑定評価書において直接判断すべき対象は、原則として対象不動産の経済価値です。減損損失の認識・測定、会計処理及び税務上の損金算入の可否は、公認会計士、監査法人、税理士等の判断事項となります。
したがって、鑑定評価書又は価格調査書においては、対象不動産の時価、継続使用による収益性、処分可能性、処分費用控除後の正味回収額等を客観的に整理し、会計・税務判断の基礎資料を提供することを目的とします。
なお、会計上の減損損失と税務上の損金算入は別個の問題です。会計上減損損失を計上したとしても、税務上当然に損金算入されるものではありません。この点については、税理士等の専門家による確認が必要です。
2. 評価対象の確定
赤字が継続するゴルフ練習場等を評価する場合、対象を単なる土地建物として把握するだけでなく、事業用資産グループとしての一体性を確認する必要があります。
ゴルフ練習場の場合、土地、クラブハウス、打席棟、防球ネット、鉄塔、照明設備、機械設備、駐車場、外構等が一体となって事業収益を生み出しています。これらは個別に独立したキャッシュ・フローを生み出すものではなく、通常は一体の資産グループとして把握することが相当です。
もっとも、敷地内に独立した賃貸店舗、月極駐車場、未利用地等があり、ゴルフ練習場事業とは別個のキャッシュ・フローを生み出している場合には、当該部分を別資産グループとして把握する必要があります。
また、不動産鑑定評価上の対象不動産と、減損会計上の資産グループは必ずしも完全に一致するとは限りません。そのため、評価にあたっては、鑑定評価上の対象範囲、会計上の資産グルーピング、固定資産台帳上の資産区分を照合し、どの範囲について価格又は回収可能性を検討するのかを明確にする必要があります。
3. 価格の種類及び評価方針
減損会計目的であっても、不動産鑑定評価書においては、まず対象不動産について、不動産鑑定評価基準に基づく価格を把握することが基本となります。通常は、対象不動産の市場価値を示す正常価格の把握が中心となります。
ただし、対象不動産が特殊な事業用不動産であり、継続的な営業赤字、施設老朽化、工作物撤去費用、転用困難性等により、処分費用控除後の正味回収額が著しく低位となる場合には、正常価格とは別に、減損会計上の正味売却価額の検討に資する資料を作成することが考えられます。
この場合、鑑定評価書本体では、まず不動産鑑定評価基準に基づく価格、例えば正常価格等を示し、別紙又は補足資料において、処分費用控除後の正味回収額、使用価値算定の基礎となる事項、資産グループとしての回収可能性を整理することが実務上考えられます。
したがって、評価書又は価格調査書の作成にあたっては、次の事項を区分して整理することが重要です。
- 不動産鑑定評価上の価格
- 減損会計上の正味売却価額の基礎となる時価
- 処分費用見込額
- 処分費用控除後の正味回収額
- 使用価値算定の基礎となる事項
- 会計上・税務上の判断事項
特に、正味売却価額は不動産の時価そのものではなく、時価から処分費用見込額を控除した会計上の概念です。この点を混同しないよう留意する必要があります。
4. 減損の兆候に関する事実整理
対象施設について、営業損益、営業キャッシュ・フロー、来場者数、売上高、稼働率、修繕費、設備更新費等の推移を確認します。
直近3期にわたり営業損益がマイナスで推移している場合、または将来においても営業キャッシュ・フローの改善が見込まれない場合には、対象資産グループの回収可能性が低下しているものとして慎重な検討を要します。
特にゴルフ練習場では、防球ネット、鉄塔、照明設備、打席設備等の維持更新費用が多額となることがあります。そのため、過去の営業赤字だけでなく、将来の設備更新負担を踏まえて継続使用の合理性を判断する必要があります。
この段階では、単に「赤字である」という事実だけでなく、その赤字が一時的なものか、構造的なものかを検討する必要があります。具体的には、商圏人口の減少、競合施設の状況、利用者数の推移、施設の老朽化、設備投資の必要性、営業時間や立地条件の制約等を確認します。
また、経営者の営業努力や一時的な費用増加によって改善可能な赤字なのか、それとも不動産及び施設そのものの市場性・収益性に起因する赤字なのかを区分して検討することが重要です。
5. 原価法の適用
原価法を適用する場合、土地については更地価格を基礎とし、建物及び工作物については再調達原価を求め、物理的減価、機能的減価及び経済的減価を考慮します。
ゴルフ練習場の建物、工作物、防球ネット、鉄塔、照明設備等は、再調達原価が認められる場合であっても、第三者の市場参加者にとって必ずしも同額の経済価値を有するとは限りません。施設の老朽化、利用需要の低下、更新費用の負担、転用困難性等を踏まえ、経済的減価を十分に反映する必要があります。
特に、防球ネット、鉄塔等については、継続使用のための更新費用又は撤去費用が価格形成に大きく影響します。そのため、単純な積算価格に依拠することは適切ではありません。
また、ゴルフ練習場のような特殊施設では、既存建物・工作物が買主にとって有用な資産ではなく、むしろ撤去費用を発生させる負担となる場合があります。このような場合には、建物及び工作物の積算価格を単純に土地価格へ加算するのではなく、買主の取得後利用を想定した経済的価値を慎重に判断する必要があります。
したがって、原価法を適用する場合には、再調達原価から通常の減価修正を行うだけでなく、施設全体の収益性、代替利用可能性、撤去費用、更新費用、市場参加者の需要等を踏まえた経済的減価を十分に検討する必要があります。
6. 取引事例比較法の適用
ゴルフ練習場そのものの取引事例は限定的であることが多いため、可能な限り類似施設の取引事例を収集するとともに、事業用地、大規模画地、転用可能地等の取引事例を補助的に用いて土地価格を把握します。
ただし、対象不動産に建物、工作物、防球ネット、鉄塔等が存する場合、買主はこれらの撤去費用、更新費用、転用リスク等を考慮して価格判断を行うものと考えられます。したがって、単に更地価格をもって対象不動産の処分可能価格とすることはできず、既存施設の存在が価格に与える影響を別途検討する必要があります。
取引事例比較法においては、次のような観点から事例を選択し、補修正を行います。
- 地域性
- 画地規模
- 接道条件
- 用途地域及び法規制
- 造成の程度
- 建物・工作物の有無
- 撤去費用の有無
- 転用可能性
- 売主・買主の事情
- 取引時点
ゴルフ練習場としての継続利用を前提とする取引事例が存在する場合には、その事例を重視することが考えられます。一方、買主が既存施設を撤去し、他用途へ転用することを前提とする市場が中心である場合には、事業用地又は転用可能地としての取引事例を重視し、既存施設の撤去費用等を考慮する必要があります。
7. 収益還元法の適用
対象施設が賃貸用不動産ではなく、ゴルフ練習場等の事業用不動産である場合、通常の賃貸収入を基礎とする収益還元法をそのまま適用することは困難です。
この場合、対象事業の営業収支を基礎として、対象不動産に帰属する純収益を検討します。直近の営業損益が継続してマイナスであり、将来においても大幅な収益改善を裏付ける具体的資料がない場合には、継続使用による収益価格は極めて低位又はゼロ近似となる可能性があります。
もっとも、事業収支には経営者の能力、営業方針、人件費、広告費、設備投資方針等の企業固有の要素が含まれます。そのため、不動産そのものに帰属する収益と、事業経営に帰属する収益又は損失を可能な限り区分して検討する必要があります。
例えば、売上高の減少が施設立地、商圏、施設老朽化、競争力低下等に起因する場合には、不動産及び施設そのものの収益性低下として価格形成に反映されやすいと考えられます。一方、経営者の営業方針、広告宣伝不足、人員配置等に起因する場合には、必ずしも不動産自体の価値低下としてそのまま反映すべきではありません。
したがって、収益還元法を適用する場合には、過去実績をそのまま将来予測に用いるのではなく、標準的な市場参加者が対象施設を取得した場合に見込むであろう収益、費用、設備投資、撤去リスク等を検討し、不動産に帰属する収益性を把握する必要があります。
8. 使用価値の検討
使用価値に関連する検討を行う場合には、対象施設を継続使用することにより得られる将来キャッシュ・フロー及び使用後の処分価値を見積もり、これを現在価値に割り引きます。
ただし、使用価値は会計上の概念です。会計上の見積期間、割引率、事業計画の合理性等について、監査法人又は公認会計士の判断と整合させる必要があります。
鑑定評価書又は価格調査書においては、対象不動産の継続使用可能性、収益性、将来修繕費、設備更新費、使用後の処分価値等を整理し、使用価値算定の基礎資料を提供する位置づけとするのが実務上妥当です。
特に赤字継続施設では、将来キャッシュ・フローの見積もりについて、楽観的な事業計画に依拠しすぎないことが重要です。過去の損益実績、来場者数、売上高、修繕費、設備更新費、競合状況等を踏まえ、将来の収益改善可能性を客観的に検討する必要があります。
また、使用後の処分価値については、将来時点における土地価格、建物・工作物の残存価値、撤去費用、売却関連費用等を考慮します。現在時点の価格をそのまま将来時点の処分価値とみなす場合には、その仮定の合理性を明示する必要があります。
9. 正味売却価額の検討
正味売却価額は、対象資産又は資産グループの時価から処分費用見込額を控除して求めます。
ゴルフ練習場等の場合、処分費用として、建物解体費、防球ネット・鉄塔・照明設備等の撤去費、舗装・外構撤去費、造成・整地費、残置物処理費、測量費、仲介手数料、土壌汚染調査費、アスベスト調査費等を検討する必要があります。
土地自体には一定の価値が認められる場合であっても、既存建物・工作物等の撤去費用及び売却関連費用が多額に上る場合には、処分費用控除後の正味回収額が著しく低位又はゼロ以下となることがあります。
この場合、対象土地単体の市場価値が存在しないという意味ではなく、対象資産グループを一体として処分する場合の正味回収額が実質的に認められないという意味で、備忘価額として1円と整理することが考えられます。
正味売却価額を検討する場合には、次のような流れで整理します。
- 対象不動産の処分可能価格を把握します。
- 建物・工作物・設備等の市場価値又は撤去負担を検討します。
- 解体撤去費、造成整地費、売却関連費用等を見積もります。
- 処分可能価格から処分費用見込額を控除します。
- 処分費用控除後の正味回収額を判断します。
なお、処分費用については、可能な限り解体業者等の見積書、過去の撤去実績、類似施設の解体事例等の客観資料に基づき検討することが望ましいです。鑑定評価書又は価格調査書において独自に概算する場合には、その前提条件及び限界を明示する必要があります。
10. 正味回収額がゼロ以下となる場合の整理
対象資産グループの処分費用控除後の正味回収額がゼロを下回る場合、減損会計上の正味売却価額の検討においては、実質的な回収可能額は認め難いものとして、備忘価額1円と整理することが考えられます。
ただし、この1円は、対象土地単体の市場価値が存在しないことを意味するものではありません。土地価格、建物・工作物の価値、撤去費用、売却関連費用、転用リスク等を総合した結果、対象資産グループ全体としての処分費用控除後の正味回収額がゼロ以下となることを示すものです。
したがって、報告書においては、単に「鑑定評価額1円」と記載するのではなく、正常価格、処分費用控除前の時価、処分費用見込額、処分費用控除後の正味回収額を区分して整理することが望ましいです。
例えば、土地単体の価格が一定程度認められる場合であっても、防球ネット、鉄塔、建物、舗装、外構等の撤去費用がそれを上回る場合には、資産グループ全体としての正味回収額はゼロ以下となり得ます。この場合の1円は、会計上の検討資料としての備忘価額であり、不動産鑑定評価上、土地そのものが無価値であることを意味するものではありません。
また、正味回収額がゼロ以下となるとの判断は、売却活動の状況、買受需要の有無、撤去費用の見積り、転用可能性、法規制、土壌汚染・アスベスト等のリスクを総合的に検討して行う必要があります。
11. 最終判断
最終判断においては、原価法、取引事例比較法、収益還元法の各試算結果を比較検討し、対象不動産の価格を決定します。
そのうえで、減損会計目的の補足資料として、継続使用による収益性、将来キャッシュ・フロー、使用後の処分価値、処分費用控除後の正味回収額を整理します。
赤字が継続し、将来キャッシュ・フローが見込めず、かつ処分費用が土地等の処分可能価格を上回る場合には、対象資産グループの正味売却価額は実質的にゼロ以下と判断されることがあります。この場合、会計上の検討資料として、備忘価額1円とする整理が考えられます。
ただし、最終的な減損損失の認識・測定は会計上の判断事項です。不動産鑑定評価書又は価格調査書は、その判断の基礎となる不動産価値、収益性、処分可能性等を整理する資料として位置付けられます。
したがって、報告書においては、鑑定評価上の価格判断と、会計上の減損判断を明確に区分して記載することが重要です。
12. 必要資料
評価にあたっては、少なくとも以下の資料を確認します。
- 固定資産台帳
- 土地・建物登記簿
- 公図、地積測量図、建物図面
- 建築確認関係資料
- 事業収支資料
- 直近3期から5期の損益資料
- 来場者数、売上高、稼働率の推移
- 修繕履歴、設備更新履歴
- 防球ネット、鉄塔、照明設備等の仕様資料
- 解体撤去費見積書
- 土壌汚染、アスベスト等の調査資料
- 都市計画、用途地域、開発規制資料
- 売却活動資料、仲介会社又は同業者ヒアリング資料
- 類似不動産の取引事例
- 将来事業計画又は撤退方針に関する社内資料
これらの資料は、対象不動産の価格を求めるためだけでなく、継続使用の合理性、処分可能性、正味回収額、会計上の説明可能性を検討するためにも重要です。
13. まとめ
減損会計目的における事業用不動産の評価では、単に土地建物の価格を求めるだけでは不十分な場合があります。特に、赤字が継続するゴルフ練習場、ゴルフ場、ホテル、工場、店舗等では、事業収支、施設老朽化、撤去費用、転用可能性、市場参加者の需要等を総合的に検討する必要があります。
不動産鑑定評価書においては、まず不動産鑑定評価基準に基づく価格を適切に把握します。そのうえで、減損会計上の検討資料として、正味売却価額の基礎となる時価、処分費用見込額、処分費用控除後の正味回収額、使用価値算定の基礎となる事項を整理することが実務上有用です。
処分費用控除後の正味回収額がゼロ以下となる場合には、会計上の検討資料として備忘価額1円と整理することが考えられます。ただし、それは対象土地単体の市場価値が存在しないことを意味するものではなく、対象資産グループ全体としての処分費用控除後の回収可能性を示すものです。
したがって、減損会計目的の評価においては、鑑定評価上の価格、会計上の正味売却価額、使用価値、税務上の取扱いを混同せず、それぞれの位置づけを明確にしたうえで、客観的かつ合理的な資料に基づき検討を行うことが重要です。
免責事項
本記事は、減損会計目的に関連する事業用不動産の評価実務について、一般的な考え方を整理したものです。個別案件における鑑定評価額、正味売却価額、使用価値、減損損失の認識・測定、会計処理及び税務上の損金算入の可否を判断するものではありません。
実際の会計処理については公認会計士又は監査法人に、税務処理については税理士又は所轄税務署に、不動産評価については不動産鑑定士に、個別事情を踏まえてご相談ください。
また、本記事中の「備忘価額1円」という表現は、対象不動産又は対象資産グループについて、処分費用控除後の正味回収額が実質的にゼロ以下となる場合の会計上の検討資料としての整理を示すものです。対象土地単体の市場価値が存在しないこと、又は常に鑑定評価額を1円とすべきことを意味するものではありません。
あおぎり不動産鑑定
近年、企業の財務健全性を図る指標として、固定資産の評価は極めて重要な意味を持っています。その中核にあるのが「固定資産の減損会計」です。
初回は、減損会計についてのあらましを解説致します。
本コラムでは、減損会計の基本的な仕組みから、不動産鑑定評価との密接な関係、環境変化に対応した具体的な設例を用いた計算プロセスまでを分かりやすく解説します。
1. 減損会計の概要と4つの手順
固定資産の減損会計とは、資産の収益性の低下により投資額の回収が見込めなくなった場合に、一定の条件の下で回収可能性を反映させるように帳簿価額を減額する会計処理です。
対象となるのは、有形固定資産、無形固定資産、投資その他の資産です(※「金融商品に関する会計基準」など、他の基準に定めがある資産は除きます)。減損会計は、以下の4つの手順に沿って厳格に進行します。
Ⅰ.資産のグルーピング
固定資産は、個々の資産単位ではなく、土地・建物など複数の資産を一体として利用しているケースが大半です。そのため、原則として「他の資産又は資産グループのキャッシュ・フローから概ね独立したキャッシュ・フローを生み出す最小の単位」を基準に、資産をまとめます。
Ⅱ.減損の兆候の有無の確認
減損の兆候とは、資産の回収が不可能とされる事象が発生している場合を指します。具体的には、以下のような例が挙げられます。
- ① 営業損益・CFのマイナス:営業活動からの損益またはキャッシュ・フローが継続してマイナス、あるいはその見込みである。
- ② 使用方法の著しい変化:資産が使用されている範囲・方法が、回収可能価額を著しく低下させる変化(またはその見込み)がある。
- ③ 経営環境の著しい悪化:関連する事業の経営環境が著しく悪化した、またはその見込みである。
- ④ 市場価格の著しい下落:資産の市場価格が著しく下落した。
Ⅲ.減損損失の認識
減損損失を認識するか否かの判定は、当該資産が生み出すと予想される将来キャッシュ・フロー(継続的使用によるCF + 資産の処分によるCF)をもとに行います。
見積もった将来キャッシュ・フローは現在価値に割り引かずに単純合計し、これが帳簿価額を下回っている場合に「減損損失を認識すべき」と判定されます。
※将来キャッシュ・フローの見積もり期間は、「資産の経済的残存耐用年数」と「20年」のいずれか短い方と定められています。
Ⅳ.減損損失の測定
認識の判定が下された場合、帳簿価額を「回収可能価額」まで減額し、その減少額を当期の損失(減損損失)として計上します。
回収可能価額 = 「正味売却価額」と「使用価値」のいずれか高い方の金額
- 正味売却価額:資産の時価から処分費用見込み額を控除した金額。
- 使用価値:資産の継続的使用と使用後の処分によって生じると見込まれる将来キャッシュ・フローの現在価値。(割引率は「貨幣の時間価値を反映した税引前の利率」を使用)
2. 減損会計の本質:欧米流の「合理的な経営者」の視点
減損会計の特徴は、固定資産が生み出すキャッシュ・フローに基づく評価、すなわち「資産本来の生産性や企業の技術力・販売力」を重視する点にあります。そのため、同じ資産であっても利用者や利用の仕方によって価値が大きく異なります。
国際会計基準が想定する「合理的な経営者」は、ある資産に減損が生じていると認識した際、次の二者択一を迫られます。
- その資産を売却するか
- 継続して利用し続けるか
当然、企業にとって有利な方(金額が高い方)を選択するため、減損損失の測定においても「正味売却価額」と「使用価値」のいずれか高い金額(=回収可能価額)を基準とします。これこそが、企業がその資産に見出す本質的な経済的価値なのです。
3. 不動産の時価・各種会計基準の動向
企業が保有する不動産に関する動向は、その目的によって異なります。
- 販売用不動産等の強制評価減:ゼネコン等が保有する棚卸資産(販売用不動産等)の含み損については、強制評価減の実施が徹底されています。
- 固定資産の減損会計:企業が固定資産として保有する土地・建物について、回収可能価額が帳簿価額を下回っている時に減損損失を認識します。
- 投資不動産の時価会計:国際会計基準では時価開示等の選択適用が義務付けられていますが、我が国においては時価会計を採用せず、取得原価(減損会計)を採用する方針をとっています。
時価評価に適した不動産の価格とは?
時価の基準としては、公示価格、標準価格、路線価、固定資産税評価額といった公的評価も考えられますが、これらはあくまで簡便的な算定用です。時価・減損会計制度において求める時価としては、「不動産鑑定士による不動産鑑定評価額」が最も適しています。
4. 不動産鑑定評価と減損会計の連携
実際の減損実務において、不動産鑑定評価は「正味売却価額(時価)」と「使用価値」の算定において、それぞれ異なる価格類型として用いられます。
① 正味売却価額を算定する場合 ⇒ 『正常価格』
通常の不動産鑑定評価と同様に価格の三面性に着目し、原則として原価法、取引事例比較法、収益還元法の三手法を併用し、試算価格の調整を経て鑑定評価額(正常価格)を算出します。
② 使用価値を求める場合 ⇒ 『特定価格』
企業会計の基準という法令等による社会的要請を背景とするため、不動産鑑定評価基準上の「特定価格」に該当します。使用価値は、以下の理由から正常価格(市場価値)の要件を満たしません。
- 市場価値そのものを求めるものではない。
- 現在の利用状況の継続を前提とするため、必ずしも最有効使用を前提としない。
- 標準的な市場参加者ではなく、現在の使用者固有の事情(将来見通しなど)を反映させる。
対象不動産が賃貸用であれば「貸家及びその敷地」の評価方法に準じますが、賃貸用以外の事業用不動産(自社ビルや自社ロードサイド店舗など)である場合は、企業の事業計画に即したキャッシュ・フローへと置き換える必要があります。
5. 【実務設例】事業用不動産における使用価値の算定と減損損失の測定
一般的な企業経営におけるモデルケース(期間5年・割引率5%)を用いて、減損損失の具体的な計算手順を見ていきます。
設定条件
- 対象資産:企業が保有する「事業用拠点(土地建物)」
- 評価時点の帳簿価額:500,000 千円
- 経済的残存耐用年数:5年
- 割引率:5%
- 減損の兆候:有り。見積もった割引前将来CFの総額(445,000千円)が帳簿価額(500,000千円)を下回ったため、減損損失の測定(手順Ⅳ)へ移行。
キャッシュ・フロー(CF)および現在価値算定表
(金額単位:千円)
| 年数 | 1年目 | 2年目 | 3年目 | 4年目 | 5年目 | 5年目処分(正味売却価額) | 合計 |
| 割引前将来CF | 65,000 | 60,000 | 55,000 | 45,000 | 40,000 | 180,000 | 445,000 |
| 複利現価率 (5%) | 0.952 | 0.907 | 0.864 | 0.823 | 0.784 | 0.784 | ― |
| 現在価値 | 61,880 | 54,420 | 47,520 | 37,035 | 31,360 | 141,120 | 373,335 |
計算プロセス
- ステップ①:稼働期間中の現在価値算定1年目から5年目までの各年の予測正味キャッシュ・フローに複利現価率を乗じた現在価値の合計は、232,215 千円となります。
- ステップ②:経済的残存耐用年数終了時の処分価値(正味売却価額)の見積もり5年先の処分価値を個別に予測することは困難であるため、鑑定評価手法を適用して求めた現在時点の時価(正味売却価額)180,000 千円を、5年先の正味売却価額とみなします。
- ステップ③:処分価値の現在価値算定5年経過時点の正味売却価額180,000千円に、5年目の複利現価率(0.784)を乗じ、現在価値 141,120 千円を算出します。
- ステップ④:使用価値の算出稼働期間中の現在価値の合計(232,215千円)+ 処分価値の現在価値(141,120千円)= 373,335 千円
- ステップ⑤:回収可能価額の判定「正味売却価額 180,000 千円」<「使用価値 373,335 千円」いずれか高い方の金額を選択するため、回収可能価額は 373,335 千円となります。
- ステップ⑥:減損損失の確定帳簿価額 500,000 千円 - 回収可能価額 373,335 千円 = 減損損失 126,665 千円
まとめ:実務における留意点
我が国の減損会計基準において、「減損損失の戻入れ(一度切り下げた帳簿価額を回復させること)」は認められていません。だからこそ、将来キャッシュ・フローの見積もりや価格算出の局面において、企業固有の事情を正しく反映させ、客観的かつ合理的な説明を可能にする「不動産鑑定評価(特定価格)」の重要性が極めて高くなるのです。
(※本コラムに記載されている数値やシミュレーションは会計基準の理解を深めるための一般的なモデルケースです。実際の減損実務の適用にあたっては、必ず公認会計士や監査法人等の専門家にご相談ください)
あおぎり不動産鑑定