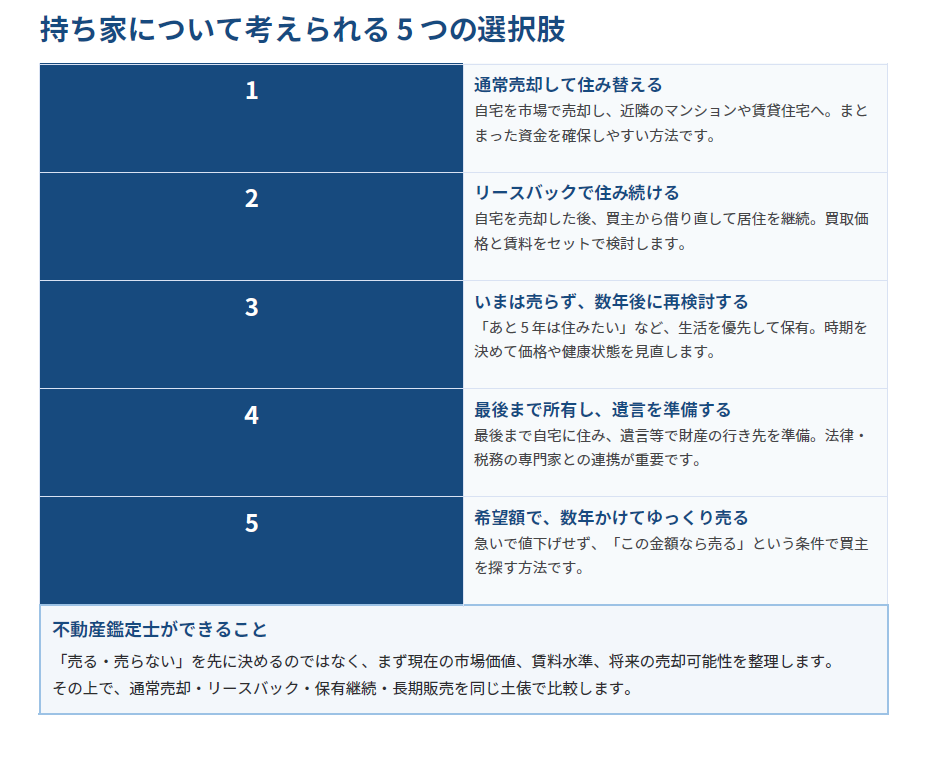
売却・リースバック・「急がない売却」・遺言を、暮らしから考える。先日リースバックに関するお問い合わせを頂きましたので、私なりの考えをまとめておきます。
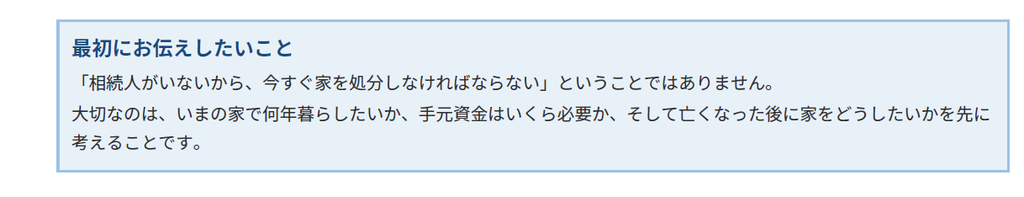
子どもがいない場合でも、配偶者・父母や祖父母・兄弟姉妹、一定の場合の甥・姪などが相続人になることがあります。本当に相続人がいないかどうかは、戸籍等を確認して判断します。相続人が存在しない場合には、家庭裁判所が選任する相続財産清算人による清算を経て、残余財産が国庫に帰属することがあります。
リースバックとは? – 売った後も同じ家に住む方法
リースバックは、自宅を事業者等へ売却して売却代金を受け取り、その後は賃料を払いながら同じ家に住み続
ける仕組みです。引っ越さずに資金化できる反面、売却後は「所有者」ではなく「賃借人」になります。
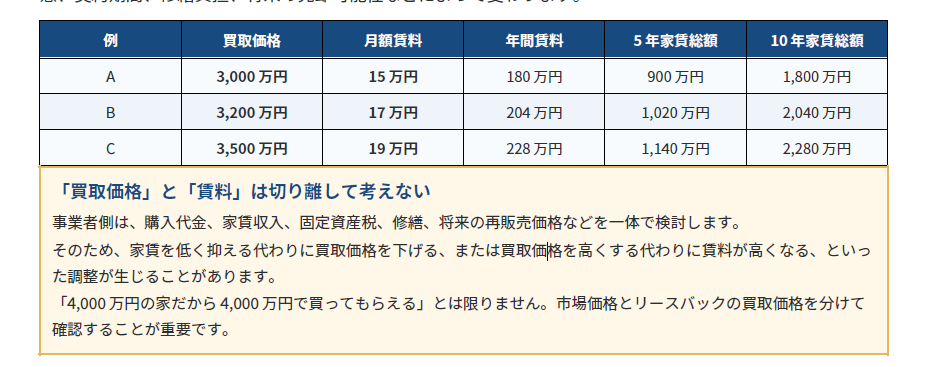
4,000万円相当・建物190㎡の住宅を例に考える
次の数字は、仕組みを理解するための説明用モデルです。実際の買取価格や賃料は、立地、土地・建物の状
態、契約期間、修繕負担、将来の売却可能性などによって変わります。
業者選びで必ず確認したいこと
売却価格の根拠。通常売却した場合の市場価格と比べて大きな差がないか。
賃料の金額と改定ルール。将来の値上げがあり得るのか、改定方法をどう定めるのか。
普通借家か定期借家か。契約期間終了後も希望する期間住み続けられる仕組みか。
住宅が第三者へ転売された場合でも、賃貸借条件がどのように引き継がれるか。
修繕費・設備交換・固定資産税等を誰が負担するか。
買戻しを希望する場合の価格・期限・条件。
「できれば最後まで、この家に住んでほしい」
当社が重視したいのは、売却後すぐに退去していただくことではありません。ご本人が望み、生活上も無理が
ないのであれば、できる限り住み慣れた家で暮らし続け、居住が終わった後に不動産を売却・活用するという
考え方もあります。
契約で検討したいポイント
貸主都合による終了をできるだけ限定すること
賃料の改定を「改定しない」「一定の算式に従う」など、予測可能な形にすること
所有者が変わる場合の取扱いを確認すること
死亡・施設入所・長期療養など、居住終了時の手続きと残置物の処理をあらかじめ整理すること
60歳以上なら「終身建物賃貸借」も検討対象
一定の要件を満たす場合、高齢者の居住の安定確保に関する法律に基づく「終身建物賃貸借」という制度があ
ります。認可を受けた事業者が、借家人が生きている限り存続し、死亡時に終了する一代限りの賃貸借契約を
締結する制度です。貸主からの解約事由も限定されています。
ただし、入居者の年齢、住宅の基準、事業者の認可などの要件があります。通常の賃貸借契約に単に「一生住
める」と書けば同じ効果になる、というものではありません。実際の導入時には、宅建業法・借地借家法・高
齢者住まい法等を踏まえ、弁護士等と契約設計を行うことが望まれます。
①「すぐ売りたいわけではない」方へ – 希望額でゆっくり売る
自宅を処分することを考え始めても、「今すぐ現金が必要なわけではない」「安くしてまで急いで売りたくな
い」という方は少なくありません。その場合、数年単位で条件の合う買主を探す方法も考えられます。
例:市場価値4,000万円前後でも「4,500万円なら売りたい」
不動産鑑定士・宅建業者としては、市場価値が概ね4,000万円前後であることを説明したうえで、所有者が
「急がない。4,500万円なら売却したい」と希望するのであれば、その希望条件を明確にして販売活動を行う
ことができます。
ポイントは「希望価格」と「市場価格」を混同しないこと
市場価格の目安:4,000万円前後
売主様の希望価格:4,500万円
販売方針:急いで値下げせず、条件の合う買主が現れるまで待つ
ただし、本当にその条件なら売却する意思がある物件として掲載します。
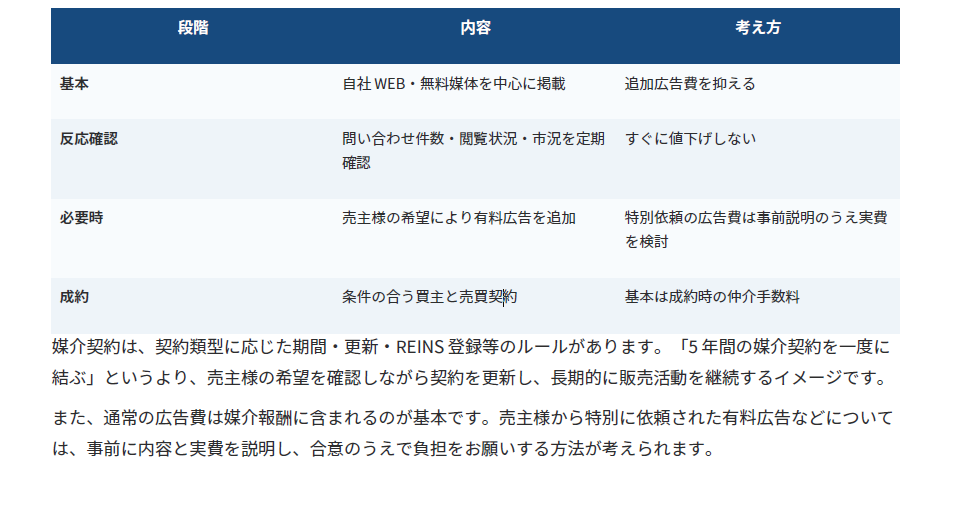
できるだけ低コストで、長く販売する
当社ホームページや、会員向け・一般向けの無料掲載媒体を基本にすれば、外部広告費を抑えながら長期間販
売することが可能です。全宅連のハトサポBBからハトマークサイトへの掲載は無料と案内されています。必
要に応じて、有料ポータルへの追加掲載を検討します。
②売る準備をして置き、もしものときは、「配偶者のための準備をする」
現在の生活に特に困っておらず、売却を急ぐ必要がないのであれば、**「あと5年間は現在の自宅で暮らし、その間に将来の売却や住み替えの準備をしておく」**という選択肢もあります。
これは単に「何もしないで5年間待つ」ということではありません。
例えば元気なうちに、
・現在の自宅がいくらくらいで売却できるのかを確認しておく
・通常売却、リースバック、住み替えを比較しておく
・土地の境界や登記、建物の状態など、売却時に問題となりそうな事項を整理しておく
・今後必要となる修繕費を確認する
・近くのマンションや高齢者向け住宅など、将来の住み替え先を調べておく
・夫婦のどちらかが先に亡くなった場合、残された配偶者が誰に相談するのかを決めておく
といった準備を進めることができます。
例えば、ご主人が健在なうちに不動産鑑定士等の専門家とご夫婦で面談し、
「もし自分が先に亡くなったら、この家にはどのような選択肢があるのか」
をあらかじめ整理しておく方法もあります。
現在の自宅の価格、通常売却した場合の金額、想定される賃料、リースバックを利用するときの注意点などを資料として残しておけば、ご主人が亡くなった後に奥様が一人で突然大きな判断を迫られることを避けやすくなります。
その時点になったら改めて専門家と相談し、
「このまま住み続ける」
「通常売却して近くのマンションへ移る」
「リースバックを利用して現在の家に住み続ける」
といった選択肢を比較することができます。
また、現在4,000万円程度の価値がある住宅であっても、5年後に同じ価格で売れるとは限りません。建物は古くなり、不動産市況も変化します。一方で、土地価格が維持・上昇する地域もあります。
そこで、例えば2~3年ごとに不動産価格を確認し、生活状況や健康状態とあわせて計画を見直しておくと安心です。
「5年後に考える」のではなく、「5年後に困らないよう、今から準備しておく」。
相続人がいない方や、ご夫婦のどちらかが一人で残る可能性がある場合には、このような準備期間を設けることも有力な選択肢の一つです。
結論 – 「家をどう売るか」より「これからどう暮らすか」
相続人がいない方の持ち家は、売却だけが答えではありません。住み替える、売っても住み続ける、数年保有
する、遺言を準備する、希望額でゆっくり買主を探す。それぞれにメリットと注意点があります。
株式会社あおぎり不動産鑑定が大切にしたいこと
「売りましょう」から始めず、まず暮らし方と資金計画を伺います。
不動産鑑定・価格分析で、現在の価値と選択肢を数字で比較します。
宅建業として、通常売却だけでなく「急がない売却」にも対応します。
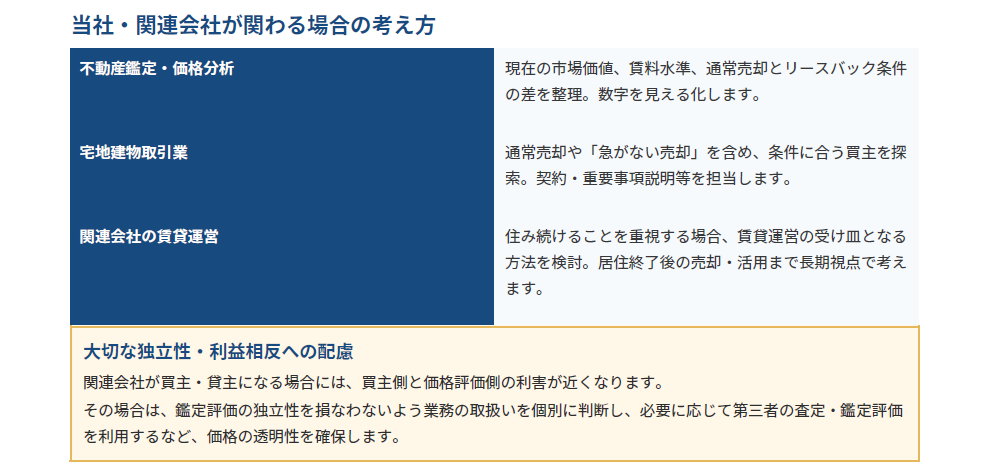
住み続けることを希望される場合は、関連会社との連携も含め、居住を優先した仕組みを検討します。
法律・税務・遺言等については、必要に応じて弁護士・司法書士・税理士等と連携します。
ご相談時に一緒に確認すること
現在の土地・建物の概算価値
毎月の生活費と必要な手元資金
あと何年、現在の家に住みたいか
修繕・固定資産税等の今後の負担
売却するなら最低いくらで売りたいか
亡くなった後、財産を誰・どこへ渡したいか
参考資料
裁判所「相続財産清算人の選任」 – 相続人がいない場合の清算手続、残余財産の国庫帰属等。
国土交通省「住宅のリースバックに関するガイドブック」 – 売却価格・賃料・契約条件・事業者選び等の留意
点。
消費者庁「資産の運用・処分は取引の仕組みや目的がきちんと納得できてから!」(2025年12月) – リース
バックの賃料上昇、転売、定期借家等の注意喚起。
国土交通省「終身建物賃貸借」 – 60歳以上等を対象とする終身賃貸制度と認可要件。
国土交通省「標準媒介契約約款」 – 媒介報酬、特別依頼の広告費等。
全国宅地建物取引業協会連合会「リアルパートナー 2026年3月号」 – ハトサポ
あおぎり不動産鑑定