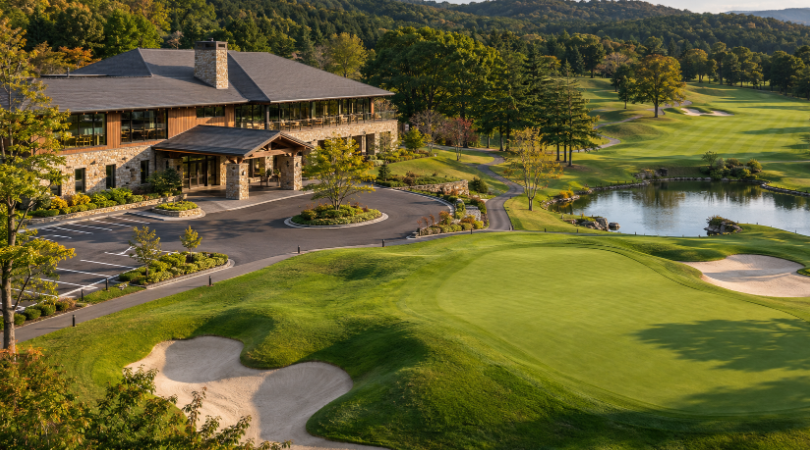
「ゴルフ場の価格は、広大な土地の価格にクラブハウスの価格を足せば求められるのでしょうか。」
最近、ゴルフ場の鑑定評価に取り組むなかで、一般の住宅との違いを改めて感じました。
アパートであれば、土地と建物が評価の中心になります。一方、ゴルフ場では、その間にある「山林などをゴルフコースとして使える状態にするための工事」が、大きな意味を持ちます。
今回は、共同住宅との比較を通じて、ゴルフ場の積算価格を求める過程をご紹介します。
積算価格は「今、同じような不動産を用意するとしたら」から考える
積算価格は、原価法という方法で求める価格です。
まず、評価する時点で同等の不動産を新たに用意するための費用である「再調達原価」を求めます。そのうえで、老朽化や使い勝手、市場との適合性などによる価値の減少を反映します。
基本的な関係は、次のとおりです。
積算価格 = 再調達原価 − 減価修正額
出発点となるのは、昔支払った建設費ではなく、現在の費用です。また、会計上の帳簿価額とも異なります。
例えば、長年使われて帳簿価額が小さくなった建物でも、適切な修繕によって今後も利用できるのであれば、その状態を確認して価値を考えます。
まず、アパートの積算価格を考えてみます
土地500㎡、建物の延べ面積600㎡のアパートを想定します。説明を簡単にするため、土地・建物を所有している場合の、権利関係等による調整前の例とします。
現在、同等のものを用意する費用を次のように見積もったとします。
| 項目 | 想定した内容 | 再調達原価 |
|---|---|---|
| 土地 | 整備された宅地500㎡×8万円/㎡ | 4,000万円 |
| 建物 | 建物本体・通常の建築設備 | 1億5,000万円 |
| 外構等 | 駐車場舗装、フェンス等 | 1,000万円 |
| 付帯費用等 | 上記に含まれない設計監理料等 | 1,000万円 |
| 合計 | 2億1,000万円 |
土地は、周辺の取引事例などから求めた、整備された宅地としての価格を想定しています。したがって、その価格に既に含まれている造成の価値を、別にもう一度加えることはしません。
建物についても、給排水設備や電気設備が建築費に含まれているのであれば、設備費として重ねて加算しないようにします。
ここから建物の老朽化等による減価6,000万円、外構の減価400万円、付帯費用等の価値の減少600万円を控除すると、合計は1億4,000万円になります。
この例では、土地と建物の規模・配置が地域の住宅需要に適合し、別途反映すべき一体としての減価がないものと仮定します。
大切なのは、費用を足すことだけでなく、何が既に含まれていて、現在どの程度の価値が残っているかを整理することです。
ゴルフ場では「土地を使える状態にする費用」が大きくなる
同じ考え方を、ゴルフ場に当てはめてみます。
山林が100万㎡あったとしても、そのままでゴルフ場として営業できるわけではありません。
地形を整え、雨水を排水し、グリーンやバンカーをつくり、散水できるようにして、初めてコースとして利用できます。さらに、利用者を迎えるクラブハウスや、管理のための建物・設備も必要です。
共同住宅との違いを整理すると、次のようになります。
| 検討する部分 | 一般的なアパート | ゴルフ場 |
|---|---|---|
| 土地 | 整備された宅地の価格を求めることが多い | 造成前の素地価格と造成費から検討する場合がある |
| 造成・外構 | 敷地造成、駐車場、擁壁等 | コース全体の地形整備、排水、園路等 |
| 建物 | 住戸・共用部分等 | クラブハウス、管理棟、倉庫等 |
| 設備 | 給排水、電気、空調等 | 建築設備に加え、散水・揚水等の固定設備 |
| 全体の適合性 | 間取り、戸数、駐車台数と地域需要 | コース、建物、設備の規模・配置と利用需要 |
ゴルフ場では、土地と建物だけを見ていると、価格を構成する重要な部分を見落としてしまいます。
造成費には、どのような工事が含まれるのでしょうか
例えば、丘陵地にコースを整備する場合、次のような工事が考えられます。
| 工事の区分 | 主な内容 |
|---|---|
| 調査・設計 | 測量、地質調査、造成設計、コース設計等 |
| 地形を整える工事 | 伐採・抜根、切土・盛土、整地、法面保護等 |
| コースをつくる工事 | ティー、グリーン、バンカー、芝の造成等 |
| 水を処理する工事 | 排水管、側溝、調整池等 |
| 移動・利用のための工事 | カート道路、管理道路、駐車場等 |
| 給水・散水関係 | 配管、貯水施設、ポンプ等 |
実際の評価では、これらをどの区分に含めるかを整理します。例えば、散水設備を造成費に含めた場合は、設備の項目に再び計上しないようにします。
また、造成費を単純に敷地全体の面積へ一律に掛ければよいとは限りません。手を加えていない樹林地と、切土・盛土を行った場所では、必要な工事が異なるためです。
同じ面積でも、起伏が大きい土地、地盤対策が必要な土地、排水工事が複雑な土地では費用が変わります。資料の内容によっては、土木技術者等の専門的な意見も参考にします。
建物や設備以外に、開場までの費用も考える
ゴルフ場の整備には、用地の取得から開場まで相応の期間がかかることがあります。
その間には、通常必要となる調査・申請等の費用や公租公課、投下資金に対する金利相当額なども発生します。
例えば、1億円の資金を平均2年間負担し、その資金負担を年3%と仮定すれば、単純計算による金利相当額は600万円です。
ただし、事業全体に3年かかったからといって、すべての費用に3年分の金利を掛けるわけではありません。用地代を支払う時期と、工事代金を支払う時期は異なります。いつ、どの程度の資金が必要になるかを考えます。
こうした費用は共同住宅にも関係しますが、大規模な造成を伴う施設では、整備期間と資金の投入時期を整理する意味が大きくなります。
なお、毎年の芝刈り費用や従業員給与などの通常の運営費は、再調達原価にそのまま積み上げるものではありません。また、カートや芝刈り機などの動産は、不動産の評価対象に含むかを区別する必要があります。
「土は古くならない」だけでは、造成部分を評価できない
造成工事で整えた地形は、建物や機械設備と同じように年数だけで価値が減るとは限りません。
一方、造成費の中には、排水施設、舗装、散水設備など、劣化や更新が生じる部分も含まれています。
例えば、同じ時期に開場した二つのゴルフ場でも、一方は排水管を更新して水はけが良く、もう一方は排水不良が続いているかもしれません。その場合、開場年が同じという理由だけで、同じ価値の残り方とは判断できません。
クラブハウスも同様です。建物の骨組み、内外装、空調・給排水設備では、使える期間や更新状況が異なります。
そこで、経過年数に加え、現地の状態、改修履歴、今後の利用可能性などを確認します。
「土地だから減価しない」「古いから全部ゼロ」と一括りにしないことが重要です。
仮のゴルフ場で、積算の過程を見てみます
ここまでの内容を、説明用の数字でまとめてみます。
次の表では、造成費と固定設備の計上範囲を分け、付帯費用等も他の項目に含まれていない部分だけを計上したものとします。
| 項目 | 再調達原価 | 各部分の減価修正額 | 減価修正後 |
|---|---|---|---|
| 造成前の土地 | 1億円 | ― | 1億円 |
| コース造成・道路・排水等 | 10億円 | 4億円 | 6億円 |
| クラブハウス | 3億円 | 1億2,000万円 | 1億8,000万円 |
| 管理棟・倉庫等 | 5,000万円 | 2,000万円 | 3,000万円 |
| 別計上した固定設備 | 1億5,000万円 | 9,000万円 | 6,000万円 |
| 付帯費用 | 6,000万円 | 3,000万円 | 3,000万円 |
| 金利相当額 | 4,000万円 | 2,000万円 | 2,000万円 |
| 合計 | 17億円 | 6億8,000万円 | 10億2,000万円 |
この例では、造成前の土地価格は現在の条件を踏まえて査定済みとし、この段階で別の減価を計上していません。
付帯費用や金利相当額も、費用を支出したという理由だけで、その全額が現在の価値として残るとは限りません。対応する土地・建物等との関係や市場での認識を踏まえて検討します。表の減価額は、その説明のために仮定したものです。
各部分を確認した結果、ここでは10億2,000万円となりました。
しかし、これで必ず検討が終わるわけではありません。
一体減価とは「全部そろった状態で、価値が発揮されているか」の確認
ゴルフ場は、コースだけ、クラブハウスだけでは、通常の営業が成り立ちません。土地、建物、設備が組み合わさって、一つの施設として機能します。
そのため、各部分の価値を合計した後に、施設全体としての使い方や規模が、市場の需要と合っているかを確認します。
例えば、個々の建物や設備は利用できる状態でも、施設全体の規模が地域の需要に比べて過大であれば、その費用に見合う価値が市場で認められないことがあります。
土地の形状と施設配置の組合せによって運営効率が悪くなっていたり、用途の特殊性から買主が限られたりする場合も、全体としての価値への影響を検討します。
このように、各部分の評価では捉えきれていない価値の減少を、土地・建物等が一体となった不動産として反映するのが、一体としての減価修正です。土地と建物の組合せや市場性を考慮する点は、共同住宅にも共通します。
先ほどの例で、各部分では未反映の全体的な不適合等があり、その影響を仮に10%と判断したとします。
一体としての減価額:10億2,000万円×10%=1億200万円
一体減価後の積算価格:10億2,000万円−1億200万円=9億1,800万円
これが、この仮定例における積算価格です。
ただし、10%は説明のための数字です。ゴルフ場なら一律に何%という決まりはなく、一体としての減価が必要かどうかから検討します。
一体減価で気を付けたい、二重の控除
一体減価を考える際には、既に反映した問題を、もう一度控除しないことが大切です。
例えば、クラブハウスの使い勝手の悪さを建物の減価修正に織り込んでいるのに、同じ問題を理由として全体からも差し引けば、価値の減少を重複して捉えることになります。
同様に、土地価格の査定で既に考慮した条件を、一体減価の理由として改めて使う場合にも、整理が必要です。
また、「収益価格より積算価格が高くなったので、その差額を一体減価にする」という順序では、判断の根拠が分からなくなります。
どの問題が、どの部分の価値に、どの程度影響しているのか。一体減価では、その説明が重要になります。
共同住宅との違いは、価値を構成する部分の広がりにあります
共同住宅もゴルフ場も、積算価格を求める基本的な考え方は共通しています。
現在の費用を把握し、各部分の状態を確認し、土地と建物等が一体となった不動産としての適合性を検討します。
ゴルフ場では、その対象がクラブハウスだけでなく、地形、コース、道路、排水、散水などへ広がります。しかも、それぞれの部分で、劣化の仕方や更新の必要性が異なります。
広い土地に高い建物があるから価値が高い、という単純な話にはなりません。整備された各部分が、現在もどのように役立ち、施設全体としてどの程度の価値を発揮しているかを確かめていく必要があります。
そして、積算価格は鑑定評価額を検討するための試算価格の一つです。ゴルフ場のような事業用不動産では、将来の収益から求める収益価格などとも関連付けながら、最終的な評価額を判断していきます。
あおぎり不動産鑑定では、費用の内訳だけでなく、その施設が実際にどのような価値を発揮しているかまで確認し、評価の根拠を分かりやすくお伝えすることを大切にしています。
多額の費用をかけた施設でも、その費用を収益で回収できるとは限りません
ゴルフ場は、用地の取得、大規模な造成、クラブハウスの建築、設備の整備など、多額の費用を必要とする施設です。しかし、それだけの費用をかければ、見合う収益が得られるとは限りません。
前回の市場分析でもご紹介したように、バブル期以降のゴルフ市場では、参加人口の減少や競争の激化などを背景に、プレー料金が長期にわたって低下してきました。近年は料金の持ち直しがみられるものの、人件費や資材費、光熱費などの上昇もあり、料金の上昇がそのまま利益の増加につながるわけではありません。
こうした市場環境では、現在の費用から求めた積算価格に対して、将来の収益から求めた収益価格が、大幅に低くなる場合があります。
例えば、説明用の仮定として、積算価格が9億円となった施設でも、不動産に帰属する安定的な年間純収益が3,000万円、還元利回りが10%であれば、直接還元法による収益価格は3億円となります。
| 価格を見る視点 | 仮定例 |
|---|---|
| 現在の費用から減価修正して求めた積算価格 | 9億円 |
| 年間純収益3,000万円÷還元利回り10%による収益価格 | 3億円 |
※金額・利回りは説明用であり、実際の案件の数値や一般的な相場を示すものではありません。
この価格差は、施設を整備するための費用と、その施設が現在の市場で生み出せる収益との間に、隔たりがある可能性を示しています。
ただし、差額をそのまま一体減価として控除するわけではありません。原価法の減価修正に市場との不適合を十分反映しているか、収益還元法で想定した収益や利回りが適切かを、それぞれ確かめる必要があります。
ゴルフ場の価値を判断する際には、「どれだけ費用がかかる施設か」とともに、「今後、どれだけの収益を生み出せる施設か」を確認することが欠かせません。両方の視点を照らし合わせることで、費用の積上げだけでは見えてこない、不動産としての価値を検討していきます。
あおぎり不動産鑑定